Análise de contas
Introduzido| English | Significado |
|---|---|
| profitability/ˌprɒfɪtəˈbɪlɪti/ | rentabilidade |
| liquidity/lɪˈkwɪdɪti/ | liquidez |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | margem bruta de lucro |
| profit margin/ˈprɒfɪt ˈmɑːdʒɪn/ | margem de lucro |
| net profit margin/net ˈprɒfɪt ˈmɑːdʒɪn/ | margem líquida de lucro |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | retorno sobre capital empregado |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | capital empregado |
| percentage points/pəˈsentɪdʒ pɔɪnts/ | pontos percentuais |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | razão circulante |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | razão ácida |
Which shop earns more from each pound of sales?
- Shop A earns £20,000 profit on £200,000 revenue. Shop B earns £15,000 on £100,000 revenue. A makes more total profit, but B keeps more profit from each pound of sales.
- Profitability 盈利能力 measures profit in relation to sales or capital. Liquidity 流动性 is the ability to pay short-term debts. A business can be profitable yet lack cash when a bill is due.
Calculate the two sales margins
- Gross profit margin 毛利率 = gross profit ÷ revenue × 100%. Profit margin 利润率 = profit for the year ÷ revenue × 100%. Some questions call this the net profit margin 净利率. Use the stated profit figure; do not use revenue as the numerator.
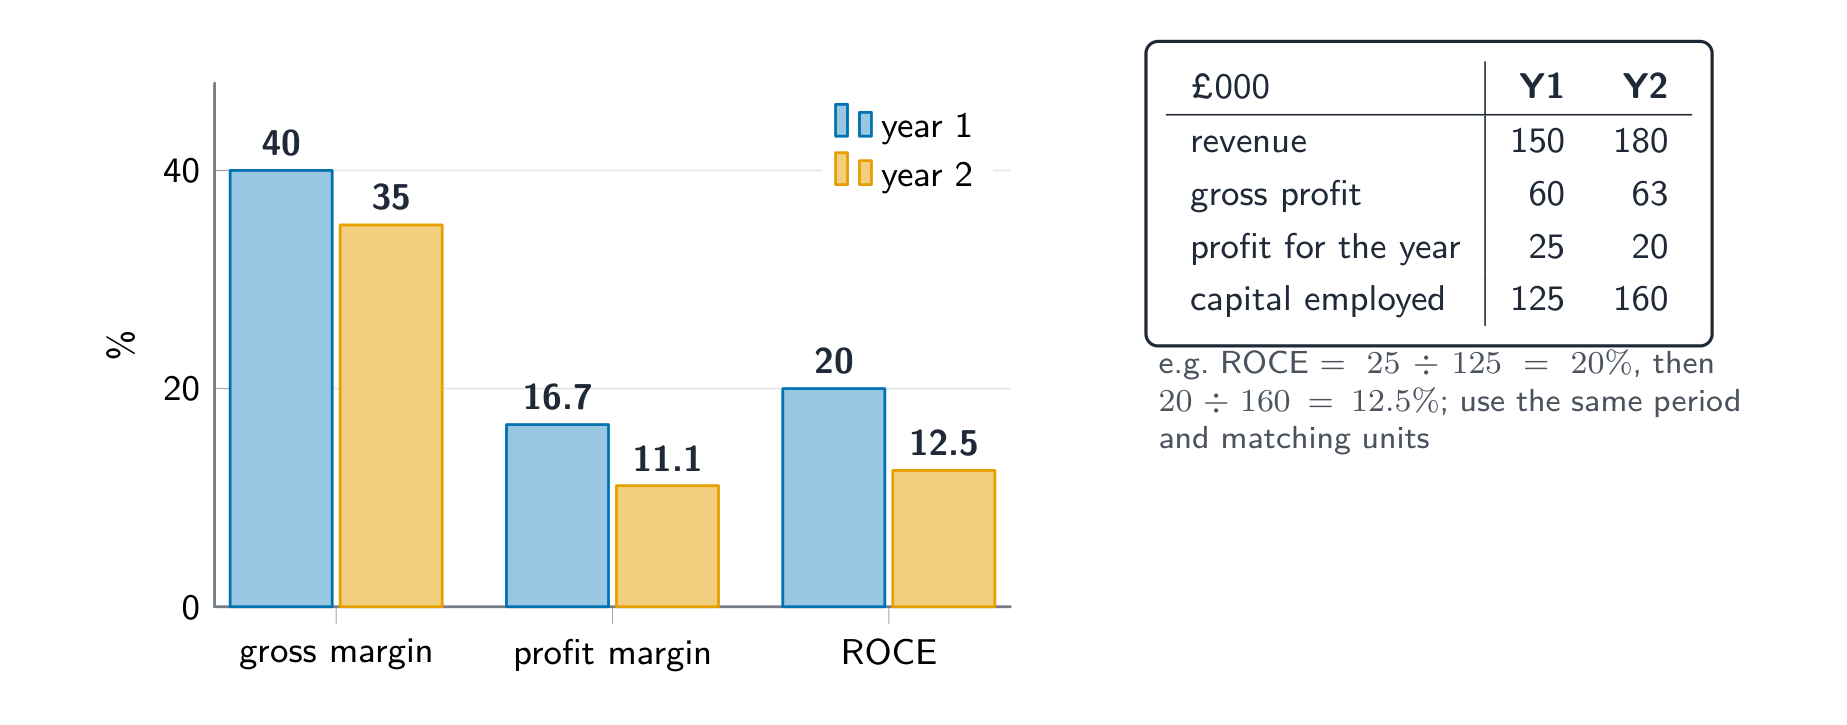
- For the worked cycle shop, revenue is £150,000, gross profit £60,000 and profit for the year £25,000. Gross margin = 60 ÷ 150 × 100 = 40%; profit margin = 25 ÷ 150 × 100 ≈ 16.7%. Each £1 of sales leaves 40p before other expenses and about 16.7p after them.
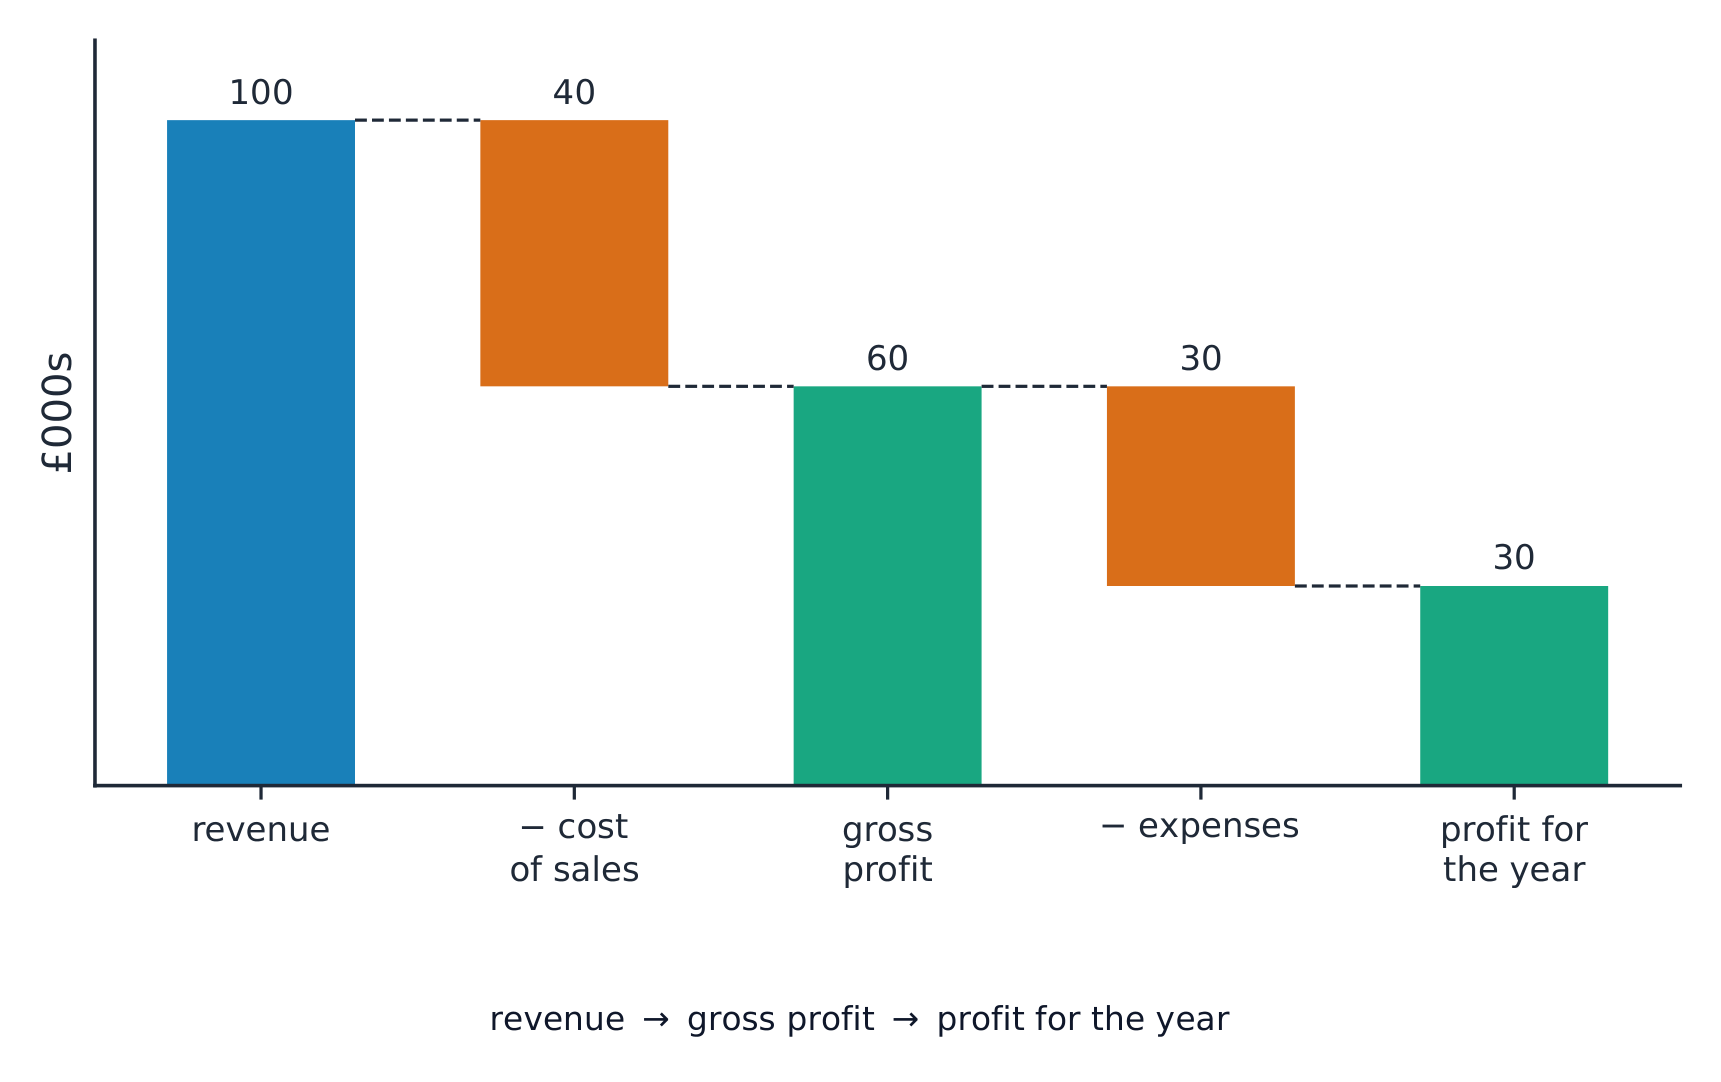
A separate example (£000): revenue 100, gross profit 60 and profit 30 give margins of 60% and 30%.
O lucro bruto é 80 e a receita é 200. Qual é a margem de lucro bruto (%)?
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
80 ÷ 200 × 100 = 40%.
A margem de lucro do ano é calculada como:
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
Margem de lucro = lucro do ano ÷ receita × 100. O lucro bruto daria a margem bruta em vez disso.
A receita é £240000 e o lucro do ano é £30000. Calcule a margem de lucro (%).
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
£30000 ÷ £240000 × 100 = 12.5%. Este é o lucro após despesas por £1 de vendas.
Compare profit with the capital used
- Return on capital employed 资本回报率 (ROCE) = profit ÷ capital employed 所用资本 × 100%. Capital employed is the long-term funds used in the business: owners' equity + non-current liabilities, or total assets − current liabilities. Use the profit figure specified in the question.
- The cycle shop's £25,000 profit and £125,000 capital employed give ROCE = 25 ÷ 125 × 100 = 20%. That is 20p profit for each £1 of capital employed during the year. It is not a cash payment of 20p to every owner, or profit as a percentage of sales.
Uma empresa tem ativos totais £220000 e passivos circulantes £70000. Calcule capital empregado (£).
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
Capital empregado = ativos totais − passivos circulantes = £220000 − £70000 = £150000.
O lucro é £48000 e o capital empregado é £300000. Calcule ROCE (%).
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
£48000 ÷ £300000 × 100 = 16%: lucro de 16p por £1 de capital empregado.
Diagnose a change, rather than just name it
- In Year 2 the cycle shop has revenue £180,000, gross profit £63,000, profit £20,000 and capital employed £160,000. Gross margin is 35%, profit margin about 11.1%, and ROCE 12.5%. All three fell, despite higher revenue and a higher gross-profit amount.
- Gross margin falling from 40% to 35% is a fall of 5 percentage points 百分点. More of each sales pound goes to cost of sales. A lower selling price, changed product mix, higher buying costs or waste could explain it; investigate before choosing a remedy.
A margem bruta cai de 42% para 36%. Quantos pontos percentuais ela caiu?
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
42 − 36 = 6 pontos percentuais. Isso não é uma queda relativa de 6%.
Uma empresa tem receita de £120000 e prejuízo do ano de £6000. Insira sua margem de lucro (%), usando sinal de menos.
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
O lucro é −£6000, então −6000 ÷ 120000 × 100 = −5%.
Uma empresa de reparos obtém lucro de £20000 com £100000 de capital empregado no Ano A. No Ano B, o lucro sobe para £24000 e o capital empregado para £160000. Calcule o ROCE para ambos os anos e avalie a afirmação de que maior lucro sempre significa melhor retorno sobre o capital.
Calcule a partir dos dados fornecidos, explique o significado empresarial e qualifique a decisão com evidências relevantes.
Read the current ratio as a ratio
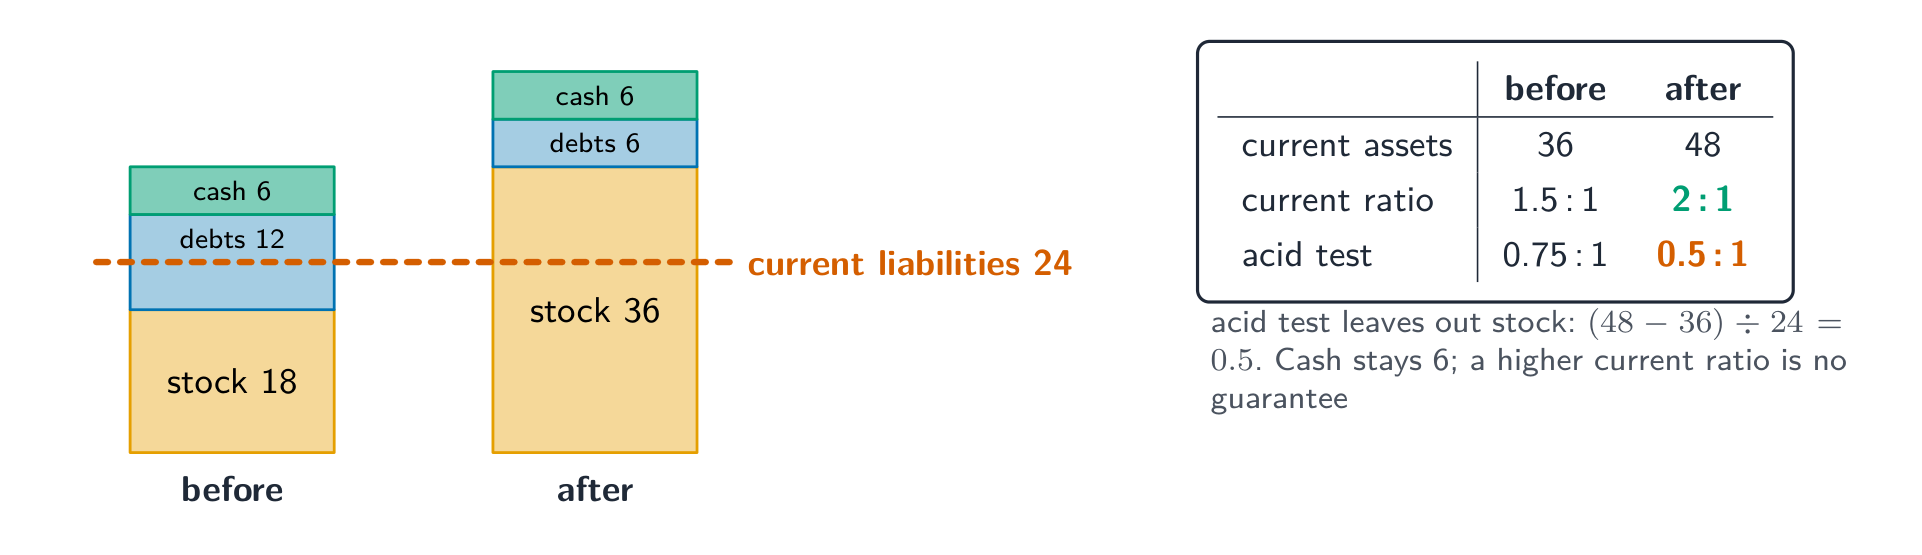
- Current ratio 流动比率 = current assets ÷ current liabilities. Current assets of £36,000 and current liabilities of £24,000 give 1.5:1. There is £1.50 of current assets for each £1 of current liabilities; do not multiply by 100 or write 1.5%.
- In this example the assets are £18,000 stock, £12,000 owed by customers and £6,000 cash. Most are not cash now. The ratio is one sign of liquidity, but it does not prove that bills due today can be paid today.
Os ativos correntes são 90 e as obrigações correntes são 45. Qual é o índice de liquidez corrente?
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
90 ÷ 45 = 2 (i.e. 2:1).
O índice de liquidez corrente é uma medida da ______ de uma empresa (capacidade de pagar dívidas de curto prazo).
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
Liquidez mede a capacidade de curto prazo de pagar dívidas.
Ativo circulante de £54000 e passivo circulante de £36000 resultam em 1.5. Qual interpretação está correta?
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
1.5:1 compara ativos circulantes com passivos circulantes. Os ativos circulantes incluem estoques e dívidas de clientes; nem todo é caixa imediatamente disponível.
Apply the stricter acid test
- Acid test ratio 速动比率, also called the quick ratio, = (current assets − inventory) ÷ current liabilities. For the same business, (36 − 18) ÷ 24 = 0.75:1. Subtract stock from the numerator before dividing, not from the final ratio.
- Without selling stock, recorded current assets cover 75p for each £1 of current liabilities. Some of that 75p is still money owed by customers. Stock may sell slowly or below its recorded value; even a quick ratio above 1 does not guarantee payment on the due date.
Os ativos circulantes são £84000, incluindo £36000 em estoque. Os passivos circulantes são £60000. Insira a razão ácida como um número, como 1.2.
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
(£84000 − £36000) ÷ £60000 = 0.8, ou 0.8:1.
Os ativos circulantes são £70000 e os passivos circulantes £40000. A razão ácida é 1:1. Qual é o estoque (£)?
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
Os ativos circulantes excluindo estoque devem ser iguais a £40000. Estoque = £70000 − £40000 = £30000.
Higher liquidity ratios are not always better
- At a later date current assets total £48,000: stock £36,000, customer debts £6,000 and cash £6,000. Current liabilities stay £24,000. Current ratio rises to 2:1, but acid test falls to (48 − 36) ÷ 24 = 0.5:1. More stock makes the first ratio look stronger while reducing cover without stock sales.
- A current ratio around 1.5–2 is a common guide, not a rule for every business. Fast cash sales, stock type, customer payment dates and supplier terms matter. Very high ratios may mean idle cash or excess stock, while very low cover may mean payment risk.
Qual questão cada razão responde?
Classifique as cinco razões IGCSE em rentabilidade ou liquidez.
Todas as figuras são £000. Ano A ativos circulantes 80, estoque 40 e passivos circulantes 40. Ano B ativos circulantes 100, estoque 80 e passivos circulantes 40. O proprietário diz que a razão circulante maior prova que a liquidez melhorou. Calcule ambas as razões em cada ano e avalie a afirmação.
Calcule a partir dos dados fornecidos, explique o significado empresarial e qualifique a decisão com evidências relevantes.
Link the ratio to the user's decision
- Owners and managers compare margins and ROCE with earlier years or similar businesses before setting prices, cutting waste or investing. A higher return may be attractive, but cutting essential maintenance or quality could harm future sales.
- A lender or supplier needs repayment dates, a cash-flow forecast and existing debts as well as liquidity ratios. Accounts describe past performance or one dated position. Different products, business sizes or unusual events can make comparisons misleading; customer loyalty and service quality also matter.
Uma razão é mais útil quando comparada com anos anteriores, concorrentes ou metas.
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
A comparação ajuda a avaliar o desempenho, mas também verifique o contexto da empresa, datas de pagamento e se os valores são comparáveis.
Loja A gera lucro de £20000 sobre receita de £200000. Loja B gera £15000 sobre £100000. Um proprietário deve escolher um negócio para investigar como investimento. Calcule as margens de lucro, distinga as duas possíveis reivindicações de “melhor” e sugira dois testes adicionais.
Calcule a partir dos dados fornecidos, explique o significado empresarial e qualifique a decisão com evidências relevantes.
Give a meaning, a comparison and a judgement
- Choose the correct numerator and denominator. Margins and ROCE are percentages; current and acid-test ratios are written as numbers or ratios to 1. Keep units consistent and round only the final answer as requested.
- A ratio has a meaning even on its own, but a sound judgement needs context. State what it shows, compare it, explain a possible cause and its effect, then name the evidence needed before recommending a decision.
O lucro bruto é 45 e a receita é 150. Os ativos circulantes são 48 e os passivos circulantes são 32. Calcule a margem de lucro bruto e a razão circulante. Explique o que cada uma mostra e por que mais evidências são necessárias para julgar o desempenho.
A margem de lucro bruto é lucro bruto dividido pela receita. O índice de liquidez corrente é ativos circulantes divididos pelos passivos circulantes.
Revise as mesmas figuras: lucro bruto 45, receita 150, ativos circulantes 48 e passivos circulantes 32. Qual é a margem de lucro bruto?
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
45 ÷ 150 × 100 = 30%. A razão circulante é 1.5:1, não uma porcentagem.
Uma loja sazonal pede £6000 de crédito extra de fornecedores. Seu índice de liquidez corrente é 2:1 e índice de teste ácido 0.6:1. A maioria do estoque é roupa da temporada passada; grandes faturas vencem antes da próxima temporada movimentada. Esses índices sozinhos justificariam a aprovação? Recomende evidências e uma possível resposta.
Calcule a partir dos dados fornecidos, explique o significado empresarial e qualifique a decisão com evidências relevantes.