Demonstrativo da posição patrimonial
Introduzido| English | Significado |
|---|---|
| assets/ˈæsets/ | ativos |
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | demonstrativo da posição patrimonial |
| balance sheet/ˈbæləns ʃiːt/ | balanço patrimonial |
| liabilities/ˌlaɪəˈbɪlɪtiz/ | passivos |
| equity/ˈekwɪti/ | patrimônio líquido |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | ativos não circulantes |
| current assets/ˈkʌrənt ˈæsets/ | ativos circulantes |
| debtors/ˈdetəz/ | devedores |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | passivos circulantes |
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | passivo não circulante |
Do £120,000 of assets all belong to the owner?
- A repair shop lists £120,000 of assets, but it also owes suppliers and a bank. The asset total alone cannot tell us the owners' stake or how much cash can be spent today.
- A statement of financial position 财务状况表, also called a balance sheet 资产负债表, shows assets, liabilities and equity at a named date. The income statement measures profit over a period; this statement is a snapshot on one day.
Identify current and non-current assets
- Assets 资产 are resources the business owns or controls. Non-current assets 非流动资产 are kept for continuing use, such as workshop machinery and buildings. They are not bought to sell in normal trading.
- Current assets 流动资产 include cash, stock held for sale and debtors 应收账款: customers who owe the business money. A bicycle held for sale is stock; a bicycle kept for making deliveries is a non-current asset. The business's use of an item matters.
Qual é um ativo?
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
Ativos são o que a empresa possui; os outros são obrigações.
Qual é um ativo circulante?
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
Caixa é um ativo circulante; prédios e máquinas são não circulantes.
Um varejista de bicicletas mantém uma bicicleta para entregas locais. Qual classificação se aplica a esta bicicleta?
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
A classificação depende do uso. A bicicleta de entrega é um ativo não circulante; bicicletas mantidas para venda normal são estoque, um ativo circulante.
Classify what is owed
- Liabilities 负债 are amounts the business owes. Current liabilities 流动负债 are due within a year, such as amounts owed to suppliers or an overdraft. Non-current liabilities 非流动负债 are due after more than a year.
- Read the repayment dates. A loan can have £4,000 due within the next year and £16,000 due later: the first part is current and the rest is non-current. Money owed by customers is an asset; money owed to suppliers is a liability.
Um empréstimo bancário que a empresa deve devolver é um exemplo de ______.
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
Obrigações são o que a empresa deve.
Um empréstimo de £24000 tem £6000 a ser pago dentro do próximo ano e o restante devido depois disso. Quanto é um passivo não circulante (£)?
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
£24000 − £6000 = £18000 está devido após mais de um ano. Os £6000 devidos dentro de um ano são circulantes.
Uma loja tem £7000 a receber dos clientes e deve £4000 aos fornecedores. Qual classificação está correta?
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
Os clientes devem à loja: contas a receber/débitos são ativos circulantes. A loja deve a fornecedores: essas dívidas são passivos circulantes.
Read how the assets are financed
- Equity 所有者权益 is the owners' stake: assets − liabilities. It includes owners' investment and profits kept in the business. The equation is assets = liabilities + equity; both sides describe the same resources and their financing.
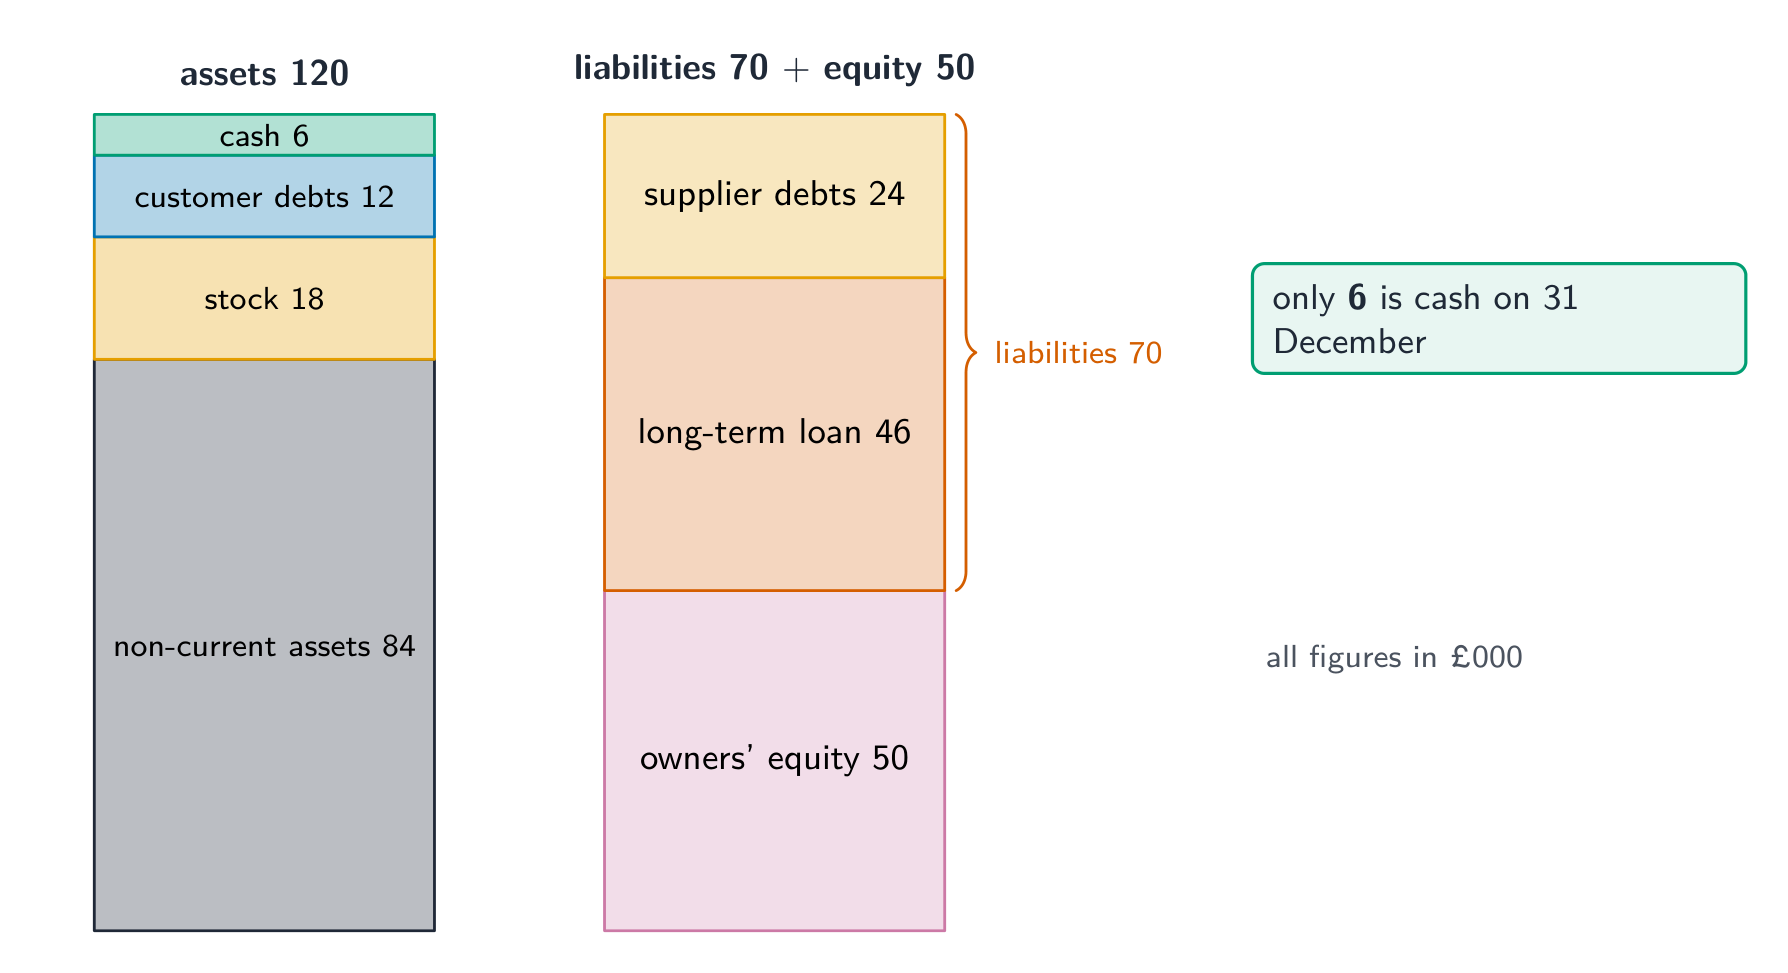
- For the repair shop, assets £120,000 − liabilities £70,000 = equity £50,000. Liabilities £70,000 plus equity £50,000 return to assets £120,000. Equity is not an extra asset or an amount of cash in a separate box.
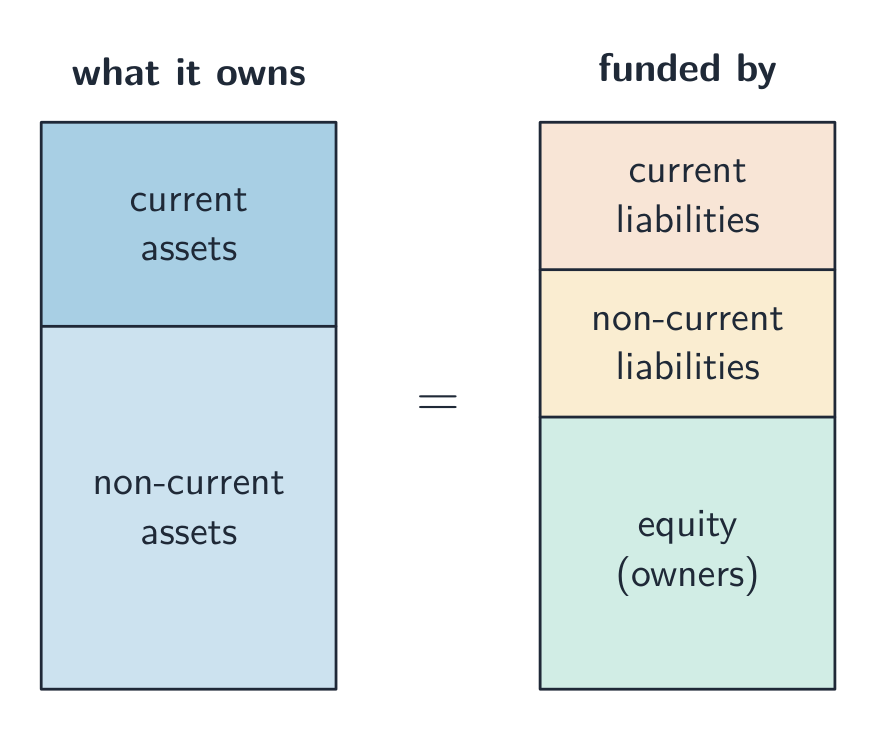
Equal totals do not mean every asset can be turned into cash immediately.
Uma empresa possui ativos de 90 e deve obrigações de 55. Qual é o patrimônio líquido?
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
Patrimônio líquido = ativos − obrigações = 90 − 55 = 35.
No demonstrativo da posição patrimonial, os ativos são sempre maiores que os passivos mais o patrimônio líquido.
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
Falso. Ativos são sempre iguais a passivos mais patrimônio líquido; é por isso que se chama demonstrativo da posição patrimonial.
Uma empresa possui máquinas £65000, estoque £14000, dívidas de clientes £9000 e caixa £2000. Quais são seus ativos totais (£)?
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
Ativos totais = £65000 + £14000 + £9000 + £2000 = £90000. Não adicione patrimônio líquido a esses recursos.
Look inside the totals
- The repair shop has £84,000 of non-current assets, £18,000 stock, £12,000 owed by customers and £6,000 cash. These total £120,000. Supplier debts of £24,000 plus a long-term loan of £46,000 make liabilities £70,000.
- It uses both borrowing/supplier credit and owners' funds. Cash £6,000 is below supplier debts £24,000. Stock sales and customer payments may help, but their timing matters; total assets of £120,000 do not prove it can pay £24,000 today.
Uma empresa tem ativos totais de £168000, passivos circulantes de £31000 e passivos não circulantes de £72000. Qual é o patrimônio líquido (£)?
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
Passivos totais = £31000 + £72000 = £103000. Patrimônio líquido = £168000 − £103000 = £65000.
Explain why the snapshot changes
- If the shop receives a new £10,000 long-term loan, cash and total assets rise by £10,000, and liabilities rise by £10,000. Assets become £130,000 and liabilities £80,000; equity stays £50,000. Borrowing does not create profit.
- If stock recorded at £18,000 is sold for exactly £18,000 cash, stock becomes zero and cash becomes £24,000. Total assets do not change in this simplified transaction. It converts stock into cash, but no profit is made at that selling price.
Uma loja tem ativos de £95000 e passivos de £40000. Ela recebe um novo empréstimo de longo prazo em dinheiro no valor de £15000, sem outras alterações. Qual é o patrimônio líquido imediatamente depois (£)?
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
Os ativos tornam-se £110000 e os passivos £55000. O patrimônio líquido permanece £110000 − £55000 = £55000; o endividamento não aumenta o patrimônio dos proprietários.
A loja tem £4000 em caixa e estoque registrado em £9000. Ela vende todo esse estoque por exatamente £9000 em dinheiro, sem outras alterações. Informe os novos saldos de caixa e estoque e explique os efeitos nos ativos totais e no lucro.
Use as cifras declaradas e vincule cada conclusão a este negócio. Verifique o modelo após escrever sua própria resposta.
Use the statement carefully
- Lenders examine existing debts and assets before deciding on another loan. Suppliers may use current assets and payment history before offering credit. Owners look at their stake and the mix of finance, alongside profit and future plans.
- Equity is a recorded stake, not a guaranteed selling price for the business. Stock may not sell at its recorded value and customers may pay late. One dated statement cannot by itself prove future payment ability or show the year's profit.
Um demonstrativo mostra patrimônio líquido de £80000. Um proprietário afirma que isso garante vender o negócio amanhã por £80000. Avalie essa afirmação, usando um exemplo de ativo e uma fonte adicional de evidência.
Use as cifras declaradas e vincule cada conclusão a este negócio. Verifique o modelo após escrever sua própria resposta.
Make deductions from a new statement
- Identify the date, units, asset uses and debt due dates. Add each category once, calculate equity and check that assets equal liabilities plus equity. You need to interpret a simple statement, rather than memorise how to construct one.
- Support a finance decision with both the amounts and their timing. Selling surplus stock may raise cash, but losing needed stock could interrupt trading; selling essential machinery could reduce future output.
Uma empresa possui ativos de 120 e deve passivos de 45. Qual é o patrimônio líquido, e por que a mesma declaração pode estar desatualizada no dia seguinte?
O patrimônio líquido é ativos menos passivos. A equação contábil mantém os ativos iguais aos passivos mais o patrimônio líquido.
Revise o mesmo exemplo: ativos 120 e passivos 45. Qual é o patrimônio líquido?
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
120 menos 45 resulta em 75. Passivos de 45 mais patrimônio líquido de 75 retornam aos ativos. Outras opções — 35 (o patrimônio líquido da lição a partir de ativos de 90 e passivos de 55); 120 (os ativos).
Uma loja solicita mais £10000 de crédito a um fornecedor. Seu demonstrativo (£000) lista máquinas150, estoque32, dívidas de clientes20, caixa8, passivos circulantes60 e empréstimos de longo prazo90. Calcule os ativos totais e o patrimônio líquido. Explique por que “ativos excedem dívidas” não é suficiente para aprovar o crédito e recomende o que verificar.
Use as cifras declaradas e vincule cada conclusão a este negócio. Verifique o modelo após escrever sua própria resposta.