Demonstrativos de resultado
Introduzido| English | Significado |
|---|---|
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | demonstrativo de resultados |
| revenue/ˈrevənjuː/ | Receita |
| cost of sales/kɒst ɒv seɪlz/ | custo dos produtos vendidos |
| gross profit/ɡrəʊs ˈprɒfɪt/ | lucro bruto |
| expenses/ekˈspensɪz/ | despesas |
| profit for the year/ˈprɒfɪt fəðə jɪə/ | lucro do ano |
| retained profit/rɪˈteɪnd ˈprɒfɪt/ | lucro retido |
| dividend/ˈdɪvɪdend/ | dividendo |
| lenders/ˈlendəz/ | credores |
More sales, but less profit?
- A cycle shop sells more this year, yet its owner has less profit to keep. Sales alone cannot show whether performance improved: the costs matter too.
- An income statement 损益表 compares revenue 收入 and costs over a stated period, such as the year ended 31 December. It measures profit for that period, not the cash held on the final day.
Match the cost to the goods sold
- Revenue is the value of sales made in the period, including credit sales not yet paid for. Cost of sales 销售成本 is the cost of buying or making the goods that were sold. Unsold goods remain stock; they are not all charged as cost of sales now.
- A stationery shop buys 100 notebooks for £2 each and sells 60 for £5 each. Revenue is 60 × £5 = £300; cost of sales is 60 × £2 = £120. The other 40 notebooks remain stock costing £80.
Custo dos produtos vendidos é:
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
Custo dos produtos vendidos é o custo direto de produzir os bens vendidos.
Uma loja compra 80 canecas por £3 cada e vende 50 delas por £8 cada. Qual é o custo das vendas (£)?
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
Somente as 50 canecas vendidas entram no custo das vendas: 50 × £3 = £150. As outras 30 permanecem em estoque com custo de £90.
Follow the two profit steps
- Gross profit 毛利润 = revenue − cost of sales. Expenses 费用 are other running costs, such as shop rent, office salaries and advertising. Do not deduct the same cost twice: a production cost already in cost of sales is not another expense here.
- Profit for the year 年度利润 = gross profit − expenses. For the cycle shop, all figures are £000: revenue 150 − cost of sales 90 = gross profit 60; then 60 − expenses 35 = profit 25. If expenses exceed gross profit, the result is a loss.
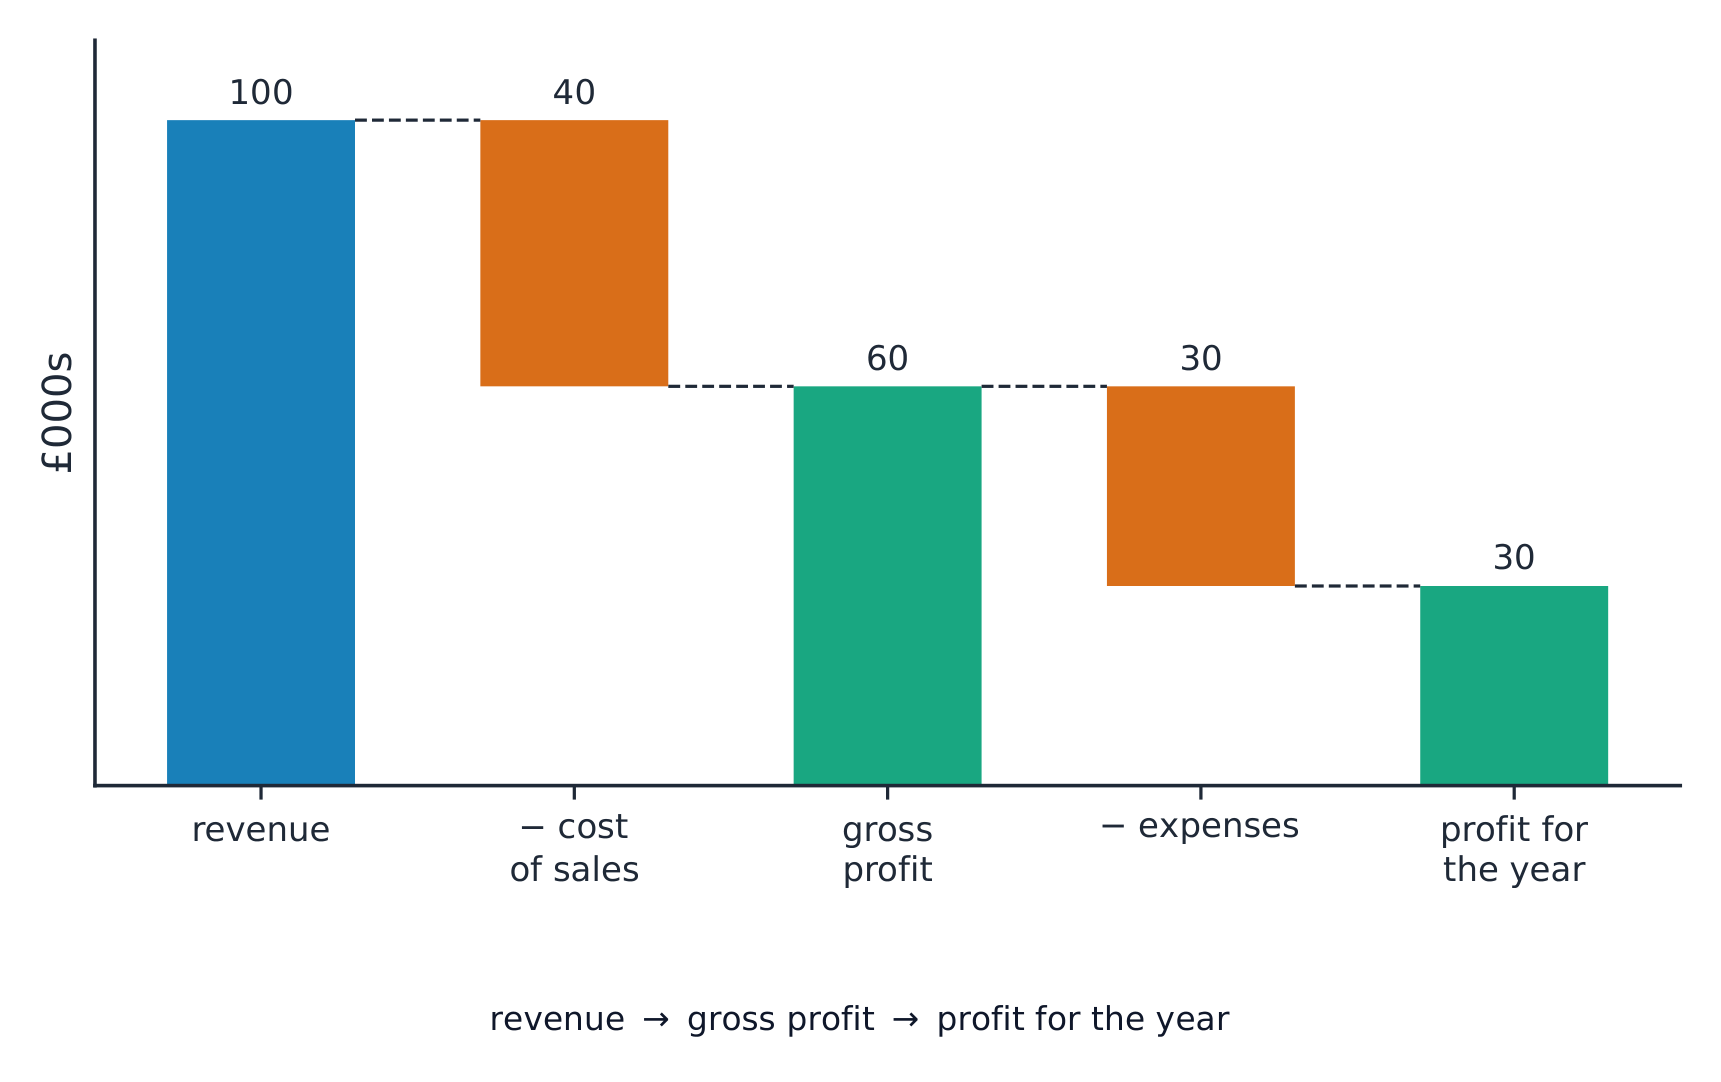
A separate example (£000): revenue 100 − cost of sales 40 = gross profit 60; subtract expenses 30 to leave profit 30.
Ciclo da loja de bicicletas: de vendas a lucro
Siga um ano do ciclo resolvido da loja; todos os valores são £000.
A receita é 200 e o custo dos produtos vendidos é 130. Qual é o lucro bruto?
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
Lucro bruto = 200 − 130 = 70.
O lucro bruto é 70 e as despesas são 45. Qual é o lucro?
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
Lucro = 70 − 45 = 25.
Lucro bruto é o lucro final após deduzir todos os custos.
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
O lucro bruto ainda precisa cobrir as outras despesas. O lucro do ano deduz essas despesas uma vez.
Receita menos custo dos produtos vendidos resulta em lucro ______.
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
Lucro bruto, antes que as despesas sejam deduzidas.
Uma empresa tem receita £42000, custo das vendas £27000 e despesas £18000. Informe o lucro do ano (£), usando sinal negativo para prejuízo.
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
Lucro bruto = £42000 − £27000 = £15000. Lucro = £15000 − £18000 = −£3000, um prejuízo.
Why profit matters and what is retained
- Profit rewards owners for taking business risks. Retained profit 留存利润 is profit kept in the business after distributions to owners, such as dividends 股息. It is an internal source of finance for equipment, expansion or future needs.
- If a company makes £25,000 profit and pays £8,000 in dividends, it retains £17,000. Retaining more leaves less for owners now. Retained profit is not necessarily spare cash: it may already be tied up in stock, customer debts or equipment.
Uma empresa obteve lucro de £36000 no ano e distribuiu £11000 em dividendos. Quanto lucro foi retido (£)?
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
Lucro retido = £36000 − £11000 = £25000. Isso não prova que a empresa detém £25000 em caixa indisponível.
Separate profit from cash
- A credit sale of £100, with cost of sales £60, adds £40 to gross profit before other expenses. If the customer pays next month, this sale brings in no cash today. A profitable business can still struggle to pay a bill on time.
- A £5,000 bank loan increases cash when received, but is not sales revenue or profit. The principal must be repaid. Read a cash-flow forecast alongside the income statement before promising a dividend or buying equipment.
Um banco empresta £9000 a uma loja, creditados em sua conta hoje. Sem outras alterações, qual afirmação está correta?
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
Recebimento de empréstimos aumenta o caixa e o passivo, não a receita ou o lucro. Os juros são uma despesa separada; o principal deve ser devolvido.
Compare the same periods
- In the cycle shop's second year, revenue is £180,000, cost of sales £117,000 and expenses £43,000. Gross profit is £63,000 and profit is £20,000. Revenue rose £30,000, but profit fell £5,000.
- Cost of sales rose £27,000 and expenses rose £8,000: together, costs rose £35,000, more than revenue. Investigate buying costs and the extra expenses before choosing a response; these totals alone do not prove why costs changed.

Todos os valores são £000. A receita é 240, o custo das vendas é 156 e o lucro do ano é 29. Quais são as despesas (£000)?
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
Lucro bruto = 240 − 156 = 84. Despesas = 84 − 29 = 55.
Um florista relata os mesmos períodos de doze meses (£000): Ano A receita 90, custo das mercadorias vendidas 48, despesas 24; Ano B receita 108, custo das mercadorias vendidas 64, despesas 27. O proprietário diz que vendas maiores provam lucro maior. Calcule ambos os lucros e avalie a afirmação. Sugira uma investigação.
Use as cifras declaradas e vincule cada conclusão a este negócio. Verifique o modelo após escrever sua própria resposta.
Turn figures into a decision
- Owners judge rewards and how much to retain. Managers can compare costs and investigate a rent or advertising increase. Lenders 放贷方 use profit as one sign that repayments may be affordable, but also need cash-flow and debt information.
- Use a figure, explain its effect, then qualify the decision. For example, lower profit leaves less to finance a new repair area. Cutting advertising may save expense now, but could reduce later sales; check which spending supports revenue.
Uma empresa obteve £28000 de lucro. Propõe um dividendo de £20000 e precisa de £15000 para novos equipamentos. Apenas £9000 em caixa está disponível, incluindo pagamentos de clientes ainda não recebidos. Explique por que apenas a cifra do lucro não justifica pagar o dividendo agora. O que os gestores devem verificar?
Use as cifras declaradas e vincule cada conclusão a este negócio. Verifique o modelo após escrever sua própria resposta.
Make a recommendation from fresh evidence
- Read the business, period and units first. Calculate gross profit, then deduct expenses once. If sales rise, compare the cost changes before claiming that profit must rise too.
- For a recommendation, link the numbers to the owner's aim and name the extra evidence needed. Past profit cannot guarantee future sales or cash; the two statements answer different questions.
Receita é 360, custo das mercadorias vendidas é 210 e despesas são 90. Quais são o lucro bruto e o lucro líquido, e por que eles são diferentes?
Lucro bruto é receita menos custo das mercadorias vendidas. O lucro depois subtrai as despesas.
Revise o mesmo exemplo: receita 360, custo das vendas 210 e despesas 90. Qual é o seu lucro bruto?
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
360 menos 210 resulta em 150. O lucro de 60 é o que resta após as despesas. Outras opções — 70 (lucro bruto da aula com receita de 200); 60 (lucro líquido após despesas).
Uma oficina de reparos obteve £12000 de lucro este ano e solicitou empréstimo de £30000 por cinco anos. Explique uma conclusão útil que um credor pode tirar da demonstração de resultados e duas coisas que ainda precisa verificar.
Use as cifras declaradas e vincule cada conclusão a este negócio. Verifique o modelo após escrever sua própria resposta.