- 기업이 자금이 필요한 이유(창업 자금, 확장, 유동 자금, 현금 흐름 문제)를 설명하시오
- 단기 및 장기 자금, 내부 및 외부 자금 출처를 구분하시오
- 자금 출처를 서술하시오(잉여금, 자산 매각, 소유자 예금, 은행 대출/신용한도, 주식 발행, 사채, 리스, 유상 구매, 상업 신용, 마이크로파이낸싱, 크라우드펀딩, 정부 보조금)
- 자금 출처 선택에 영향을 미치는 요인을 설명하시오
재무 정보 및 의사결정
IGCSE 비즈니스 연구 · 주제 5
 12:52
재무 정보 및 의사결정
이 사업은 잘 나가고 있었습니다. 매달 수익을 내며, 제품이 팔리고 고객도 만족했습니다. 그러나 은행 계좌의 돈을 주의 깊게 보십시오. 공급업체가 원한 것은…
영어 내레이션 · 영어와 중국어 자막 전환 가능
5.1
기업이 자금이 필요한 이유
Syllabus
출처: Cambridge International syllabus
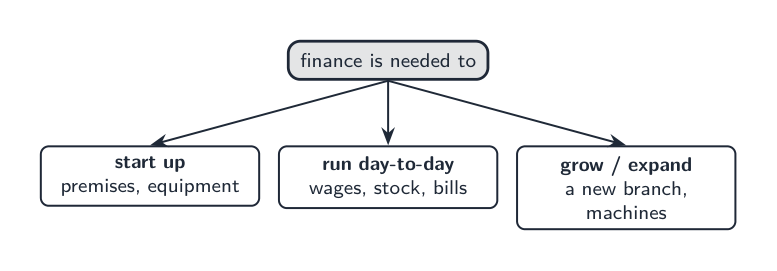
**자금(finance)**이란 기업이 필요로 하는 돈을 의미합니다. 기업은 다음 목적을 위해 자금이 필요합니다:
- 창업 초기 — 수익이 발생하기 전에 장비와 재고를 구매하기 위한 창업 자본(start-up capital),
- 성장 — 신규 매장 또는 기계 도입 등 **확장(expansion)**에 사용할 자금,
- 일상 운영 — 고객이 결제할 때까지 임금과 공급업체에 지급하기 위한 유동자본(working capital),
- 현금 흐름(cash-flow) 문제 시 생존 — 지출이 수입보다 많은 상황.
자금의 출처
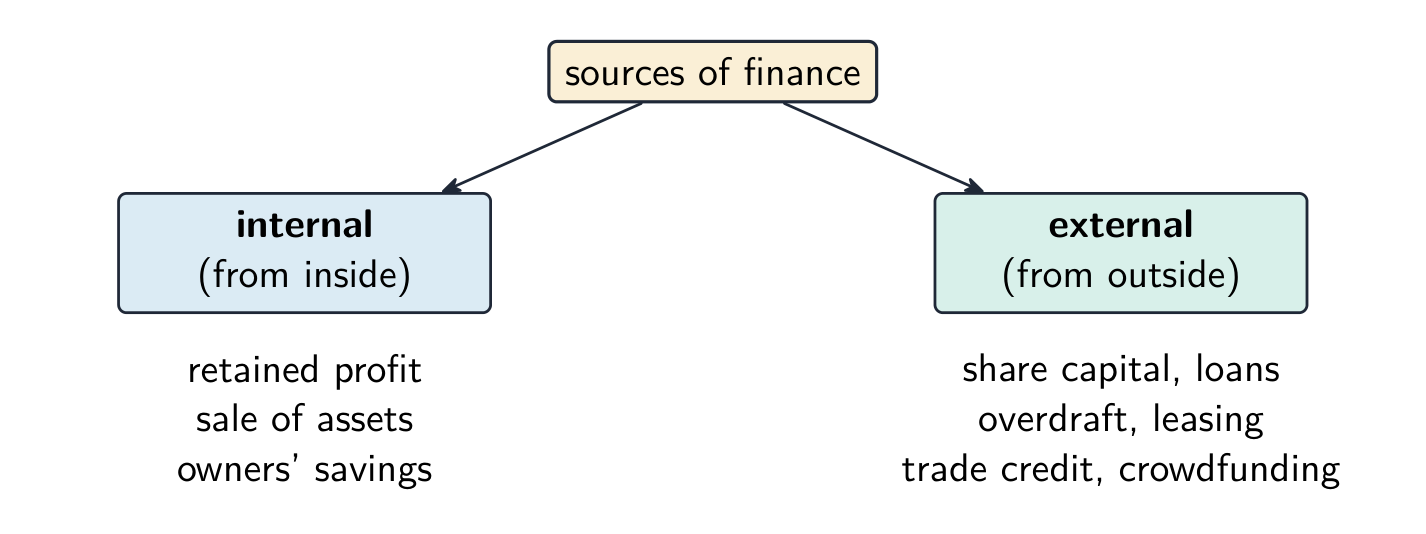
Finance can be short-term (paid back within a year) or long-term (over several years). It can come from inside the business (internal) or from outside (external).
| 출처 | 내부 / 외부 | 비고 |
|---|---|---|
| 잉여이익(retained profit) | 내부 | 기업에 retained되어 배당되지 않은 이익 |
| 자산 매각(sale of assets) | 내부 | 더 이상 필요하지 않은 자산 매각 |
| owners' savings | internal | the owners' own money |
| 은행 대출(bank loan) | 외부 | 시간이 지나며 **이자(interest)**를 포함하여 상환하는 차입금 |
| 은행 차입 한도(bank overdraft) | 외부 | 단기적 필요에 따라 계좌 잔고가 0 이하로 허용됨 |
| 신주 발행(issuing new shares) | 외부 | 유한회사에서만 가능; 자금을 조달하지만 통제권을 공유함 |
| 사채(debentures) | external | 이자를 지급하는 회사에 대한 장기 대출 |
| 리스(leasing) | external | 구매 대신 장비 대여 |
| 임대 구매(hire purchase) | external | 현재 구매하고 월 분할로 납부 |
| 무역신용(trade credit) | external | 예시: 30일 후 공급업체에 지급 |
| 마이크로 파이낸스(microfinance) | external | 빈곤 지역의 소규모 기업을 위한 소액 대출 |
| 크라우드펀딩(crowdfunding) | external | 많은 사람들이 각자 소액을 기부하며, 대부분 온라인으로 진행 |
| 정부 보조금(grants) | external | 상환 불필요한 정부 지원금 |
자금 출처 선택
최적의 출처는 필요한 자금 규모와 기간, 비용(이자 및 수수료), 기업의 규모 및 법적 유형(주식 발행은 회사에만 가능), 소유주가 감수할 수 있는 위험 및 통제 수준에 따라 달라집니다.
| 필요 | 적합한 자금 조달원 | 이유 |
|---|---|---|
| 단기 자금 부족 (고객이 대금을 지급하기 전에 임금을 지급해야 하는 경우) | 당좌 대월, 외상 매입 | 단기적이고 유연함. 사용한 금액에 대해서만 이자를 지급함 |
| 새 기계 또는 차량 | 은행 대출, 리스, 할부 구매 | 자산을 사용하는 여러 해에 걸쳐 비용을 나누어 부담함 |
| 새 공장 또는 대규모 확장 | 유보 이익, 주식 발행, 장기 대출 | 장기간 많은 자금을 조달함 |
예제 풀이. 아메드는 작은 인쇄소를 소유한 개인 사업자입니다. 새 프린터를 구입하려면 $6,000이 필요합니다. 자금 조달원 두 가지를 제안하고 그중 하나를 추천하세요. 은행 대출을 받으면 지금 $6,000 전액을 받아 3년에 걸쳐 상환할 수 있지만, 아메드는 이자를 내야 하며 개인 사업자로서 부채에 대해 무한 책임을 집니다. 프린터를 리스하면 구입하는 대신 매월 요금을 내므로 지금 큰돈이 필요하지 않고 리스 회사가 수리해 주지만, 프린터를 소유할 수 없고 총비용이 더 높습니다. 개인 사업자인 그는 주식을 판매할 수 없습니다. 추천: 리스. 사업 규모가 작고 일상적인 운영에 쓸 현금을 보유할 수 있으며, 프린터는 금방 구식이 되므로 소유하지 않아도 문제가 덜하기 때문입니다.
탐색하기
자금 조달 실험실
시기, 위험도, 소유권에 따른 가장 적합한 자금 조달 유형을 선택하십시오.
어휘
연습하기
| English | 한국어 |
|---|---|
| finance/ˈfaɪnæns/ | 자금 |
| start-up capital/stɑːt ʌp ˈkæpɪtl/ | 초기 투자금 |
| expansion/ekˈspænʃn/ | 확장 |
| working capital/ˈwɜːkɪŋ ˈkæpɪtl/ | 유동 자금 |
| cash-flow/kæʃ fləʊ/ | 현금 흐름 |
| short-term/ʃɔːt tɜːm/ | 단기 |
| long-term/lɒŋ tɜːm/ | 장기 |
| retained profit/rɪˈteɪnd ˈprɒfɪt/ | 잉여이익 |
| assets/ˈæsets/ | 자산 |
| loan/ləʊn/ | 대출 |
| interest/ˈɪntrest/ | 이자 |
| overdraft/ˈəʊvədræft/ | 과도 차입 |
| shares/ʃeəz/ | 주식 |
| debentures/deˈbentʃəz/ | 사채 |
| leasing/ˈliːsɪŋ/ | 리스(임대) |
| hire purchase/ˈhaɪə ˈpɜːtʃɪs/ | 할부 구매 |
| trade credit/treɪd ˈkredɪt/ | 무역 신용 |
| microfinance/ˌmaɪkrəʊfaɪˈnæns/ | 마이크로파이낸스 |
| crowdfunding/ˈkraʊdfʌndɪŋ/ | 크라우드펀딩 |
| grants/ɡrænts/ | 보조금 |
| cash/kæʃ/ | 현금 |
| profit/ˈprɒfɪt/ | 이익 |
5.2
현금 흐름과 유동자본
Syllabus
- 현금의 중요성과 현금과 이익의 차이를 설명하시오
- 현금 흐름 예측서(유입액, 유출액, 순현금 흐름, 기말/말기 잔액)를 작성, 완성하고 해석하시오
- 유동 자금과 기업이 현금 흐름 문제를 극복하는 방법을 설명하시오
출처: Cambridge International syllabus
현금은 이익과 다릅니다
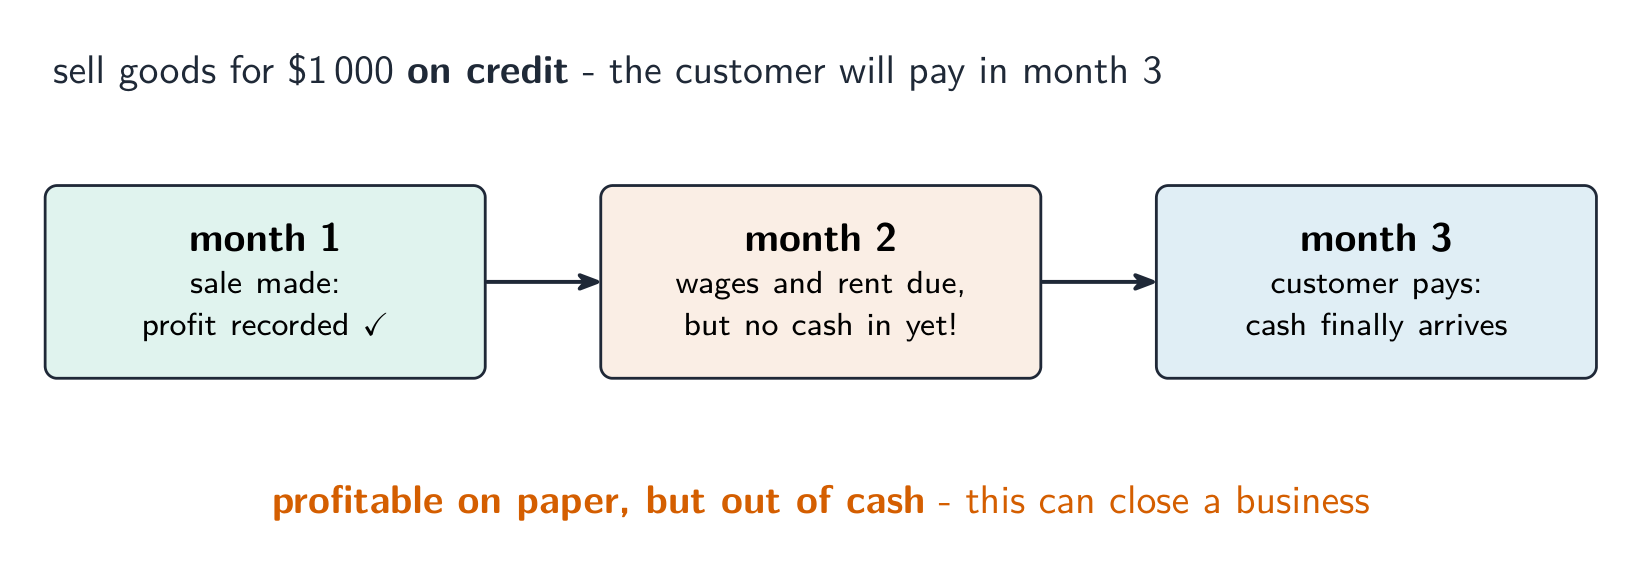
현금은 기업이 즉시 사용할 수 있는 자금이다. 이익은 특정 기간 동안 매출액에서 비용을 뺀 것이다. 기업이 이익을 내고 있어도 고객이 아직 대금을 지급하지 않은 경우 현금 부족에 빠질 수 있으며, 현금 부족은 수익성이 있는 기업조차 폐업으로 몰아갈 수 있다.
현금 흐름 예측
**현금 흐름 예측(cash-flow forecast)**은 매월 유입되는 자금과 유출되는 자금을 예측합니다. 이를 위해 다음과 같은 요소를 사용합니다:
- 유입(inflows) — 매출, 대출 등으로 들어오는 자금,
- 유출(outflows) — 임금, 임대료, 자재비 등으로 나가는 자금,
- 순현금흐름(net cash flow) — 유입 − 유출,
- 초기 잔액(opening balance) — 월 시작 시 보유 현금,
- 종말 잔액(closing balance) — 월 말 시 보유 현금.
$$\text{net cash flow} = \text{inflows} - \text{outflows}$$
$$\text{closing balance} = \text{opening balance} + \text{net cash flow}$$
해설 예제. 한 상점이 다음 달 £12,000의 유입과 £9,000의 유출을 예상하며, 월초 은행 잔고는 £2,000입니다. 순현금 흐름과 종말 잔고를 구하십시오.
$$\text{net cash flow} = \text{\pounds} 12\,000 - \text{\pounds} 9\,000 = \text{\pounds} 3\,000$$
$$\text{closing balance} = \text{\pounds} 2\,000 + \text{\pounds} 3\,000 = \text{\pounds} 5\,000$$
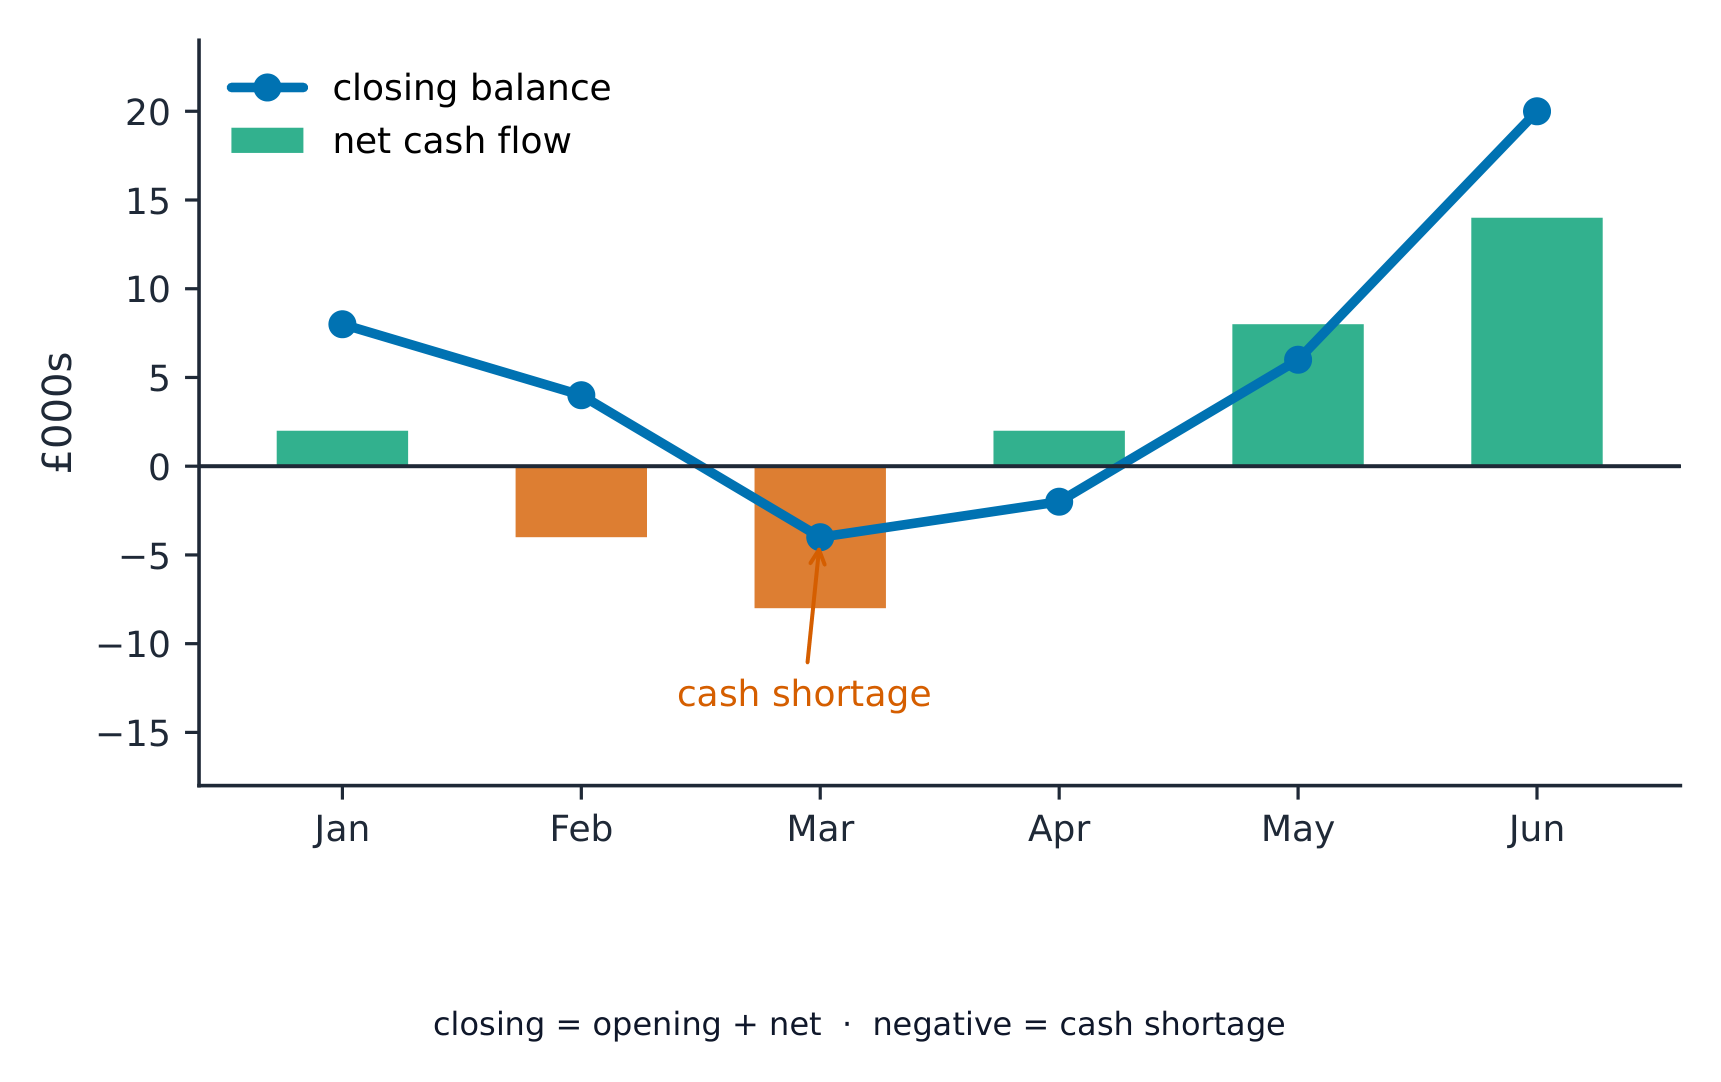
시험 문제에서는 빈칸을 채워야 하는 예측표가 자주 제시됩니다. 각 월을 차례로 계산하세요. 기말 잔액 = 기초 잔액 + 순현금흐름이며, 해당 기말 잔액이 다음 달의 기초 잔액이 됩니다.
| 4월 ($) | 5월 ($) | 6월 ($) | |
|---|---|---|---|
| 총유입액 | 7,000 | 5,000 | 9,000 |
| 총유출액 | 6,000 | 8,000 | 6,500 |
| 순현금흐름 | 1,000 | -3,000 | 2,500 |
| 기초 잔액 | 1,500 | 2,500 | -500 |
| 기말 잔액 | 2,500 | -500 | 2,000 |
예제 풀이. 위의 굵게 표시된 수치를 완성한 다음 예측 결과가 무엇을 보여 주는지 설명하세요. 이 사업체의 5월 말 잔액은 -$500으로 예상됩니다. 그달에 모든 대금을 지급할 현금이 충분하지 않을 것입니다. 5월에 최소 $500의 당좌 대월을 약정하거나, 일부 재료의 구입을 6월로 미루거나, 공급업체에 지급 기한 연장을 요청할 수 있습니다. 6월에 현금이 회복되므로 부족액이 적고 부족 기간도 짧아 당좌 대월이 가장 적합한 해결책입니다.
유동자본
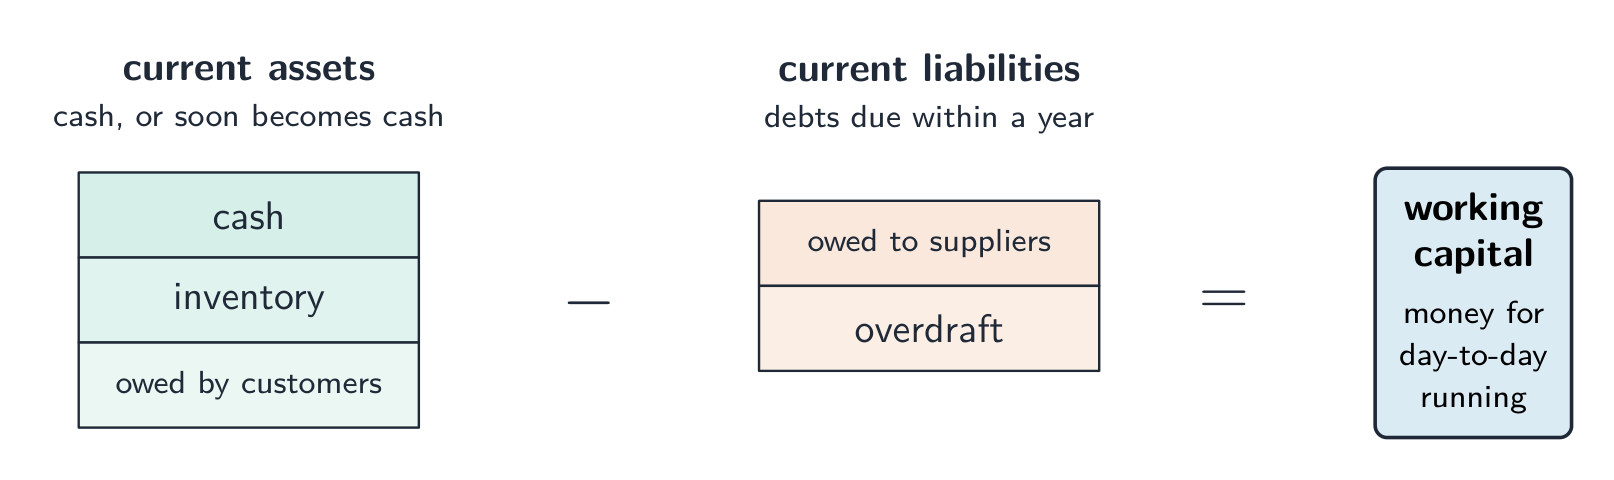
Working capital은 current assets에서 current liabilities를 뺀 가치입니다. 일상 운영을 지원합니다. Current assets에는 현금, 재고, 채무가 있는 고객이 포함됩니다. Current liabilities에는 공급업체에 대한 단기 부채 등이 포함됩니다. 이는 현금 잔고가 아닙니다. 해당 자산이 현금으로 전환되기 위해서는 재고를 판매하고 고객이 결제해야 합니다. Working capital이 양수여도 오늘 치러야 할 대금을 지불하는 데 어려움을 겪을 수 있습니다.
$$\text{working capital} = \text{current assets} - \text{current liabilities}$$
Cash-flow 문제를 해결하기 위해 비즈니스는 승인된 Overdraft, 공급업체 연체 결제 협상, 고객 조기 결제 요청, 불필요한 자산 매각 또는 비필수 지출 삭제를 고려할 수 있습니다. 갭의 규모와 시점, 이자 또는 할인, 공급업체 계약 및 향후 매출이나 생산에 미치는 영향을 고려하십시오. Forecast는 추정치이며 실제 수령액이나 지급액과 차이가 있을 때 업데이트해야 합니다.
탐색하기
현금 흐름 예측
매월 현금 유입과 유출을 예측하면, 자금 부족이 발생하기 전에 기업을 경고합니다.
탐색하기
현금 흐름 예측 실험실
매월 현금 유입, 현금 유출 및 오븐 단발 구매를 드래그하십시오. 제빵소가 6개월 동안 적자 없이 운영될 수 있습니까?
어휘
연습하기
| English | 한국어 |
|---|---|
| cash-flow forecast/kæʃ fləʊ ˈfɔːkæst/ | 현금 흐름 예측 |
| inflows/ˈɪnfləʊz/ | 유입 |
| outflows/aʊtˈfləʊz/ | 유출 |
| net cash flow/net kæʃ fləʊ/ | 순 현금 흐름 |
| opening balance/ˈəʊpənɪŋ ˈbæləns/ | 초기 잔액 |
| closing balance/ˈkləʊzɪŋ ˈbæləns/ | 말기 잔액 |
| current assets/ˈkʌrənt ˈæsets/ | 유동 자산 |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | 유동 부채 |
| liabilities/ˌlaɪəˈbɪlɪtiz/ | 부채 |
5.3
손익계산서
Syllabus
- 손익계산서의 주요 특징(매출, 매출원가, Teaching gross profit, 비용, 당기순이익)을 식별하시오
- 이해관계자가 손익계산서를 사용하는 방법을 설명하시오
출처: Cambridge International syllabus
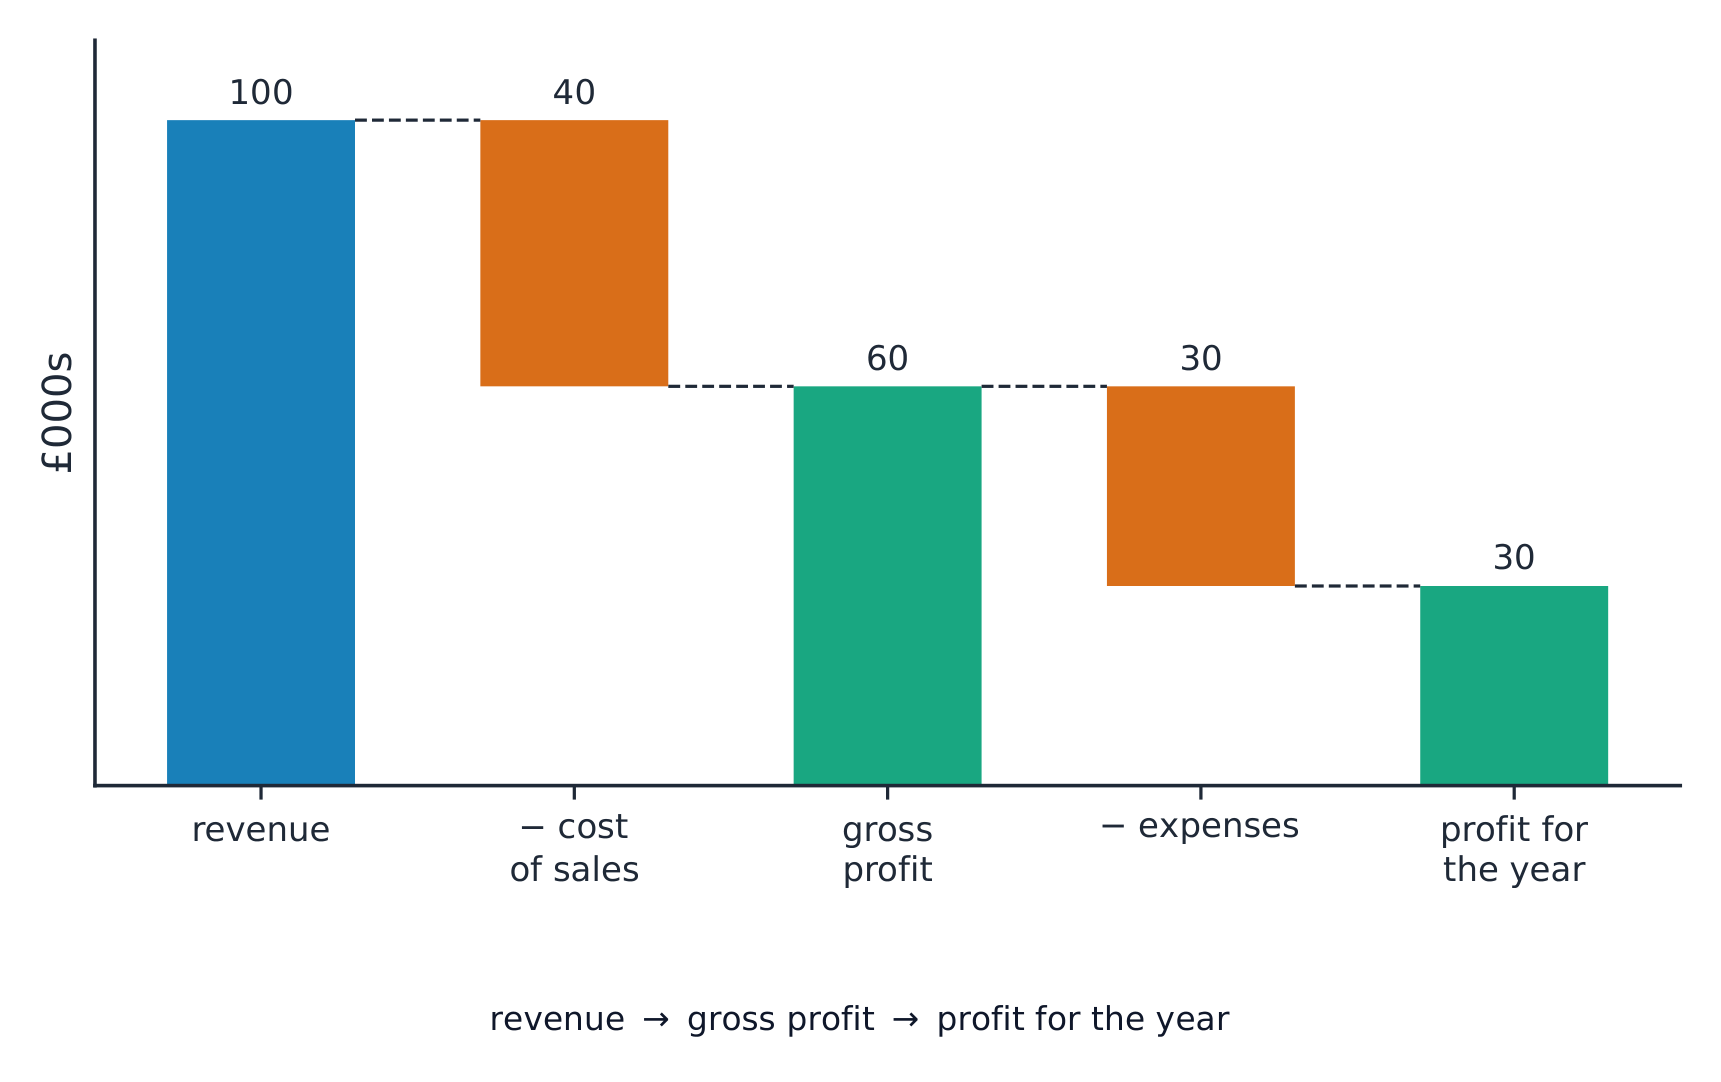
An income statement shows how much profit a business made over a period, usually a year.
| 항목 | 의미 |
|---|---|
| 매출액 | 해당 기간 중 신용 판매를 포함한 판매 가치 |
| 판매원가 | 판매된 재고를 제조하거나 구매하는 데 든 비용 |
| 총이익 | 매출액에서 판매원가를 뺀 금액 |
| 경비 | 기타 운영비: 상점 임대료, 사무실 급여, 광고비 |
| 당기순이익(profit for the year) | 총이익 − 경비 |
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
$$\text{profit for the year} = \text{gross profit} - \text{expenses}$$
해설 예제. 한 기업의 매출액은 £200,000, 판매원가는 £120,000, 운영비(경상비용)는 £50,000입니다. 이 기업의 총이익과 당기순이익을 구하시오.
$$\text{gross profit} = \text{\pounds} 200\,000 - \text{\pounds} 120\,000 = \text{\pounds} 80\,000$$
$$\text{profit for the year} = \text{\pounds} 80\,000 - \text{\pounds} 50\,000 = \text{\pounds} 30\,000$$
Profit은 소유자에게 비즈니스 리스크를 감당하는 대가를 제공합니다. Retained profit은 dividends 등 소유자에게 배당된 후 보유되는 수익입니다. 장비나 확장용 내부 자금을 제공합니다. £30,000의 수익을 내고 £12,000의 배당을 지급하면 £18,000가 retained됩니다. 이것이 £18,000의 여분 현금이 않음을 증명하지는 않습니다: 자금은 재고, 채무 또는 장비에 묶여 있을 수 있습니다.
매출 증가가 반드시 이익 증가를 보장하지는 않습니다. 동일한 기간을 비교하십시오. 매출이 £20,000 증가했으나 판매원가와 경비가 합산되어 £24,000 증가하면 이익은 £4,000 감소합니다. 향후 매출을 지원할 수 있는 지출을 줄이기 전에 원인을 조사하십시오. 재고 전부가 판매원가로 처리되는 것은 아니며, 생산비를 다시 다른 경비로 차감해서는 안 됩니다.
손익계산서는 이해관계자가 사용합니다. 주주는 보상과 재투자를 비교하고, 경영자는 비용 변화를 조사하며, 대출자는 수익이 상환 능력을-support할지 판단합니다. 대출자는 또한 현금 흐름과 기존 부채 정보도 필요하며, 과거 이익이 미래 상환을 보장하지는 않습니다.
탐색하기
재무제표 흐름
비즈니스 이벤트가 사용자들이 읽는 재무제표로 어떻게 연결되는지 확인함.
어휘
연습하기
| English | 한국어 |
|---|---|
| revenue/ˈrevənjuː/ | 매출액 |
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | 손익계산서 |
| cost of sales/kɒst ɒv seɪlz/ | 매출원가 |
| gross profit/ɡrəʊs ˈprɒfɪt/ | 총이익 |
| expenses/ekˈspensɪz/ | 경비 |
| profit for the year/ˈprɒfɪt fəðə jɪə/ | 당기 순이익 |
| stakeholders/ˈsteɪkhəʊldəz/ | 이해관계자 |
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | 재무상태표 |
| dividend/ˈdɪvɪdend/ | 배당금 |
5.4
재무제표 (재무상태표)
Syllabus
- 재무제표의 주요 분류를 식별한다: 비유동 자산과 유동 자산, 유동 부채와 비유동 부채, 그리고 자본(주주지분)
- 재무제표가 어떻게 활용되는지 설명한다
출처: Cambridge International syllabus
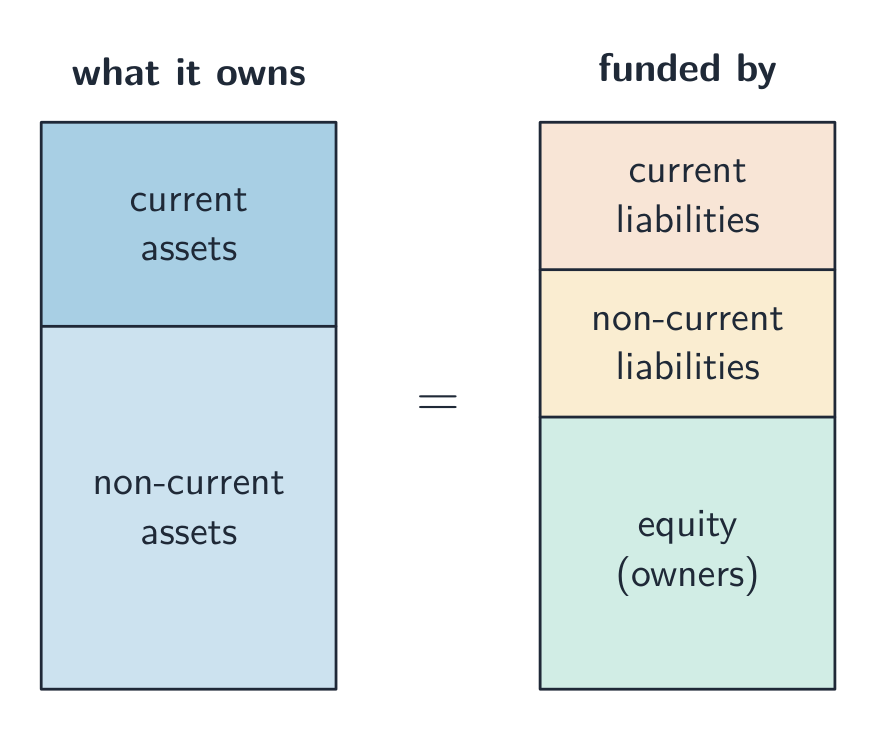
재무제표(또는 대차대조표)는 특정 시점의 한 기업이 보유한 자산과 부채(부채)를 보여줍니다.
- 비유동자산 — 장기 보유용 자산: 건물, 기계류.
- current assets — 단기 항목: inventory, 채무가 있는 고객, 현금.
- current liabilities — debts due within a year: an overdraft, money owed to suppliers.
- non-current liabilities — debts due after more than a year: a long-term loan.
- 주주자본 — 주주의 기록된 지분: 자산에서 부채를 뺀 금액. 주주 출자와 기업에留存된 이익을 포함합니다.
Statement는 사용자가 비즈니스가 어떤 자산을 보유하고 있으며 어떻게 자금을 조달했는지 볼 수 있게 돕습니다. 기록된 equity는 비즈니스의 보증된 판매 가격이 아닙니다. Lender는 기존 차입을 검토하며, Supplier는 Credit 제공 전 현재 부채와 자원을 확인합니다. 두 모두 Payment ability를 판단하기 위해 Due dates와 Cash-flow forecast가 필요합니다.
Interpretation example. 한 상점은 £84,000의 Non-current assets, £18,000의 재고, £12,000의 채무가 있는 고객, £6,000의 현금을 보유하여 총 자산은 £120,000입니다. 공급업체 부채 £24,000과 장기 대출 £46,000로 부채는 £70,000이 되어 Equity는 £50,000입니다. 현재 현금으로 남아있는 것은 £6,000뿐입니다. 재고는 천천히 판매될 수 있고 고객은 늦게 결제할 수 있으므로 자산 총액은 상점이 오늘 £24,000를 지불할 수 있음을 보장하지 않습니다.
A new £10,000 cash loan increases assets and liabilities by £10,000 each; equity is unchanged. Selling surplus stock at its recorded cost converts stock into cash without increasing total assets or profit. Selling needed stock or essential machinery may harm future trading. A loan with instalments due within a year and later has both current and non-current parts.
탐색하기
재무제표 흐름
비즈니스 이벤트가 사용자들이 읽는 재무제표로 어떻게 연결되는지 확인함.
어휘
연습하기
| English | 한국어 |
|---|---|
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | 비유동자산 |
| inventory/ˈɪnvəntri/ | 재고 |
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | 비유동 부채 |
| owners' equity/ˈəʊnəz ˈekwɪti/ | 자본(주주지분) |
| ratios/ˈreɪʃɪəʊz/ | 비율 |
| profitability/ˌprɒfɪtəˈbɪlɪti/ | 수익성 |
5.5
재무제표 분석
Syllabus
- 수익성 비율을 계산하고 해석한다: 총이익 마진, 순이익 마진 및 운용자본수익률(ROCE)
- 유동성 비율을 계산하고 해석한다: 유동비율 및 산도 시험(빠른) 비율
- 내부 및 외부 사용자가 계정 분석을 통해 의사결정을 내리는 방법을 설명한다
출처: Cambridge International syllabus
회계정보에서 비율을 계산하여 기업을 평가할 수 있습니다. 비율은 두 숫자를 비교합니다.
수익성 비율
수익성 비율은 기업이 이익을 창출하는 능력이 얼마나 좋은지를 보여줍니다.
$$\text{gross profit margin} = \frac{\text{gross profit}}{\text{revenue}} \times 100\%$$
$$\text{profit margin} = \frac{\text{profit for the year}}{\text{revenue}} \times 100\%$$
$$\text{ROCE} = \frac{\text{profit}}{\text{capital employed}} \times 100\%$$
- 총이익률 — 매출액 대비 총이익의 비율(백분율).
- 수익률 — 당기순이익이 매출액에 차지하는 비율(백분율).
- 자본 수익률(ROCE) — 사용 자본(투자금) 대비 순이익의 비율. 투자 자금의 활용 효율을 나타냄.
더 높은 비율은 비교 가능한 수치를 사용하여 매출 또는 자본당 더 많은 이익을 의미합니다. 이는 향후 결과가 더 좋을 것을 보장하지 않습니다: 품질 또는 필수 유지보수를 줄이면 현재는 이익이 증가하지만 향후 거래에 해를 끼칠 수 있습니다. 유사한 비즈니스와 동일한 기간을 비교하고 변화의 원인을 조사하십시오.
해설 예시. 동일한 기업(매출 £200,000, 총이익 £80,000, 당기순이익 £30,000)의 사용 자본은 £150,000이다. 이 기업의 세 가지 수익성 지수를 구하시오.
$$\text{gross profit margin} = \frac{80\,000}{200\,000} \times 100\% = 40\%$$
$$\text{profit margin} = \frac{30\,000}{200\,000} \times 100\% = 15\%$$
$$\text{ROCE} = \frac{30\,000}{150\,000} \times 100\% = 20\%$$
유동성 비율
유동성 지수는 기업이 단기 부채를 상환할 능력을 평가하는 데 도움을 준다.
$$\text{current ratio} = \frac{\text{current assets}}{\text{current liabilities}}$$
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
- 유동비율은 유동자산을 유동부채와 비교합니다. 비율이 1.5:1이면 유동부채 £1당 유동자산이 £1.50이라는 뜻입니다. 1.5–2 정도의 값은 흔히 쓰이는 기준이지만, 모든 기업이 대금을 제때 지급할 수 있다는 증거는 아닙니다.
- 산성 테스트 비율은 더 엄격한 기준이다. 재고 자산을 제외하는데, 재고는 아직 판매되지 않았고 현금으로 전환되는 속도가 느릴 수 있기 때문이다. 나머지 자산에는 미지급 고객 채무가 포함될 수 있다.
Worked example. A business has current assets of £40,000 (including £10,000 of inventory) and current liabilities of £20,000. Find its current ratio and acid test ratio.
$$\text{current ratio} = \frac{40\,000}{20\,000} = 2.0$$
$$\text{acid test ratio} = \frac{40\,000 - 10\,000}{20\,000} = 1.5$$
비율 자체에도 의미가 있지만, 판단에는 맥락이 필요하다. 예를 들어 유동 자산이 £36,000, 재고가 £18,000, 유동 부채가 £24,000라면 현재비율은 1.5:1, 산성 테스트 비율은 0.75:1이다. 이후 유동 자산이 £48,000(재고 £36,000, 미지급 채무 £6,000, 현금 £6,000 포함)이고 부채가 변하지 않는다면 비율은 2:1와 0.5:1가 된다. 높은 현재비율은 재고를 판매하지 않은 상태에서의 weaker coverage를 가릴 수 있음을 숨길 수 있다.
재고의 품질과 판매 가능성, 고객의 결제 시기 및 채무 만기일을 확인하라. 매우 높은 현재비율은 재고 과다나 유휴 현금을 시사할 수 있다. 현금 매출이 빠른 기업과 재고 판매가 느린 기업은 운영 방식이 다르다. 어느 비율도 대금 지급 시기를 보장하지는 않는다.
재무 분석을 사용하는 사람
- 내부 사용자(소유주 및 관리자)는 시간 경과에 따른 마진과 ROCE를 비교하고, 비용을 조사하며 가격이나 투자를 평가한다. 총이익률이 하락하면 구매 비용, 판매 가격 또는 제품 구성의 변화를 반영할 수 있으며, 단일 원인을 즉시 식별하지는 못한다.
- 은행, 공급업체 및 투자자와 같은 외부 사용자는 장부를 통해 대출, 신용 제공 또는 투자를 결정한다. 그들은 또한 예측, 기존 부채 및 상환 일정을 필요로 한다. 비율은 과거 또는 특정 시점의 데이터를 사용하므로 서비스 품질이나 고객 충성도와 같은 요소를 포함하지 않는다.
탐색하기
회계 비율 진단
비율을 기업의 질문에 따라 분류하십시오.
어휘
연습하기
| English | 한국어 |
|---|---|
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | 총이익률 |
| profit margin/ˈprɒfɪt ˈmɑːdʒɪn/ | 매출총이익률 |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | 투입자본수익률 |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | 사용 자본 |
| liquidity/lɪˈkwɪdɪti/ | 유동성 |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | 유동비율 |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | 신속비율 |
5.5
시험 팁
- 현금은 수익이 아니다: 수익을 내는 기업이라도 고객이 제때 대금을 지불하지 않으면 현금 부족에 빠질 수 있다. 현금 흐름 예상의 최종 잔액을 주의 깊게 지켜봐야 한다.
- 내부 조달원(잉여금, 자산 매각, 소유주Saved funds)과 외부 조달원(은행 대출, 차입, 주식 발행, 리스, 상업신용)을 구분하라.
- 핵심 공식: 순현금 흐름 = 유입액 − 유출액; 최종 잔액 = 초기 잔액 + 순현금 흐름; 운전자본 = 유동 자산 − 유동 부채.
- 수익성 지수(총마진, 마진, ROCE)는 백분율이며, 현재비율과 산성 테스트 비율은 숫자 또는 1에 대한 비율이다. 유사한 기간과 기업을 비교하라. 높은 현재비율은 증가하는 재고 미판매분을 숨길 수 있으므로 산성 테스트 비율과 현금 흐름 시점을 확인해야 한다.
- 주식 발행을 통한 자금 조달은 유한 책임 회사에만 해당하며, 개인사업자나 합자에서는 불가하다.
어휘 카드 의미
현금 흐름: 시간이 지나며 기업으로 유입되고 유출되는 자금. 단기: 주나 달과 같은 짧은 기간을 가리킴. 장기: 주가 아닌 수 년 단위의 기간을 가리킴. 대출: 현재 빌려서 나중에 이자를 포함하여 갚는 금액. 사채: 기업의 자산을 담보로 하는 장기 대출. 리스: 소유권 없이 자산을 사용하기 위해 지불하는 비용. 임대 구매: 분할 납부로 자산을 구매하여 마지막에 소유권을 얻는 방식. 크라우드펀딩: 많은 소액 기여자로부터 자금을 조달하는 방식. 자본 수익률: 사업에 사용된 장기 자본 대비 이익. 산성 테스트 비율: 재고를 제외한 단기 자산이 단기 부채를 상환할 수 있는지 확인하는 지표.
이 주제에 대한 인터랙티브 수업
즉시 체크 기능 exercises를 통해 단계별로 진행하세요.