Plan financiero
Introducido| English | Significado |
|---|---|
| financial plan/faɪˈnænʃl plæn/ | plan financiero |
| variable cost/ˈveərɪəbl kɒst/ | coste variable |
| fixed cost/fɪkst kɒst/ | coste fijo |
| revenue/ˈrevənjuː/ | ingresos totales |
| cash-flow forecast/kæʃ fləʊ ˈfɔːkæst/ | previsión de flujo de caja |
| sensitivity analysis/ˌsensɪˈtɪvɪti əˈnæləsɪs/ | análisis de sensibilidad |
¿Pueden los números transmitir la idea?
- Un plan financiero estima el dinero que necesita un negocio, genera, gasta y retiene a lo largo del tiempo.
- Conecta la idea de negocio con los números: capital inicial, precio, ventas esperadas, costos variables, costos fijos, momento del flujo de efectivo y punto de equilibrio.
- Una hoja de cálculo ordenada no es un plan si sus supuestos no son visibles ni pueden ser cuestionados.
Una hoja de cálculo puede estar ordenada y aún así contener supuestos muy desordenados.
Separa los costos
- Un coste fijo no suele variar con el número de unidades vendidas a corto plazo, como un permiso mensual o el alquiler.
- Un coste variable cambia con cada unidad, como una cámara interior de repuesto para cada reparación.
- Los ingresos son precio multiplicado por cantidad vendida. La ganancia es ingresos menos todos los costes, no solo el coste de materiales.
Empareja el elemento con su tipo de costo habitual.
Dificultad 2/5 · 140 monedas + un pequeño bono en el primer intento de hoy
Uno se mantiene similar durante el mes; el otro aumenta con cada reparación.
Prueba los supuestos débiles
- Una previsión de flujo de caja pregunta cuándo entra y sale dinero, no solo si el año termina con beneficios.
- El análisis de sensibilidad modifica una suposición importante —como el volumen de ventas o el coste— para ver qué tan frágil es el plan.
- Una contingencia es una respuesta preparada ante un riesgo realista, como mantener una reserva pequeña de efectivo o contratar un segundo proveedor.
El análisis de sensibilidad prueba qué sucede cuando cambia una suposición importante.
Dificultad 1/5 · 100 monedas + un pequeño bono en el primer intento de hoy
Revela si el plan es frágil bajo un escenario de menores ventas o mayores costos.
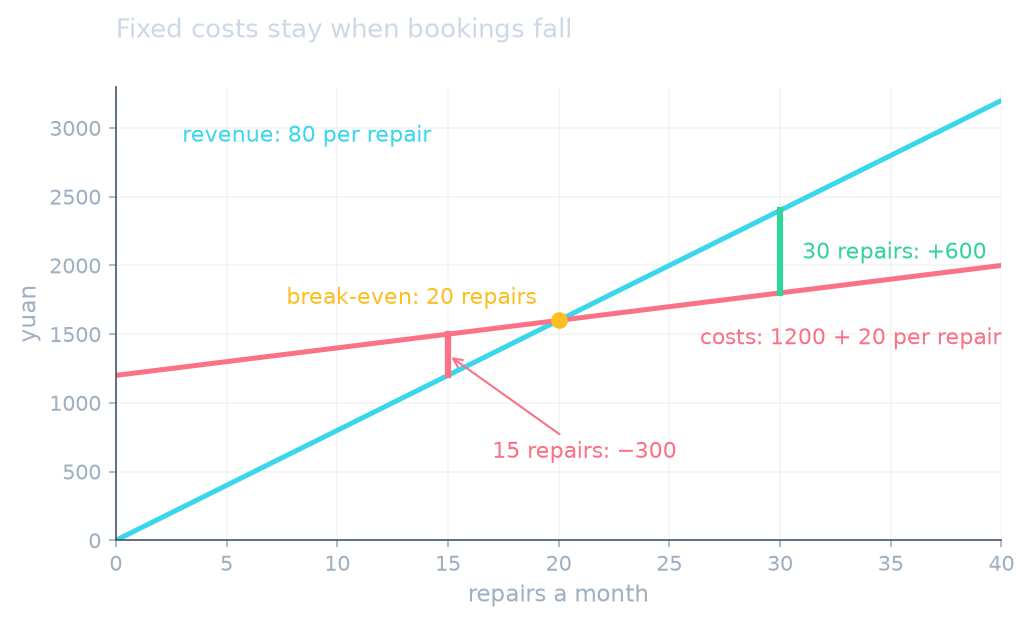
El servicio de reparaciones cobra 80 yuanes por cada reparación de pinchazo. Cada reparación utiliza 20 yuanes en materiales. Sus costos fijos mensuales son de 1,200 yuanes. Si completa 30 reparaciones, los ingresos son de 2,400 yuanes, los costos variables son de 600 yuanes y la ganancia antes de cualquier otro costo es de 600 yuanes.
Si solo se agendan 15 reparaciones, los mismos costos fijos permanecen. Probar este caso de menores ventas muestra si la empresa tiene suficiente efectivo para continuar.
Test the assumptions behind break-even
$Q_{BE}=\frac{F}{p-v};\quad \pi=(p-v)Q-F$
Changing sales volume changes profit while fixed costs remain. The starting values match the lesson example.
A 80 yuan por reparación, ¿cuál es el ingreso generado con 30 reparaciones?
Dificultad 2/5 · 140 monedas + un pequeño bono en el primer intento de hoy
80 × 30 = 2400 yuanes de ingresos.
El ingreso es de 2400 yuanes, los costos variables son 600 yuanes y los costos fijos son 1200 yuanes. ¿Cuál es la ganancia en yuanes?
Dificultad 2/5 · 140 monedas + un pequeño bono en el primer intento de hoy
2400 − 600 − 1200 = 600 yuanes.
Escribe una oración en inglés explicando por qué 15 reparaciones pueden ser más riesgosas que 30 reparaciones para el emprendimiento.
Dificultad 3/5 · 200 monedas + un pequeño bono en el primer intento de hoy
Ejemplo: “Con solo 15 reparaciones, los ingresos disminuyen pero los costos fijos de 1200 yuanes aún deben pagarse.”
Ingresos − costos variables − costos fijos = ganancia. Muestra cada categoría. No llames "ganancia" a los ingresos antes de haber restado los costos.
No ocultes un número incierto dentro de un total. Etiquétalo como un supuesto y prueba qué sucede si está equivocado.