Saltar al contenido

Consecuencias a Largo Plazo de las Políticas de Estabilización

AP Macroeconomía · Tema 5

Entrenar
Lección de video para este tema Abrir la página de video
8:29

Consecuencias a largo plazo de las políticas de estabilización

Un gobierno quiere terminar una recesión rápidamente. Gasta más, recorta impuestos, y el banco central hace barato el préstamo. Funciona — la producción aumenta, los empleos regresan.…

Narración en inglés · Subtítulos en inglés + 中文 quemados en pantalla

5.1

Política Fiscal y Monetaria a Corto Plazo

Syllabus

Comprensión Duradera (POL-1): La política fiscal y monetaria tienen efectos a corto plazo sobre los resultados macroeconómicos.

Objetivo de Aprendizaje POL-1.F: Explicar (usando gráficos cuando sea apropiado) los efectos de las acciones combinadas de política fiscal y monetaria.

  • POL-1.F.1 Una combinación de políticas fiscales y monetarias expansivas o contractivas puede utilizarse para restaurar el pleno empleo cuando la economía se encuentra en un déficit (es decir, recesivo) o un superávit (es decir, inflacionario) de producción.
  • POL-1.F.2 Una combinación de políticas fiscales y monetarias puede influir en la demanda agregada, la producción real, el nivel de precios y las tasas de interés. [Para obtener detalles adicionales sobre las acciones de política fiscal y monetaria y cómo demostrar sus efectos gráficamente, consulte LO POL-1.A y LO POL-1.D.]
Fuente: College Board AP Course and Exam Description

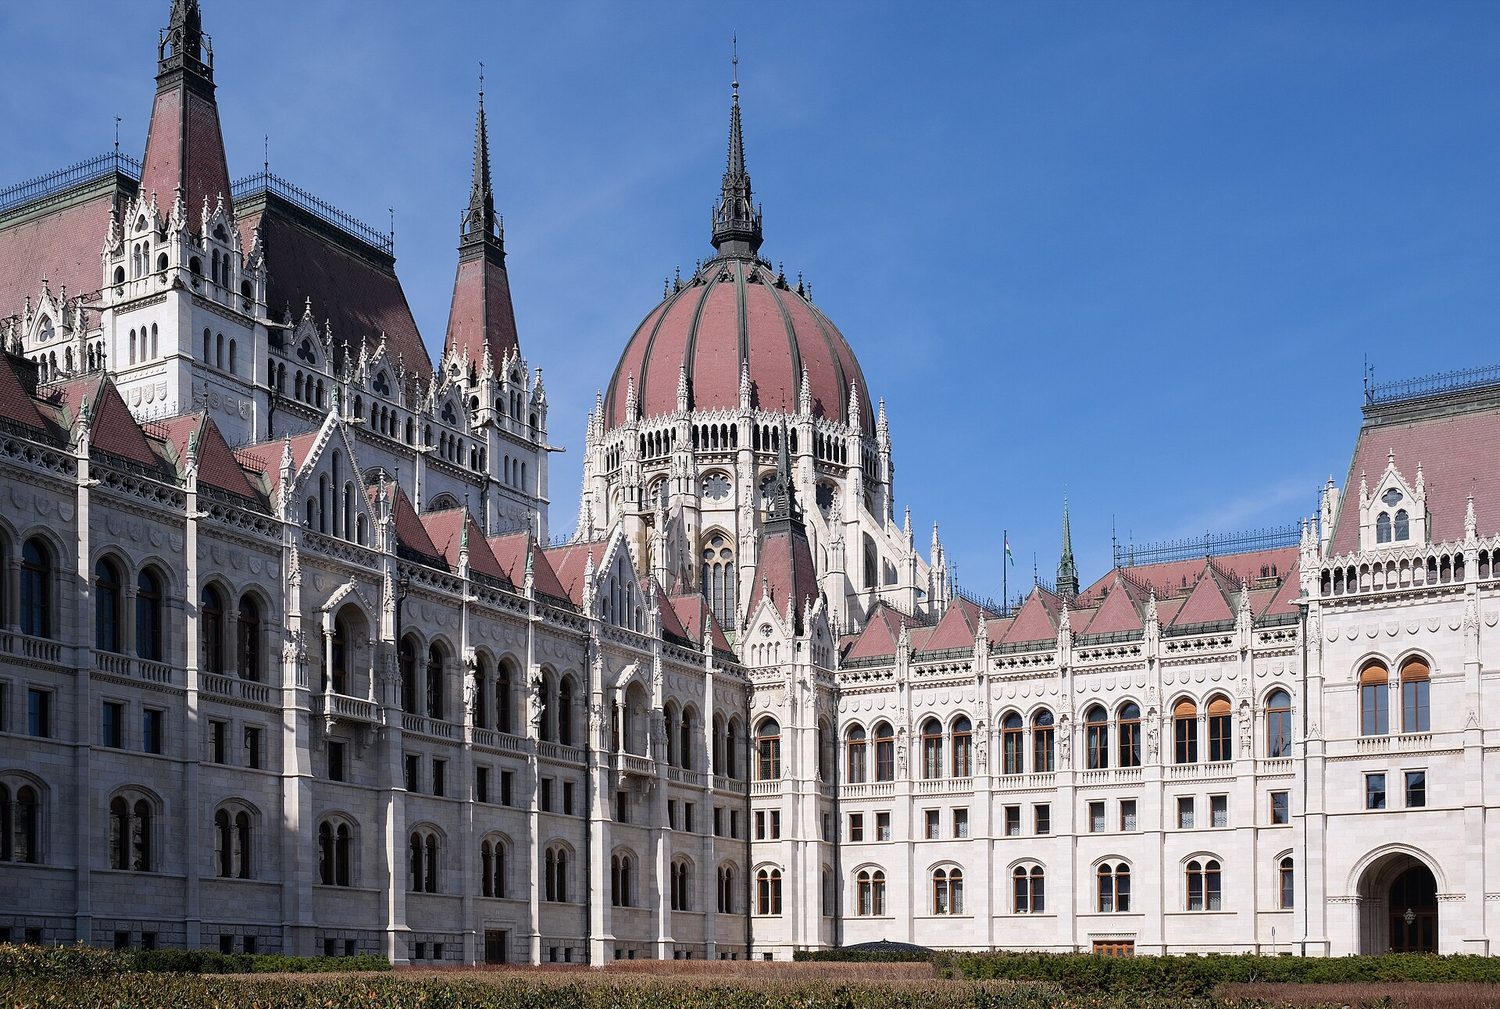
Un edificio del parlamento: los gobiernos usan el gasto y los impuestos como herramientas de política fiscal

Ambas políticas funcionan desplazando la DA a corto plazo. La política fiscal cambia el gasto o los impuestos del gobierno; la política monetaria cambia la cantidad de dinero y, por tanto, la tasa de interés. Pueden funcionar juntas (ambas expansivas para combatir una recesión profunda) o estar mezcladas (por ejemplo, fiscal laxa + monetaria estricta). A corto plazo, la política expansiva aumenta la producción y el nivel de precios y reduce el desempleo; la política contractiva hace lo contrario.

Explorar

Usa políticas para desplazar la demanda agregada

A corto plazo, la política fiscal (gasto/impuestos) y la monetaria (tipo de interés) desplazan la demanda agregada, moviendo el PIB real y el nivel de precios a lo largo de la oferta agregada a corto plazo.

5.2

La Curva de Phillips

Syllabus

Comprensión duradera (MOD-3): El modelo de la curva de Phillips se utiliza para representar la relación entre la inflación y el desempleo, así como para ilustrar cómo los choques macroeconómicos afectan a la inflación y al desempleo.

Objetivo de aprendizaje MOD-3.A: a. Definir (usando gráficos cuando sea apropiado) la curva de Phillips a corto plazo y la curva de Phillips a largo plazo. b. Explicar (usando gráficos cuando sea apropiado) el equilibrio a corto plazo y a largo plazo en el modelo de la curva de Phillips.

  • MOD-3.A.1 El intercambio a corto plazo entre inflación y desempleo puede ilustrarse mediante la curva de Phillips a corto plazo (SRPC), que tiene pendiente descendente.
  • MOD-3.A.2 Una economía siempre opera en algún punto a lo largo de la SRPC.
  • MOD-3.A.3 La relación a largo plazo entre inflación y desempleo puede ilustrarse mediante la curva de Phillips a largo plazo (LRPC), que es vertical en la tasa natural de desempleo.
  • MOD-3.A.4 El equilibrio a largo plazo corresponde a la intersección de la SRPC y la LRPC.
  • MOD-3.A.5 Los puntos situados a la izquierda del equilibrio a largo plazo representan brechas inflacionarias, mientras que los puntos situados a la derecha del equilibrio a largo plazo representan brechas recesivas.

Objetivo de aprendizaje MOD-3.B: Explicar (usando gráficos cuando sea apropiado) la respuesta del desempleo y la inflación a corto plazo y a largo plazo.

  • MOD-3.B.1 Los choques de demanda corresponden a movimientos a lo largo de la SRPC.
  • MOD-3.B.2 Los choques de oferta corresponden a desplazamientos de la SRPC.
  • MOD-3.B.3 Los factores que causan cambios en la tasa natural de desempleo provocarán desplazamientos de la LRPC.

Fuente: College Board AP Course and Exam Description

La curva de Phillips a corto plazo

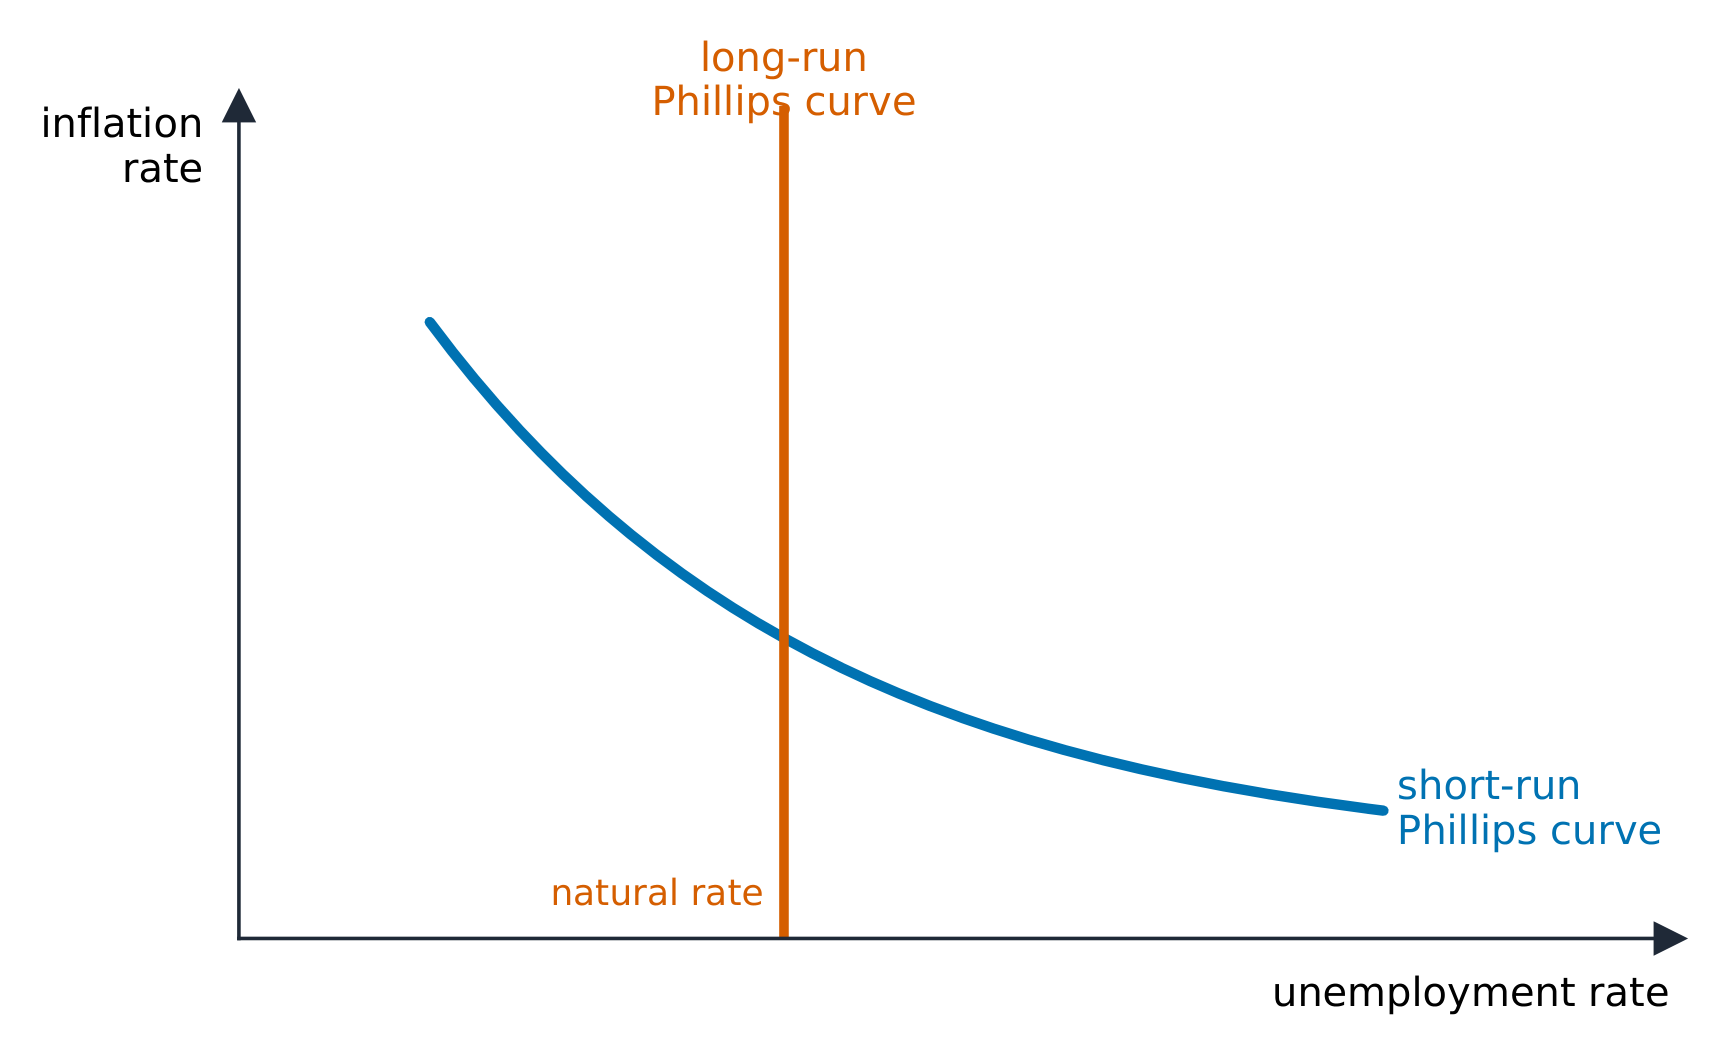
La curva de Phillips muestra la compensación a corto plazo entre inflación y desempleo:

Las curvas de Phillips a corto y largo plazo
  • La curva de Phillips a corto plazo (SRPC) desciende hacia abajo – menor desempleo viene acompañado de mayor inflación. Es la imagen especular de DA-AS: un desplazamiento de DA a la derecha mueve a la economía hacia arriba-izquierda a lo largo de la SRPC (menos desempleo, más inflación).
  • La curva de Phillips a largo plazo (LRPC) es vertical en la tasa natural de desempleo – la contraparte de la OAL vertical. A largo plazo no hay compensación: los cambios de política alteran la inflación, no el desempleo.
  • Un shock de oferta desplaza la SRPC (un shock negativo la mueve a la derecha – peor inflación y desempleo, es decir, estanflación). Un cambio en la inflación esperada también desplaza la SRPC.

Habilidad de examen: vincule los gráficos DA-AS y de Phillips – una brecha recesiva en DA-AS corresponde a un punto en la SRPC a la derecha de la tasa natural; conozca qué desplaza la SRPC versus qué movimiento a lo largo de ella.

Vocabulario Entrenar
Inglés Chino Pinyin
Fiscal policy/ˈfɪskl ˈpɒlɪsi/ 财政政策 cái zhèng zhèng cè
monetary policy/ˈmʌnɪtəri ˈpɒlɪsi/ 货币政策 huò bì zhèng cè
Phillips curve/ˈfɪlɪps kɜːv/ 菲利普斯曲线 fēi lì pǔ sī qū xiàn
short-run Phillips curve (SRPC)/ʃɔːt rʌn ˈfɪlɪps kɜːv/ 短期菲利普斯曲线 duǎn qī fēi lì pǔ sī qū xiàn
long-run Phillips curve (LRPC)/lɒŋ rʌn ˈfɪlɪps kɜːv/ 长期菲利普斯曲线 cháng qī fēi lì pǔ sī qū xiàn
natural rate of unemployment/ˈnætʃərəl reɪt ɒv ʌnemˈplɔɪmənt/ 自然失业率 zì rán shī yè lǜ
quantity theory of money/ˈkwɒntɪti ˈθɪəri ɒv ˈmʌni/ 货币数量论 huò bì shù liàng lùn
hyperinflation/ˌhaɪpərɪnˈfleɪʃn/ 恶性通货膨胀 è xìng tōng huò péng zhàng
budget deficit/ˈbʌdʒɪt ˈdefɪsɪt/ 预算赤字 yù suàn chì zì
surplus/ˈsɜːpləs/ 盈余 yíng yú
national debt/ˈnæʃənl det/ 国债 guó zhài
5.3

Crecimiento del Dinero e Inflación

Syllabus

Comprensión perdurable (POL-3): Las políticas monetaria y fiscal tienen implicaciones a largo plazo.

Objetivo de aprendizaje POL-3.A: a. Explicar (usando gráficos cuando sea apropiado) cómo la inflación es un fenómeno monetario. b. Definir la teoría cuantitativa del dinero. c. Calcular la oferta monetaria, la velocidad, el nivel de precios y la producción real utilizando la teoría cuantitativa del dinero.

  • POL-3.A.1 La inflación (o deflación) resulta del aumento (o disminución) de la oferta monetaria a una tasa demasiado rápida durante un período sostenido de tiempo.
  • POL-3.A.2 Cuando la economía se encuentra en plena ocupación, los cambios en la oferta monetaria no tienen efecto sobre la producción real a largo plazo.
  • POL-3.A.3 A largo plazo, según la teoría cuantitativa del dinero, la tasa de crecimiento de la oferta monetaria determina la tasa de crecimiento del nivel de precios (tasa de inflación).

Fuente: College Board AP Course and Exam Description

A largo plazo, la inflación es un fenómeno monetario. La teoría cuantitativa del dinero establece $M\times V = P\times Y$ (cantidad de dinero $\times$ velocidad $=$ nivel de precios $\times$ producto real). Con la velocidad $V$ y el producto real $Y$ aproximadamente estables a largo plazo, el crecimiento de la cantidad de dinero se traduce casi uno a uno en inflación. Imprimir dinero más rápido de lo que crece la economía eleva el nivel de precios, no el producto real – la raíz de la alta inflación y, en el extremo, la hiperinflación.

Ejemplo resuelto. Suponga que la cantidad de dinero crece $8\%$% anual mientras el producto real $Y$ crece $3\%$% y la velocidad $V$ es estable. Reorganizando $M\times V=P\times Y$ en tasas de crecimiento, la inflación $\approx 8\%-3\%=5\%$%. El $5\%$ del crecimiento del dinero no compensado por mayor producto simplemente se convierte en precios más altos.

Más dinero persiguiendo bienes: el crecimiento sostenido del dinero tiende a elevar el nivel de precios con el tiempo
Explorar

Vincula el crecimiento monetario con la inflación

La teoría cuantitativa $MV=PY$: con la producción y la velocidad aproximadamente fijas, el nivel de precios se mueve en proporción a la oferta monetaria —demasiado dinero persiguiendo los mismos bienes es inflación.

5.4

Déficit Gubernamental y Deuda Nacional

Syllabus

Comprensión Duradera (POL-3): La política monetaria y fiscal tienen implicaciones a largo plazo.

Objetivo de Aprendizaje POL-3.B: a. Definir el superávit presupuestario (déficit) del gobierno y la deuda nacional. b. Explicar las cuestiones relacionadas con la carga de la deuda nacional.

  • POL-3.B.1 El superávit presupuestario (déficit) del gobierno es la diferencia entre los ingresos fiscales y los gastos gubernamentales más los pagos por transferencias en un año determinado.
  • POL-3.B.2 Un gobierno aumenta la deuda nacional cuando opera con un déficit presupuestario.
  • POL-3.B.3 Un gobierno debe pagar intereses sobre su deuda acumulada, lo que incrementa la deuda nacional y reduce cada vez más la disponibilidad de esos fondos para otros fines alternativos. [Consulte también el LO POL-3.C sobre desplazamiento].

Fuente: College Board AP Course and Exam Description

Un déficit presupuestario ocurre cuando el gasto gubernamental excede los ingresos fiscales en un año (un superávit es lo contrario). El total acumulado de déficits pasados es la deuda nacional. Los déficits se financian mediante endeudamiento – venta de bonos gubernamentales –, lo cual aumenta la deuda y los pagos de intereses futuros. Los déficits persistentes generan preocupaciones sobre el desplazamiento y la carga del servicio de la deuda.

Mercados de bonos y acciones: el endeudamiento gubernamental compite por fondos prestables y puede desplazar la inversión privada
5.5

Desplazamiento

Syllabus

Comprensión perdurable (POL-3): La política monetaria y fiscal tienen implicaciones a largo plazo.

Objetivo de aprendizaje POL-3.C: a. Definir el efecto de desplazamiento. b. Explicar (usando gráficos cuando sea apropiado) cómo la política fiscal puede causar un efecto de desplazamiento.

  • POL-3.C.1 Cuando un gobierno tiene un déficit presupuestario, generalmente recurre al endeudamiento para financiar sus gastos.
  • POL-3.C.2 Un modelo del mercado de fondos prestables puede utilizarse para mostrar el efecto del endeudamiento gubernamental sobre la tasa real de interés de equilibrio y el consecuente desplazamiento de la inversión privada. [Ver MKT-4]
  • POL-3.C.3 El efecto de desplazamiento se refiere al impacto adverso del aumento del endeudamiento gubernamental, lo que conduce a una disminución en los niveles de gasto del sector privado sensible a las tasas de interés en el corto plazo.
  • POL-3.C.4 Un posible impacto a largo plazo del efecto de desplazamiento es una menor acumulación de capital físico y menor crecimiento económico como resultado.

Fuente: College Board AP Course and Exam Description

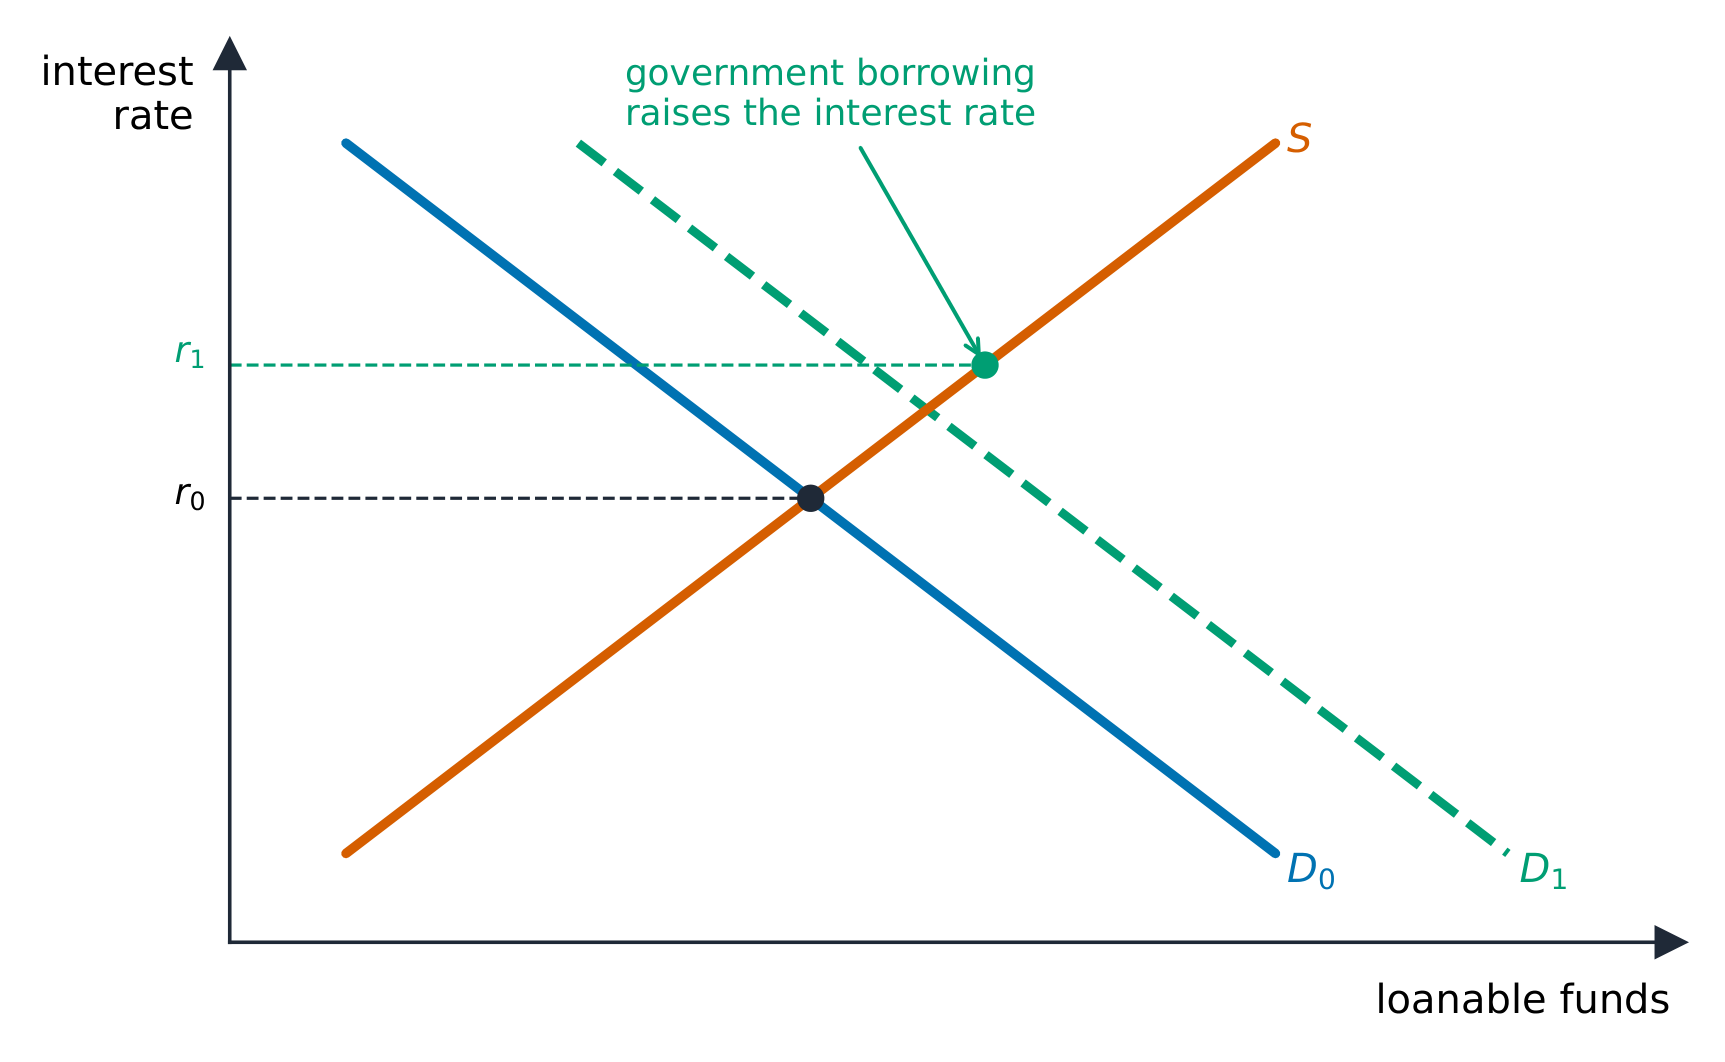
El desplazamiento es el principal costo a largo plazo de la política fiscal financiada con déficit. Cuando el gobierno se endeuda mucho, aumenta la demanda de fondos prestables, elevando la tasa de interés real. Tasas más altas reducen la inversión privada (y el consumo sensible a los intereses). Por lo tanto, la política fiscal expansiva se cancela parcialmente: el impulso a la DA se ve compensado por una inversión más débil. Peor aún, menos inversión hoy significa un stock de capital menor y un crecimiento a largo plazo más lento.

El endeudamiento público aumenta las tasas de interés y desplaza la inversión privada

Habilidad de examen: muestre el desplazamiento en el gráfico de fondos prestables – el endeudamiento gubernamental desplaza la demanda a la derecha, la tasa de interés real sube y la inversión privada disminuye.

Ejemplo resuelto. Un gobierno contrae deuda por $\$500$ billion to finance a deficit. On the loanable funds market this shifts the demand for funds right, pushing the real interest rate up (say from $3\%$ hasta $4\%$). At the higher rate firms scale back investment – perhaps by $\$150$ mil millones, por lo que el impulso neto a la demanda agregada es menor que los $\$500$ mil millones, y la inversión perdida ralentiza el crecimiento a largo plazo.

Vocabulario Entrenar
Inglés Chino Pinyin
Crowding out/ˈkraʊdɪŋ aʊt/ 挤出效应 jǐ chū xiào yìng
Economic growth/ˌiːkəˈnɒmɪk ɡrəʊθ/ 经济增长 jīng jì zēng zhǎng
physical capital/ˈfɪzɪkl ˈkæpɪtl/ 实物资本 shí wù zī běn
human capital/ˈhjuːmən ˈkæpɪtl/ 人力资本 rén lì zī běn
technology/tekˈnɒlədʒi/ 技术 jì shù
productivity/ˌprɒdəkˈtɪvɪti/ 生产率 shēng chǎn lǜ
property rights/ˈprɒpəti raɪts/ 产权 chǎn quán
5.6

Crecimiento Económico

Syllabus

Comprensión Duradera (MEA-2): La economía fluctúa entre períodos de expansión y contracción a corto plazo, pero el crecimiento económico puede ocurrir a largo plazo.

Objetivo de Aprendizaje MEA-2.B: a. Definir las medidas y los determinantes del crecimiento económico. b. Explicar (usando gráficos y datos según corresponda) los determinantes del crecimiento económico. c. Calcular (usando gráficos y datos según corresponda) el PIB per cápita y el crecimiento económico.

  • MEA-2.B.1 El crecimiento económico se puede medir como la tasa de crecimiento del PIB real per cápita a lo largo del tiempo.
  • MEA-2.B.2 El empleo agregado y la producción agregada están directamente relacionados porque las empresas necesitan contratar más trabajadores para producir más salida, manteniendo constantes otros factores. Esto se refleja en la función de producción agregada.
  • MEA-2.B.3 La producción por trabajador ocupado es una medida de la productividad laboral promedio.
  • MEA-2.B.4 La productividad está determinada por el nivel de tecnología y el capital físico y humano por trabajador.
  • MEA-2.B.5 La función de producción agregada muestra que la producción per cápita tiene una relación positiva tanto con el capital físico como con el capital humano per cápita.

Fuente: College Board AP Course and Exam Description

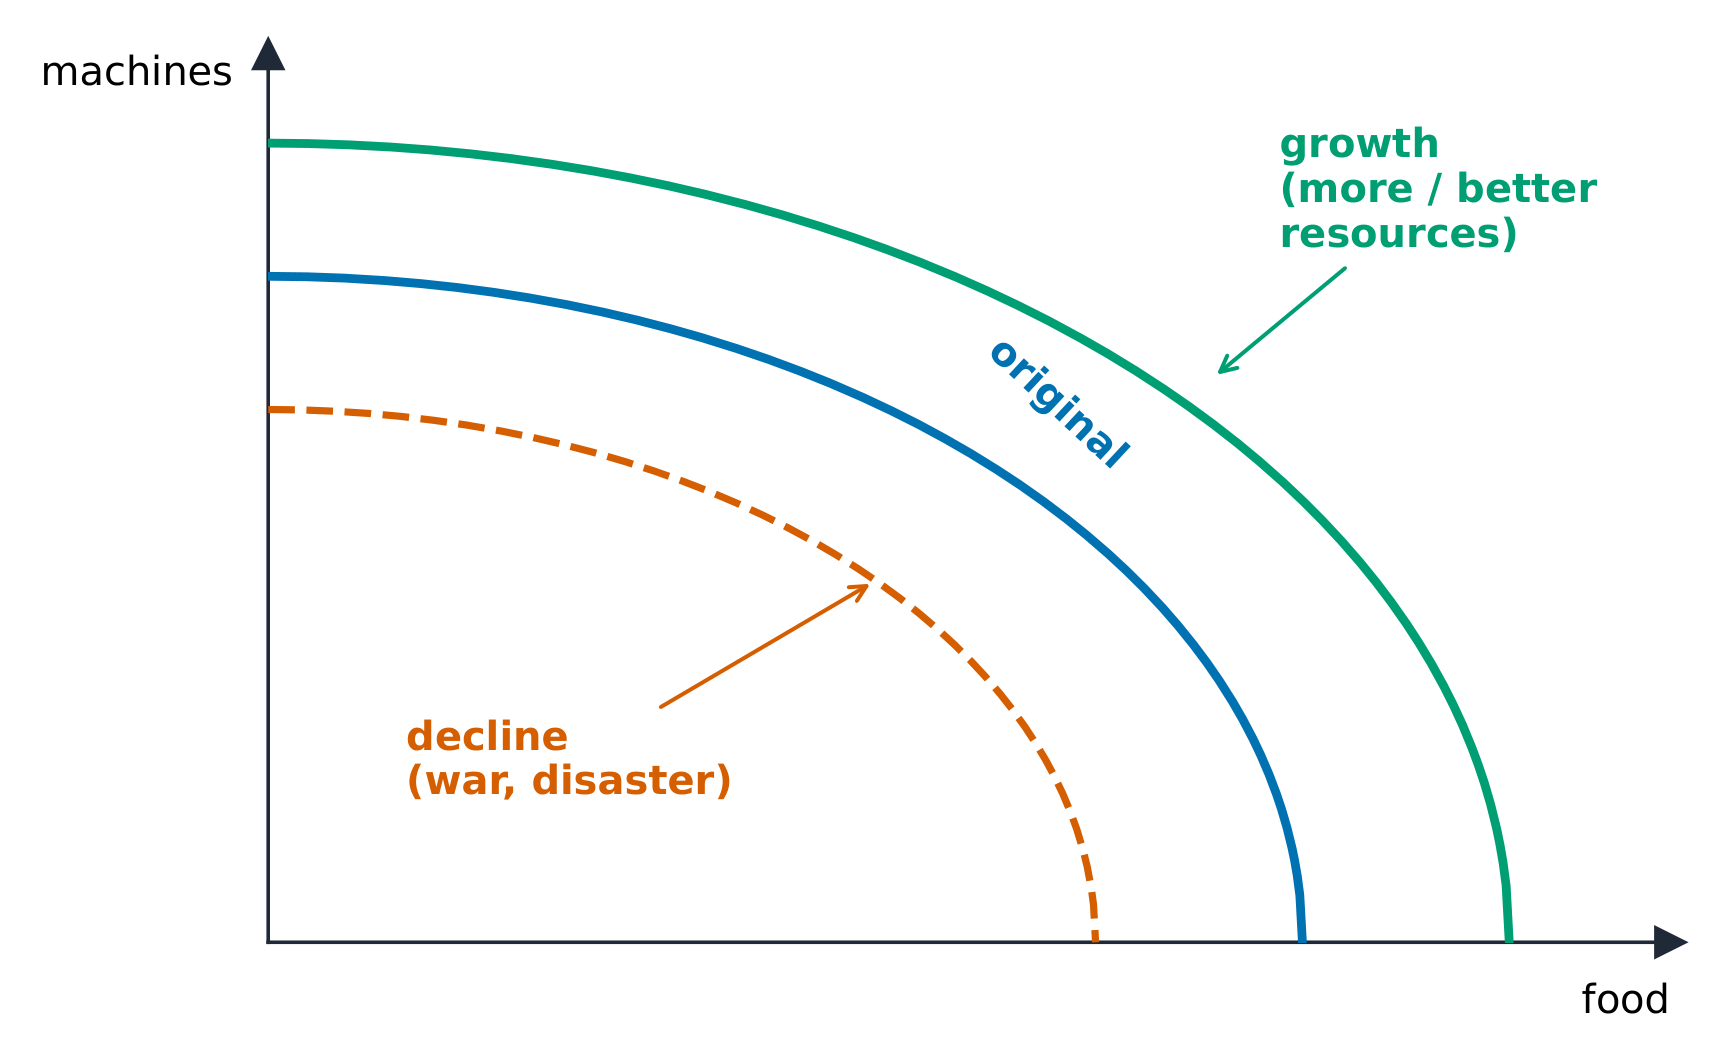
El crecimiento económico es un aumento sostenido en el PIB per cápita real – la verdadera fuente de estándares de vida más altos. Proviene de tener más o mejores recursos y se muestra como un desplazamiento a la derecha de la OAL (y un desplazamiento hacia afuera de la PPC). Sus principales impulsores:

El crecimiento económico desplaza la curva de posibilidades de producción hacia afuera
  • capital físico (más herramientas y máquinas por trabajador),
  • capital humano (educación, habilidades, salud),
  • tecnología e innovación,
  • productividad (producción por trabajador) crecimiento, el impulsor más profundo.
Explorar

El crecimiento económico desplaza la frontera hacia afuera

El crecimiento económico —más recursos, mejor tecnología— desplaza toda la frontera de posibilidades de producción hacia afuera, permitiendo a la economía producir más de todo.

5.7

Política Pública y Crecimiento Económico

Syllabus

Comprensión perdurable (POL-4): Las autoridades y las organizaciones establecen políticas que afectan el crecimiento económico.

Objetivo de aprendizaje POL-4.A: a. Explicar (usando gráficos cuando sea apropiado) las políticas públicas orientadas a influir en el crecimiento económico a largo plazo. b. Definir las políticas fiscales del lado de la oferta.

[Para una descripción del crecimiento económico e información sobre cómo representarlo gráficamente, consulte LO MEA-2.B, LO MOD-1.B y LO MOD-2.I]

  • POL-4.A.1 Las políticas públicas que impactan la productividad y la participación en la fuerza laboral afectan el PIB real per cápita y el crecimiento económico.
  • POL-4.A.2 Las políticas gubernamentales que invierten en infraestructura y tecnología afectan el crecimiento.
  • POL-4.A.3 Las políticas fiscales del lado de la oferta afectan la demanda agregada, la oferta agregada y la producción potencial a corto y largo plazo al influir en los incentivos que determinan el comportamiento económico de los hogares y las empresas.

Fuente: College Board AP Course and Exam Description

Un parque eólico: la inversión pública en capital puede aumentar el crecimiento económico a largo plazo

Los gobiernos pueden aumentar el crecimiento a largo plazo mediante políticas que construyan capital y productividad: inversión en infraestructura y educación, incentivos de investigación y desarrollo, protección de derechos de propiedad y el estado de derecho, fomento del ahorro e inversión (que financia el capital), y mantener la inflación baja y estable. El tema recurrente a largo plazo: las políticas que desplazan o desalientan la inversión ralentizan el crecimiento, mientras que aquellas que fomentan la formación de capital lo aceleran.

5.7

Consejos para el examen

  • La curva de Phillips a corto plazo muestra la compensación inflación-desempleo; la curva a largo plazo es vertical en la tasa natural.
  • A largo plazo la inflación es un fenómeno monetario (crecimiento del dinero superior al crecimiento del producto → inflación).
  • Muestre el desplazamiento en el gráfico de fondos prestables: el endeudamiento gubernamental eleva la tasa real y corta la inversión privada.
  • El crecimiento proviene de más/mejores recursos — capital físico, capital humano, tecnología — desplazando la OAL a la derecha.
  • Un shock de oferta mueve la inflación y el desempleo en la misma dirección (estanflación), a diferencia de un shock de demanda.

Lecciones interactivas sobre este tema

Trátalo paso a paso, con ejercicios de verificación instantánea.

Exámenes Anteriores

Más temas en AP Macroeconomía

Iniciar sesión o crear cuenta

IGCSE, A-Level & AP