| English | 释义 | 拼音 |
|---|---|---|
| financial plan/faɪˈnænʃl plæn/ | 财务计划 | cái wù jì huà |
| variable cost/ˈveərɪəbl kɒst/ | 可变成本 | kě biàn chéng běn |
| fixed cost/fɪkst kɒst/ | 固定成本 | gù dìng chéng běn |
| revenue/ˈrevənjuː/ | 收入总额 | shōu rù zǒng é |
| cash-flow forecast/kæʃ fləʊ ˈfɔːkæst/ | 现金流预测 | xiàn jīn liú yù cè |
| sensitivity analysis/ˌsensɪˈtɪvɪti əˈnæləsɪs/ | 敏感性分析 | mǐn gǎn xìng fēn xī |
这些数字能支撑想法吗?
- financial plan(财务计划)估计企业在一段时间内需要、赚取、花费和保留的钱。
- 它把商业想法与数字联系起来:创业资金、价格、预期销售、可变成本、固定成本、现金时间和盈亏平衡。
- 整齐的表格不是计划,除非它的假设清楚可见并可以被质疑。
表格排得再整齐,里面也可能藏着乱糟糟的假设。
分开各类成本
- fixed cost(固定成本)短期内通常不随销售单位数量变化,如每月许可证或房租。
- variable cost(可变成本)随每单位变化,如每次维修使用的替换内胎。
- revenue(收入总额)是价格乘以销售数量。利润是收入减去所有成本,不只是材料成本。
把项目与通常成本类型配对。
难度 2/5 · 今日首次完成可获 140 金币及少量额外奖励
一个在整月相近;另一个随每次维修上升。
测试薄弱假设
- cash-flow forecast(现金流预测)问的是钱何时流入和流出,不只是全年是否盈利。
- sensitivity analysis(敏感性分析)改变一个重要假设——如销售量或成本——来观察计划有多脆弱。
- 应急方案是对现实风险准备的回应,如保留少量现金或安排第二个供应商。
敏感性分析测试重要假设改变时会发生什么。
难度 1/5 · 今日首次完成可获 100 金币及少量额外奖励
它显示在低销售或高成本情况下计划是否脆弱。
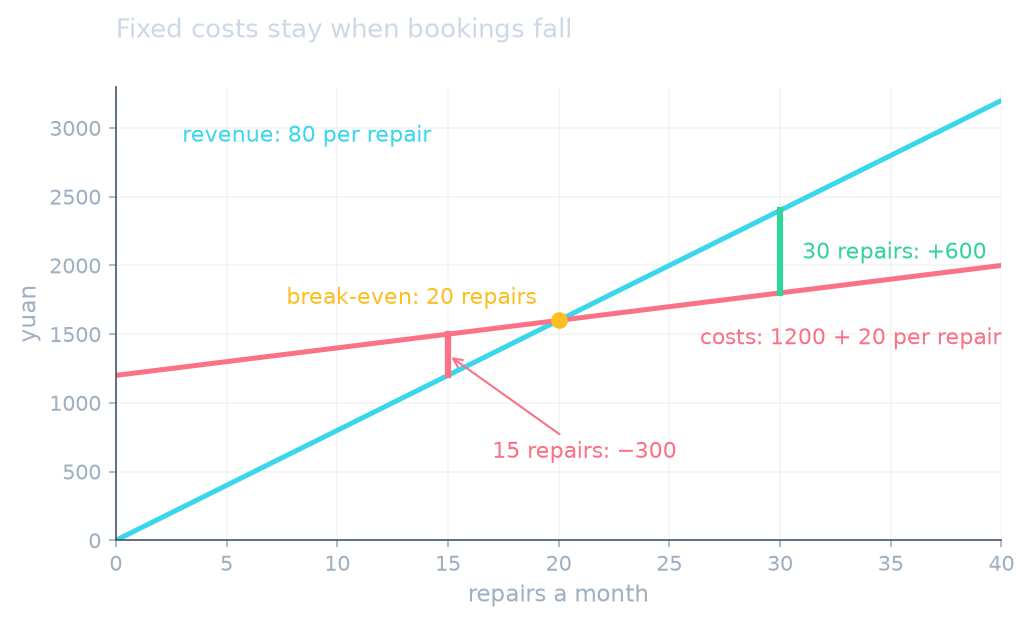
**维修服务每次补胎收费 80 元。**每次维修使用 20 元材料。每月固定成本为 1,200 元。如果完成 30 次维修,收入为 2,400 元,可变成本为 600 元,在其他成本前利润为 600 元。
如果只预约 15 次维修,固定成本仍然相同。测试这个低销售情形可以显示企业是否有足够现金继续。
检验盈亏平衡计算的假设
$Q_{BE}=\frac{F}{p-v};\quad \pi=(p-v)Q-F$
销量变化会改变利润,而固定成本保持不变。初始数值与本课例题一致。
每次维修 80 元,完成 30 次的收入是多少元?
难度 2/5 · 今日首次完成可获 140 金币及少量额外奖励
80×30=2400 元收入。
收入为 2400 元,可变成本 600 元,固定成本 1200 元。利润是多少元?
难度 2/5 · 今日首次完成可获 140 金币及少量额外奖励
2400−600−1200=600 元。
用一句英语说明为什么 15 次维修可能比 30 次对企业风险更大。
难度 3/5 · 今日首次完成可获 200 金币及少量额外奖励
例如:“With only 15 repairs, revenue falls but the 1200-yuan fixed costs still have to be paid.”
**收入−可变成本−固定成本=利润。**显示每一类。成本没有扣除前,不要把收入叫作“利润”。
不要把不确定数字藏在一个总数里。把它标为假设,并测试它错误时会发生什么。