| English | 释义 | 拼音 |
|---|---|---|
| moral hazard/ˈmɒrəl ˈhæzəd/ | 道德风险 | dào dé fēng xiǎn |
| deductible/dɪˈdʌktɪbl/ | 免赔额 | miǎn péi é |
| too big to fail | 大而不倒 | dà ér bù dào |
因规模过大而获救
- 2008,美国保险公司AIG濒临倒闭。美国政府向其提供了约$180十亿美元的贷款,以防止更大范围的危机。
- 这类救助可以挽救当前的经济,但也会让大公司认为,即使承担巨大风险,也会有人来托底。
- 这种危险称为道德风险。
什么是道德风险
- 道德风险是指某人因为不必在事情出错时承担全部代价,而承担更大风险。
- 它发生在交易达成之后,此时另一方无法完全监督其行为。(逆向选择发生在交易之前。)
道德风险是指——
难度 1/5 · 今日首次完成可获 100 金币及少量额外奖励
受到保护而免于损失的人在交易后改变了行为。
日常例子
- 为手机购买了保险的学生对手机不那么小心。
- 购买了汽车全险的司机可能开车不那么小心。
- 预期政府会救助自己的银行可能向风险更高的借款人放贷,因为利润归银行所有,而损失由纳税人承担。
哪些是道德风险的例子?
难度 2/5 · 今日首次完成可获 140 金币及少量额外奖励
生病的人购买保险属于逆向选择,即交易前存在隐藏信息。
例题:保险公司为何设置免赔额
一部手机售价为¥3000。没有保险时,不小心摔坏手机会给机主造成¥3000的损失。有全额保险时,机主的损失为¥0。
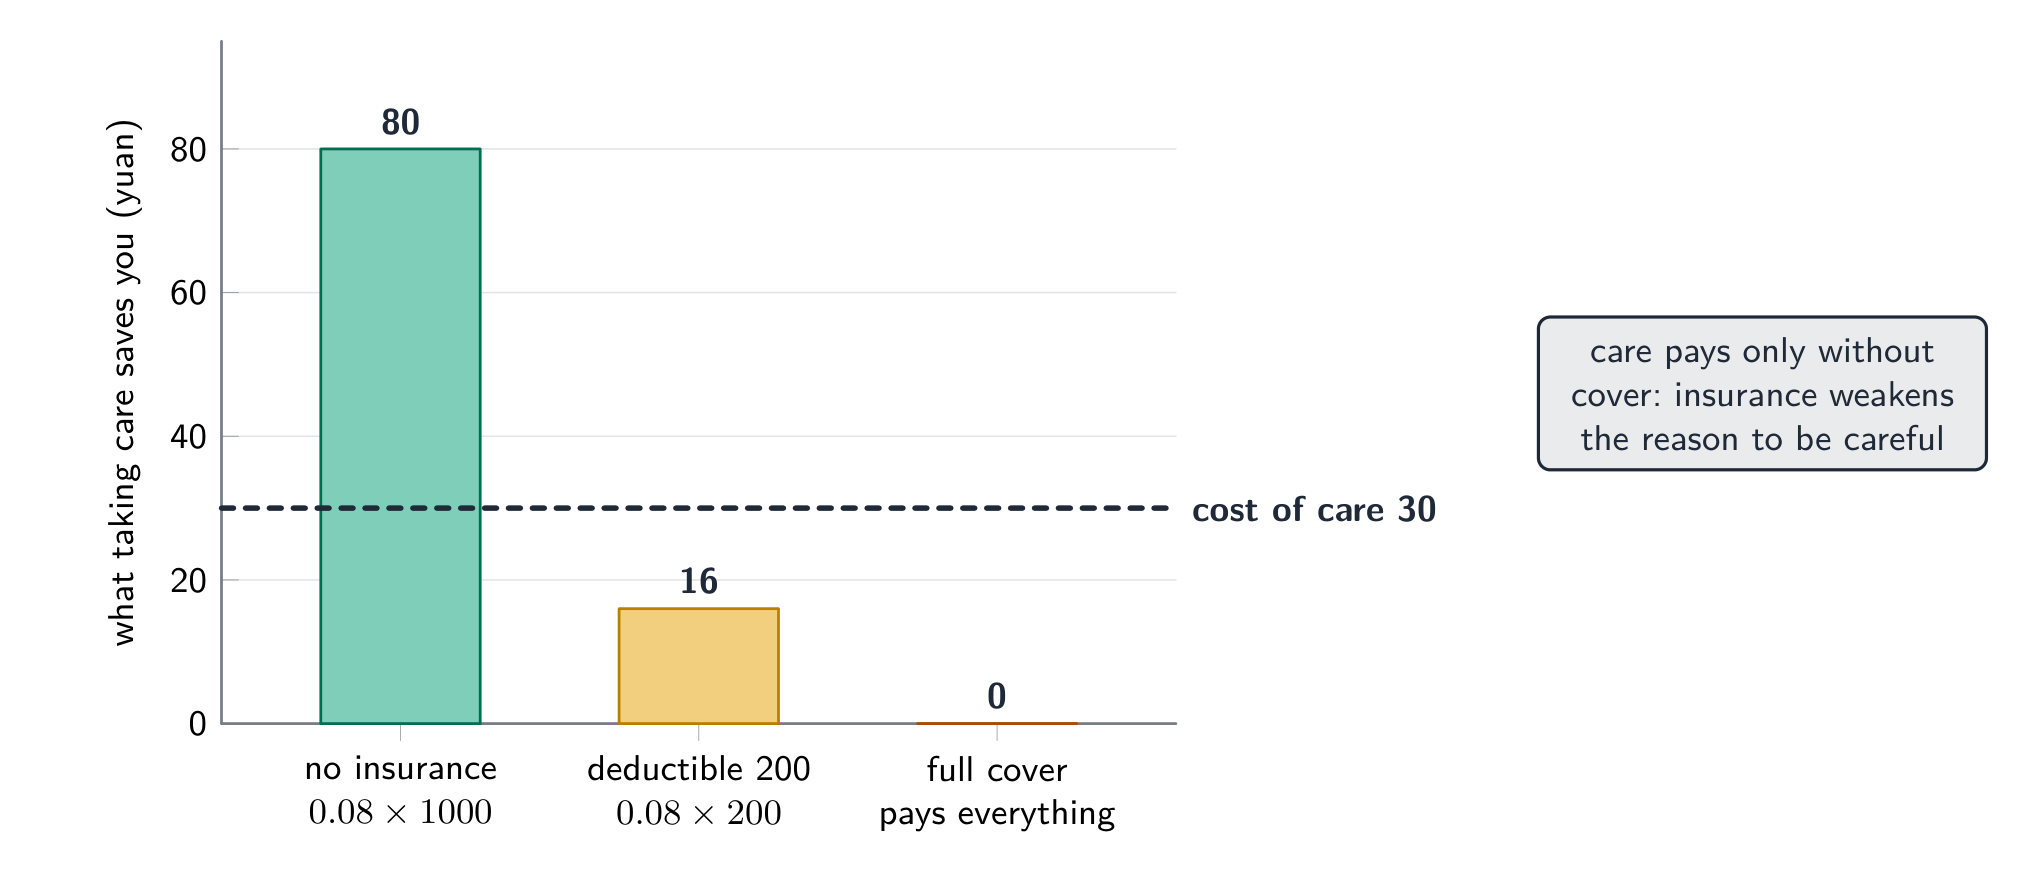
- **全额保障下的激励:**机主不承担任何损失,因此没有多少理由小心使用。
- **设置¥500的免赔额:**每次索赔时,机主需自行支付最初的¥500。
- **结果:**机主仍需为自己的粗心承担实际成本,因此会更加小心,而保险公司仍承担剩余的¥2500。
一台价值¥6000的笔记本电脑已投保,免赔额为¥800。电脑损坏到无法修复。保险公司赔付多少?
难度 2/5 · 今日首次完成可获 140 金币及少量额外奖励
机主承担最初的¥800,因此保险公司赔付$6000 - 800 = ¥5200$。
金融体系中的道德风险
- 如果大型银行认为自己大而不倒,它们就可能用储户的钱冒险:行情好时的高额利润归银行所有,损失却由国家承担。
- 高风险贷款可能不断增加,直至引发金融危机,损害从未与该银行打过交道的第三方。
一家“大到不能倒”的银行可能会承担更多风险,因为它预计纳税人会承担重大损失。
难度 1/5 · 今日首次完成可获 100 金币及少量额外奖励
利润归银行所有,损失却由国家承担,这是典型的道德风险。
**不要混淆道德风险和逆向选择。**逆向选择:交易之前的隐瞒信息改变了谁会购买(风险最高的人购买保险)。道德风险:交易之后的隐蔽行为改变了人们如何行事(投保人变得不那么小心)。
将每个案例与对应的概念配对。
难度 2/5 · 今日首次完成可获 140 金币及少量额外奖励
交易前是隐藏信息;交易后是隐藏行为。
降低道德风险
- 保险:免赔额、无索赔折扣以及索赔后提高保费,使被保险人承担部分成本。
- 银行:提高资本要求,使股东首先承担损失;制定规则,使濒临倒闭的银行能够关闭,而无需纳税人救助。
哪项政策最能直接降低银行的道德风险?
难度 1/5 · 今日首次完成可获 100 金币及少量额外奖励
资本越多,股东就越先承担损失,因此银行要承担更多自身风险带来的成本。
道德风险是指不承担失败全部代价的个人或企业采取额外的冒险行为。它发生在投保或获得救助承诺之后,并可能引发金融危机。免赔额、无索赔折扣和资本规定使风险承担者承担部分成本。
解释政府救助一家濒临倒闭的银行如何在未来导致道德风险。
关键是救助后激励发生了变化。