Нормальное распределение
| English | Русский |
|---|---|
| normal distribution/ˈnɔːml ˌdɪstrɪˈbjuːʃn/ | нормального распределения |
| continuous variable/kənˈtɪnjuːəs ˈveərɪəbl/ | непрерывная переменная |
| standardize/ˈstændədaɪz/ | стандартизировать |
| approximate/əˈprɒksɪmət/ | приближённый |
| continuity correction/kɒntɪˈnjuːɪti kəˈrekʃn/ | поправка на непрерывность |
Кривая, управляющая миром
- Рост, показатели IQ, ошибки измерений, результаты экзаменов — всё следует одной и той же симметричной колоколообразной кривой.
- Нормальное распределение — самое важное распределение в статистике. Освойте его, и вы сможете смоделировать почти любую непрерывную переменную.
Нормальное распределение
- Нормальное распределение моделирует непрерывную переменную с симметричной колоколообразной формой: $X \sim N(\mu, \sigma^2)$.
- Среднее $\mu$ определяет центр; стандартное отклонение $\sigma$ определяет разброс.
Правило 68-95-99,7. Около 68% значений лежат в пределах 1 стандартного отклонения от среднего, 95% — в пределах 2, и 99,7% — в пределах 3.
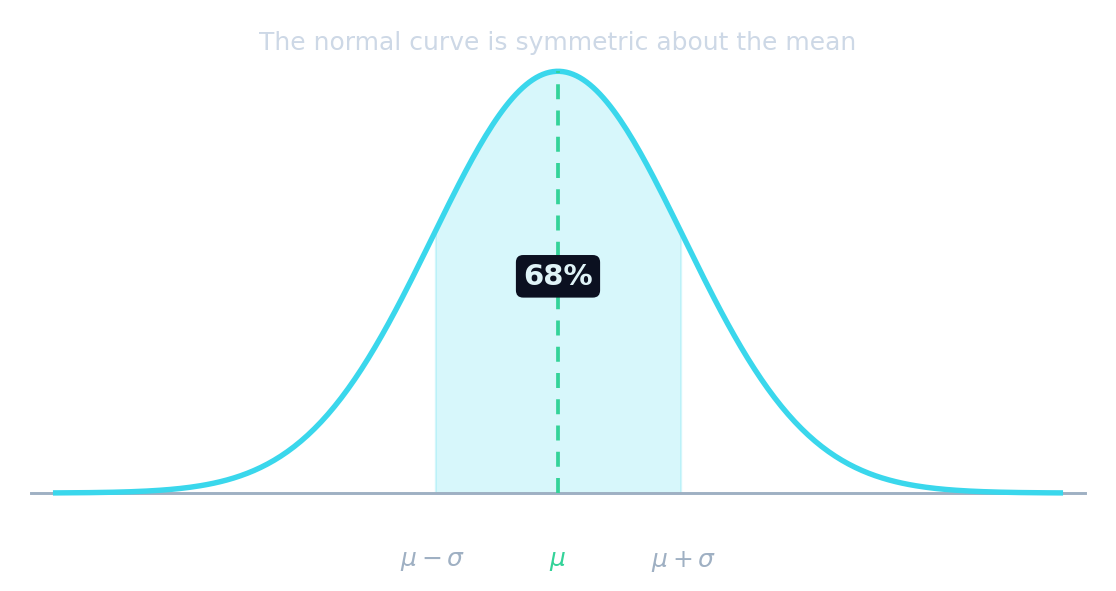
Нормальная кривая симметрична относительно среднего; около 68% площади лежит в пределах одного стандартного отклонения.
Нормальная кривая
P(Z < z)
Площадь под колоколом до z — это вероятность P(Z < z) — сдвиньте z, чтобы прочитать её.
Кривая нормального распределения является:
Это симметричная колоколообразная кривая, центрированная на среднем μ.
Примерно какой процент значений лежит в пределах 1 стандартного отклонения от среднего?
Правило «68-95-99.7»: ~68% внутри 1σ, ~95% внутри 2σ, ~99.7% внутри 3σ.
Заполните формулу стандартизации: Z = (X − μ) / ______.
Z = (X − μ)/σ преобразует любую нормальную переменную в стандартное нормальное N(0, 1).
Стандартизация
- Чтобы использовать таблицы, стандартизируйте к $Z \sim N(0, 1)$:
- Затем $P(X < x) = P\!\left(Z < \dfrac{x - \mu}{\sigma}\right)$, считывается по таблице $\Phi$.

Доска Гальтона: шарики падают через ряды колышков и скапливаются в колоколообразном нормальном распределении
X ~ N(50, 4) означает μ = 50, σ = 2. Стандартизируйте x = 56: каково Z = (x − μ)/σ?
Z = (56 − 50)/2 = 6/2 = 3.
X ~ N(100, 25) означает μ = 100, σ = 5. Стандартизируйте x = 90: Z = (90 − 100)/5. Найдите Z.
Z = (90 − 100)/5 = −10/5 = −2.
Разобранный пример
- $X \sim N(50, 16)$ (так что $\mu = 50$, $\sigma = 4$). Найдите $P(X < 58)$.
- $Z = \dfrac{58 - 50}{4} = 2$.
- $P(Z < 2) = \Phi(2) = 0.9772$.
Стандартизируйте перед использованием таблиц. Таблица $\Phi$ работает только для $Z \sim N(0, 1)$. Вы должны сначала преобразовать $X$ в $Z$, используя $Z = \dfrac{X - \mu}{\sigma}$.

Доска Гальтона создает колоколообразное нормальное распределение
Если Z = 2, Φ(2) = 0.9772. Чему равно P(Z < 2) (с точностью до 4 знаков после запятой)?
P(Z < 2) = Φ(2) = 0.9772 по таблице стандартного нормального распределения.
Приближение биномиального
- Для больших $n$ нормальное распределение приближает биномиальное: $B(n, p) \approx N(np, np(1-p))$.
- Поскольку вы заменяете дискретную переменную непрерывной, примените поправку на непрерывность (корректировка на 0,5).
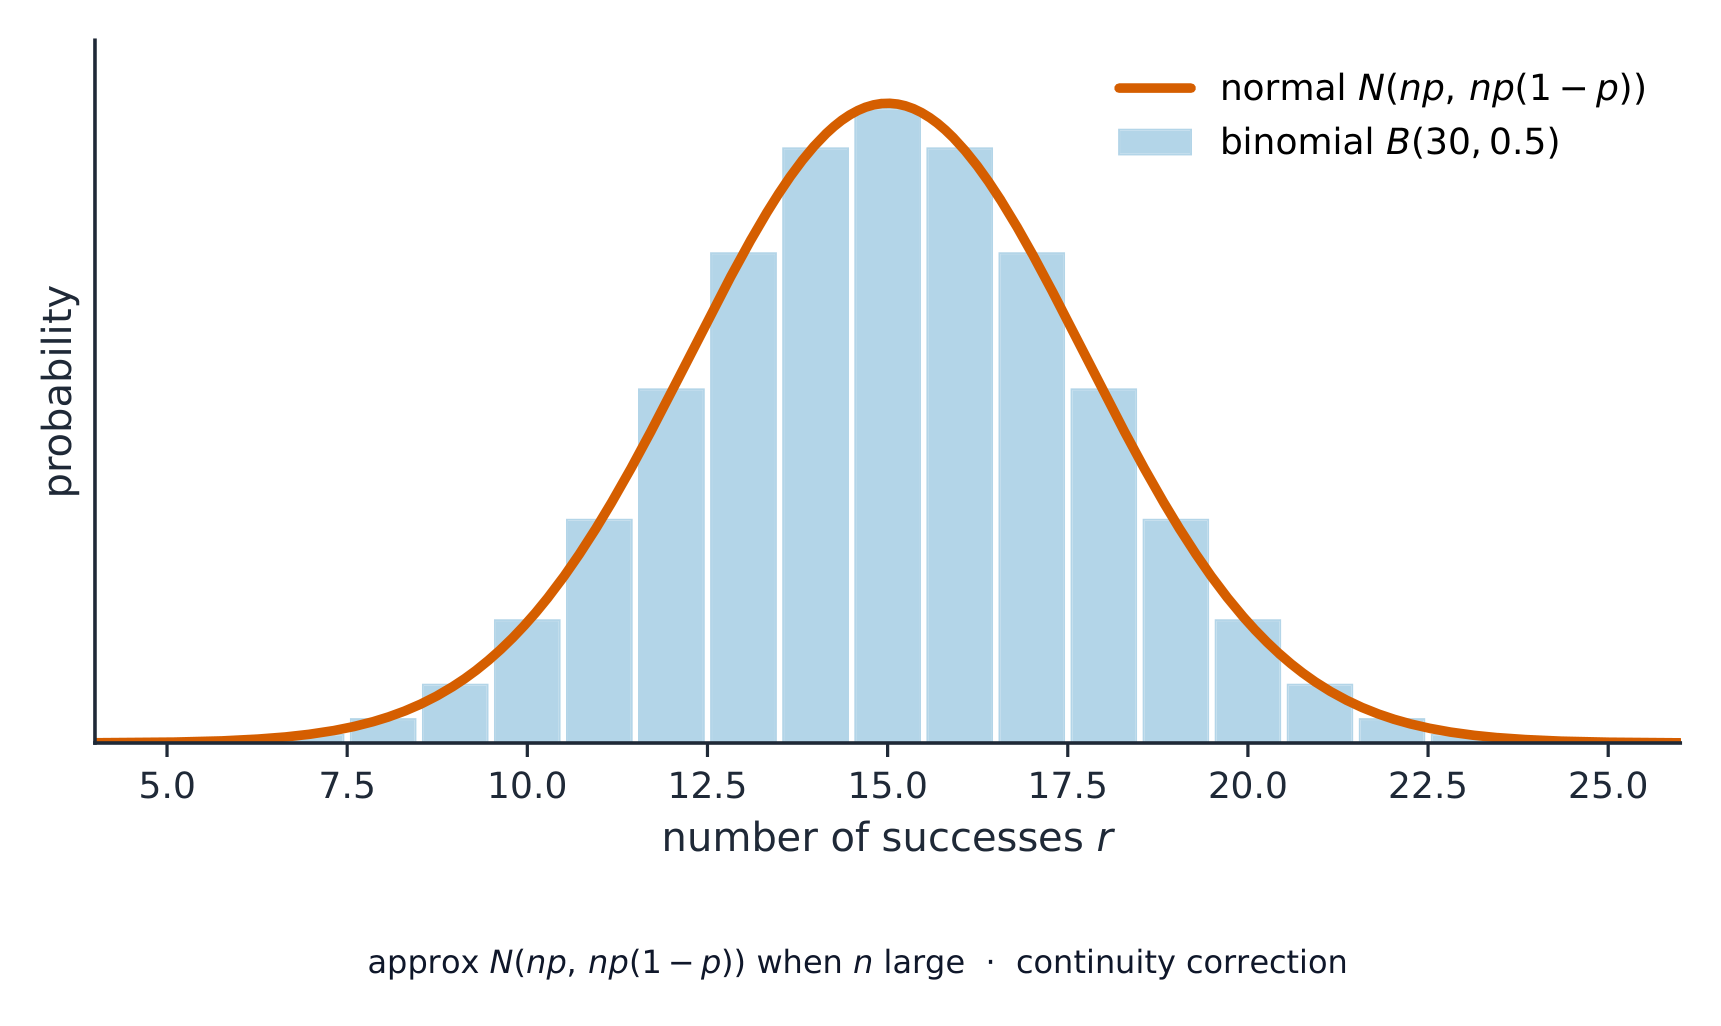
Для большого n столбицы биномиального распределения closely следуют гладкой нормальной кривой N(np, np(1−p))
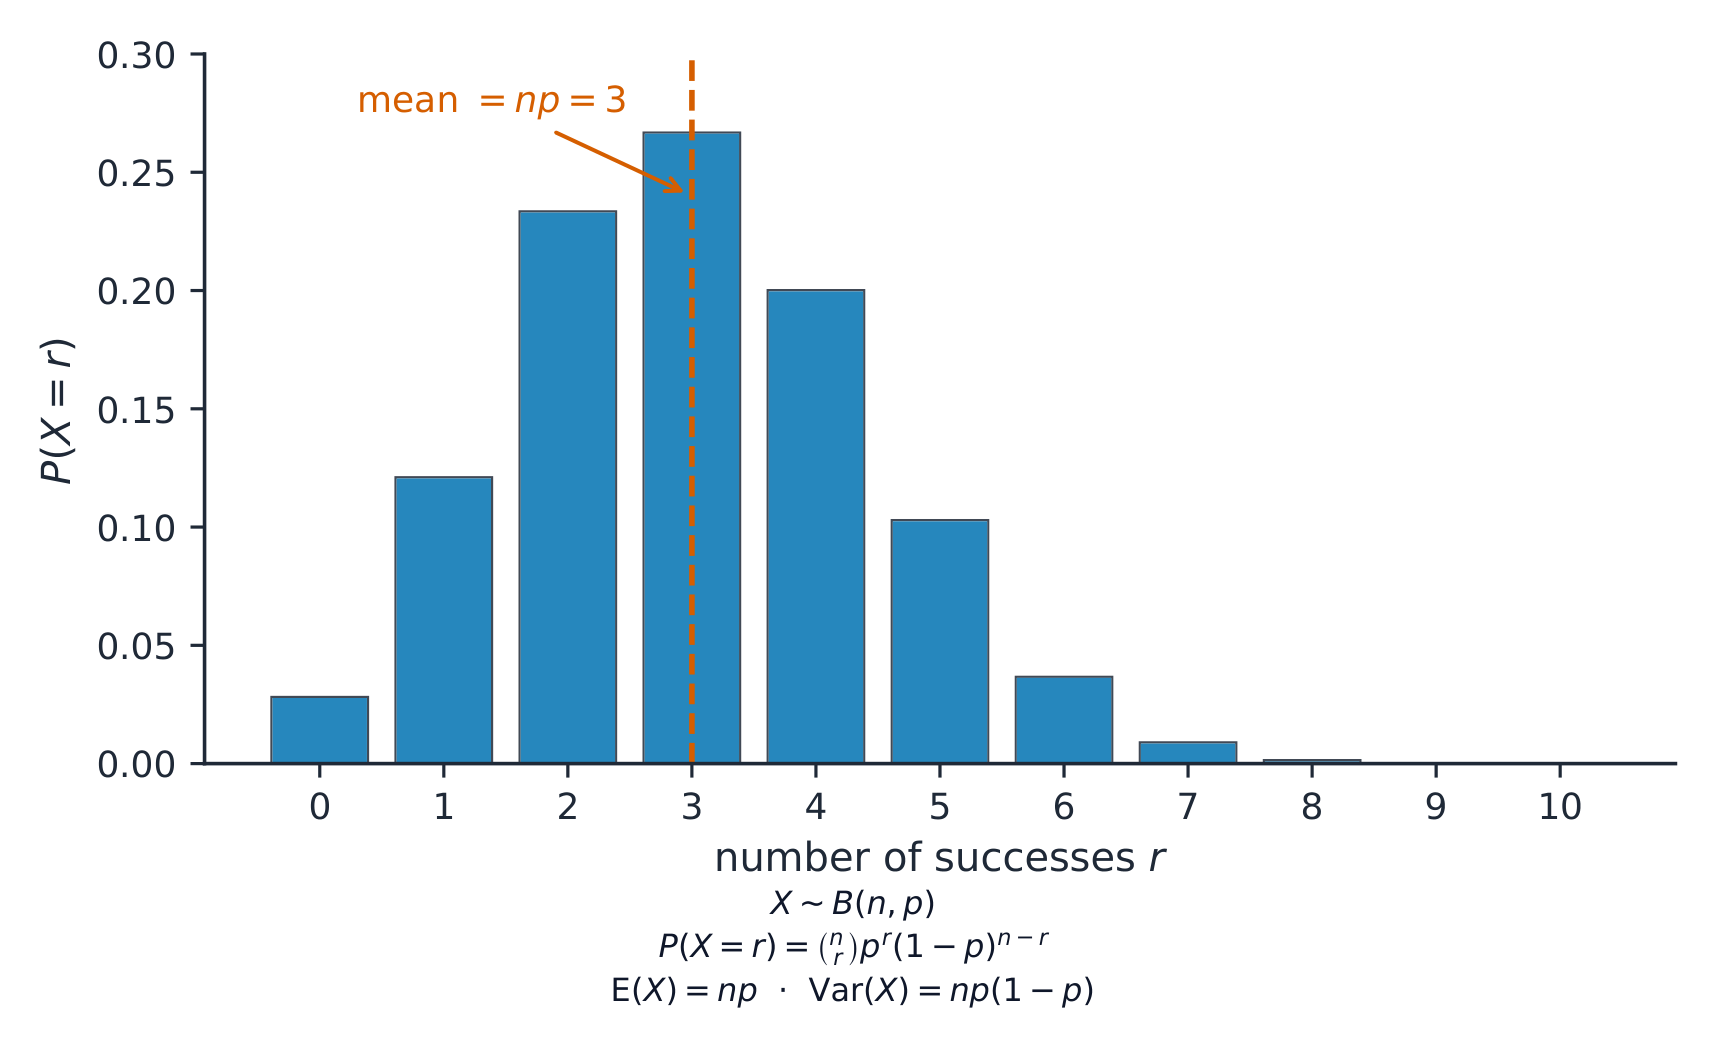
Биномиальное распределение B(10, 0,3); его среднее равно np = 3
- Нормальное моделирует непрерывную случайную величину; используйте стандартизацию $Z=(X-\mu)/\sigma$, а также как приближение биномиального.
При приближении нормального распределения биномиальному применяется поправка на непрерывность в размере 0.5.
Замена дискретной переменной непрерывной требует поправки на непрерывность ±0.5.
Вы поняли
- $X \sim N(\mu, \sigma^2)$; стандартизируйте с помощью $Z = \dfrac{X - \mu}{\sigma}$
- считайте вероятности как площади по таблице $\Phi$ для $Z \sim N(0,1)$
- нормальное приближает биномиальное для больших $n$ (используйте поправку на непрерывность)