Risco moral
Introduzido| English | Significado |
|---|---|
| moral hazard/ˈmɒrəl ˈhæzəd/ | risco moral |
| deductible/dɪˈdʌktɪbl/ | franquia |
| too big to fail | grande demais para quebrar |
Resgatada por ser grande demais
- Em 2008, a seguradora americana AIG estava prestes a quebrar. O governo dos EUA emprestou a ela cerca de $180 bilhões para evitar uma crise mais ampla.
- Resgates como esse podem salvar a economia hoje — mas ensinam às grandes empresas que alguém as salvará se assumirem riscos enormes.
- Esse perigo é chamado de risco moral.
O que é risco moral
- Risco moral ocorre quando alguém assume mais riscos porque não arcará com o custo total se as coisas derem errado.
- Ele ocorre depois que um acordo é feito, quando a outra parte não consegue observar completamente o comportamento. (A seleção adversa ocorre antes.)
O risco moral ocorre quando —
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
A pessoa protegida contra perdas muda de comportamento após o acordo.
Exemplos do cotidiano
- Um estudante com seguro para celular tem menos cuidado com o aparelho.
- Um motorista com seguro de cobertura total para o carro pode dirigir com menos cuidado.
- Um banco que espera um resgate do governo pode emprestar a tomadores de maior risco, pois fica com os lucros enquanto os contribuintes arcam com as perdas.
Quais são exemplos de risco moral?
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
Pessoas doentes comprando seguro é um caso de seleção adversa — informação oculta antes do acordo.
Exemplo resolvido: por que as seguradoras usam franquia
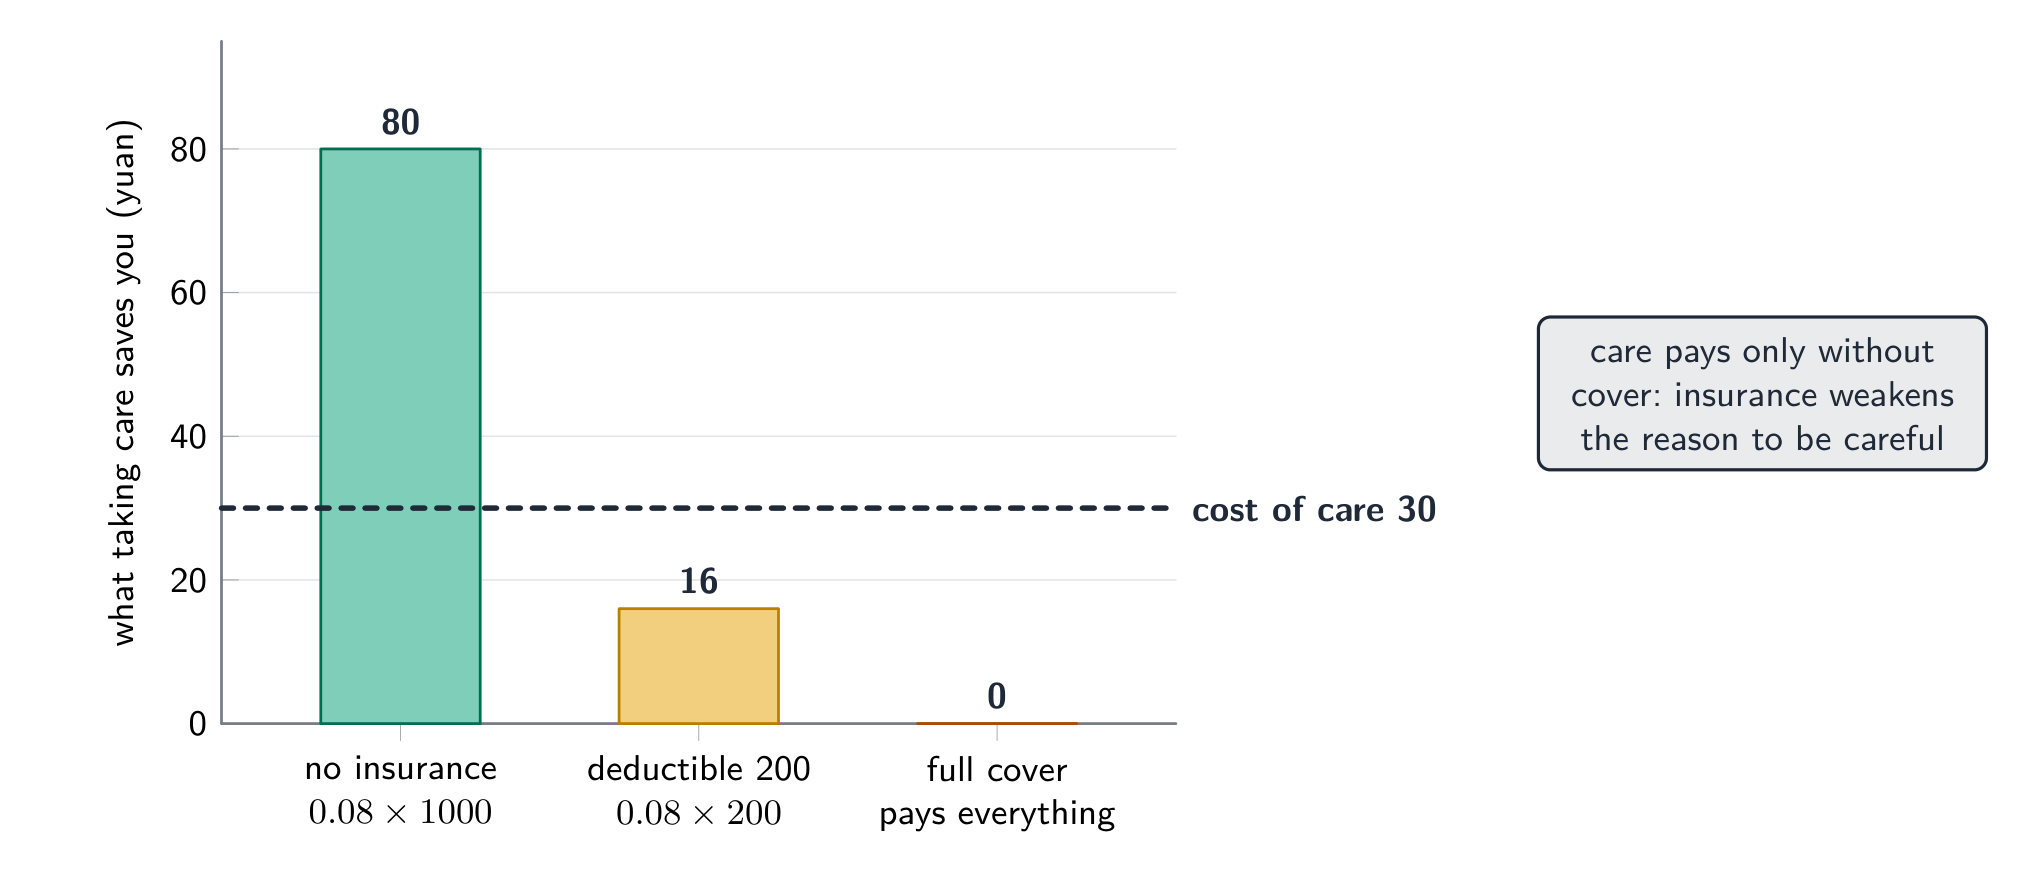
Um celular custa ¥3000. Sem seguro, uma queda causada por descuido custa ¥3000 ao proprietário. Com seguro de cobertura total, custa ¥0.
- Incentivo com cobertura total: o proprietário não arca com nenhuma parte da perda, portanto tem pouco motivo para tomar cuidado.
- Acrescente uma franquia de ¥500: o proprietário paga os primeiros ¥500 de cada sinistro.
- Resultado: o proprietário ainda arca com um custo real pelo descuido, portanto toma mais cuidado, enquanto a seguradora continua cobrindo os ¥2500 restantes.
Um notebook no valor de ¥6000 está segurado com uma franquia de ¥800. Ele sofre danos irreparáveis. Quanto a seguradora paga?
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
O proprietário paga os primeiros ¥800, portanto a seguradora paga $6000 - 800 = ¥5200$.
Risco moral no sistema financeiro
- Se os grandes bancos acreditam que são grandes demais para quebrar, podem assumir riscos com o dinheiro dos depositantes: os lucros elevados em tempos favoráveis ficam com eles; as perdas recaem sobre o Estado.
- Os empréstimos arriscados podem então crescer até causar uma crise financeira, prejudicando terceiros que nunca negociaram com o banco.
Um banco considerado "grande demais para falir" pode assumir mais riscos porque espera que os contribuintes cubram grandes perdas.
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
Os lucros ficam com o banco, enquanto as perdas recaem sobre o Estado — um exemplo clássico de risco moral.
Não confunda risco moral com seleção adversa. Seleção adversa: informações ocultas antes do acordo mudam quem compra (as pessoas de maior risco compram seguro). Risco moral: uma ação oculta depois do acordo muda como as pessoas se comportam (pessoas seguradas tomam menos cuidado).
Associe cada caso ao conceito.
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
Antes do acordo, informação oculta; depois do acordo, ação oculta.
Redução do risco moral
- Seguros: franquias, descontos por ausência de sinistros e prêmios mais altos após sinistros mantêm parte do custo com o segurado.
- Bancos: exigências de capital mais altas, para que os acionistas sejam os primeiros a sofrer perdas, e regras que permitam fechar bancos em dificuldades sem resgate com dinheiro dos contribuintes.
Qual política reduz mais diretamente o risco moral entre os bancos?
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
Mais capital significa que os acionistas são os primeiros a sofrer perdas, então os bancos arcam com uma parcela maior do custo de seus próprios riscos.
Risco moral é a disposição de pessoas ou empresas de assumir riscos adicionais quando não arcam com o custo total do fracasso. Ele surge após um seguro ou uma promessa de resgate e pode causar crises financeiras. Franquias, descontos por ausência de sinistros e regras de capital mantêm parte do custo com quem assume o risco.
Explique como o resgate governamental de um banco em dificuldades pode levar ao risco moral no futuro.
O ponto principal é a mudança de incentivo após o resgate.