Custos da Inflação
Introduzido| English | Significado |
|---|---|
| anticipated/ænˈtɪsɪpeɪtɪd/ | antecipada |
| unanticipated/ʌnænˈtɪsɪpeɪtɪd/ | não antecipada |
| lenders/ˈlendəz/ | credores |
| interest/ˈɪntrest/ | juros |
| redistributes purchasing power/ˌriːˈdɪstrɪbjuːts ˈpɜːtʃɪsɪŋ ˈpaʊə/ | redistribui poder de compra |
| borrowers/ˈbɒrəʊəz/ | devedores |
| shoe-leather costs/ʃuː ˈleðə kɒsts/ | custos de sapato-de-borracha |
| menu costs/ˈmenjuː kɒsts/ | custos de cardápio |
| savings/ˈseɪvɪŋz/ | poupança |
| pension/ˈpenʃn/ | pensão |
| hyperinflation/ˌhaɪpərɪnˈfleɪʃn/ | hiperinflação |
A inflação escolhe vencedores e perdedores
- A inflação não prejudica todos igualmente — algumas pessoas até ganham.
- O ponto chave é se as pessoas previram que viria.
- Uma inflação surpresa transferem silenciosamente riqueza de um grupo para outro.
- Entender quem ganha e quem perde é o cerne deste tópico.
Antecipada vs não antecipada
- Inflação antecipada é esperada, então as pessoas planejam: trabalhadores pedem aumentos, credores cobram juros mais altos. O dano é pequeno.
- Inflação inesperada é uma surpresa que não pode ser planejada.
- Uma surpresa redistribui poder de compra entre devedores e credores.
- Devedores ganham (pagam com dinheiro mais barato); credores perdem (os dólares devolvidos compram menos).
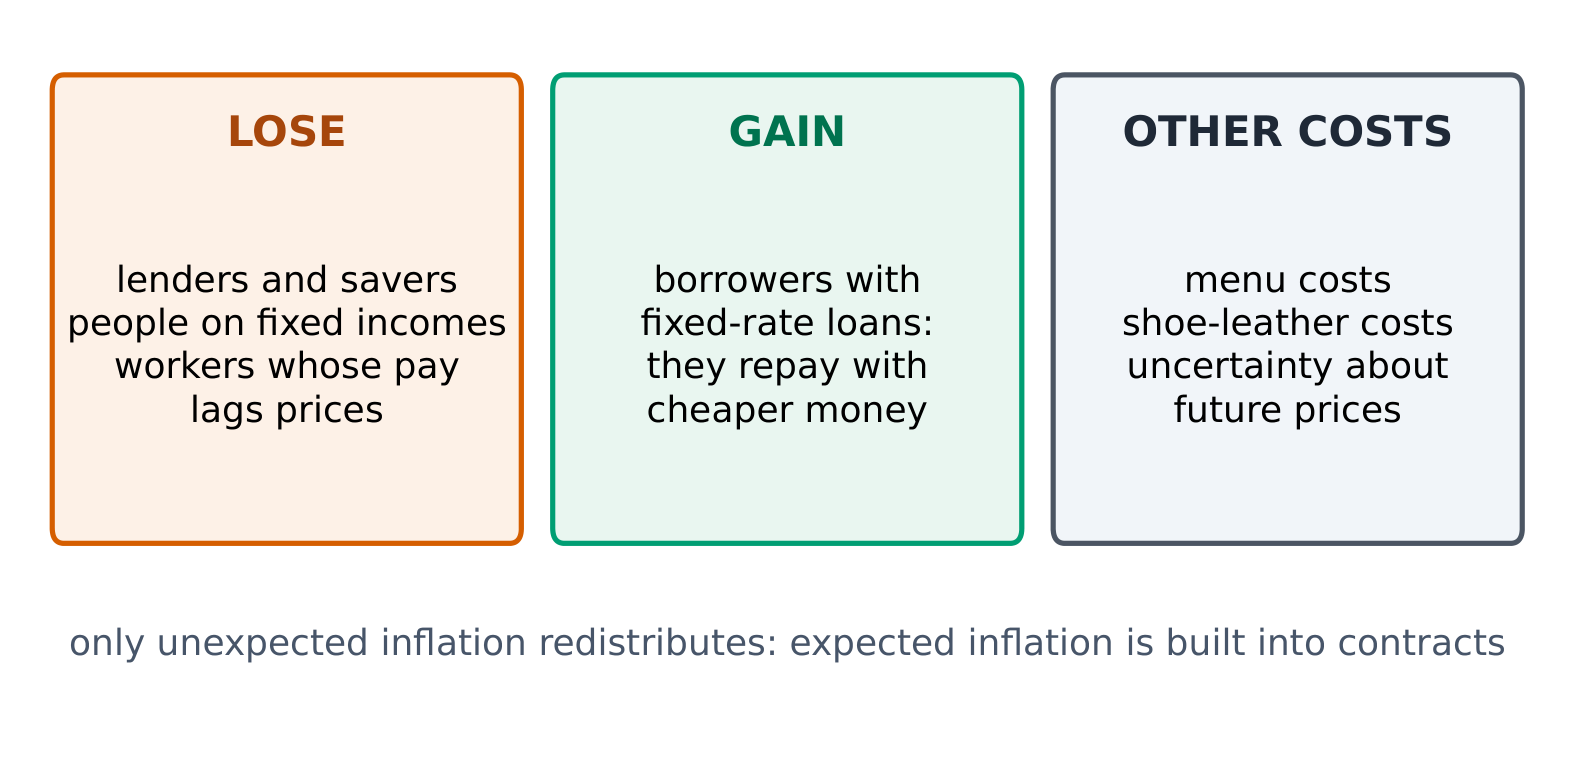
A inflação inesperada prejudica credores e rendas fixas e beneficia devedores; também gera custos de cardápio e de couro de sapato
Quem ganha, quem perde?
A inflação não antecipada ajuda os credores e prejudica os mutuários e poupadores em dinheiro, além de adicionar custos reais como custos de cardápio e de couro de sapato.
Que tipo de inflação causa menos danos, porque as pessoas podem planejar para ela?
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
Quando a inflação é esperada, trabalhadores e mutuários a incorporam nos salários e nas taxas de juros.
A inflação inesperada tende a:
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
Mutuários pagam com dinheiro que vale menos; mutuários recebem dólares que compram menos.
Custos correntes
- Custos de cardápio — o esforço de alterar preços: reimprimir cardápios, etiquetas e catálogos.
- Custos de couro de sapato — manter menos dinheiro em espécie e fazer mais viagens ao banco, pois o dinheiro perde valor.
- A inflação também erosiona poupanças mantidas em dinheiro e rendas fixas como pensão.
O custo de reimprimir cardápios, etiquetas e catálogos quando os preços mudam é chamado de custos ______.
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
Custos de cardápio são o esforço real de atualizar preços expostos durante a inflação.
Selecione todos os custos reais que a inflação impõe.
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
Custos de cardápio, custos de couro de sapato e poupança erodida são danos reais; a inflação não aumenta a produção real.
Quando a inflação corre solta
- Ideia resolvida. Você empresta 1,000 a 5%, esperando receber 1,050 de volta. Mas a inflação inesperada é de 8%, então o 1,050 compra cerca de $1{,}050 / 1.08 \approx 972$ — menos do que você emprestou.
- Você (o credor) perdeu; seu amigo (o devedor) ganhou.
- No extremo, a hiperinflação (frequentemente acima de 50% ao mês) torna o dinheiro quase sem valor.
- As pessoas apressam-se para gastar, as poupanças desaparecem e a confiança no dinheiro desabafa.
Você espera receber 1,050 de volta em um empréstimo, mas a inflação é de 8%. Em termos reais, os 1,050 compram cerca de 1,050 ÷ 1.08 = quanto? (arredonde para o dólar mais próximo)
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
1,050 ÷ 1.08 ≈ 972 — menos do que os 1,000 emprestados, então o mutuário perde.
Sob hiperinflação, as pessoas tendem a gastar dinheiro rapidamente porque ele perde valor rápido.
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
O dinheiro perde valor tão rápido que mantê-lo é uma perda — então as pessoas correm para gastá-lo.
Exemplo resolvido: a taxa de juros real
Um banco empresta a uma taxa nominal de 7%, esperando uma inflação de 3%. A inflação acaba sendo de 9%. Quem ganha e quem perde?
- Taxa real esperada = taxa nominal − inflação esperada = 7 − 3 = 4%. Taxa real efetiva = 7 − 9 = −2%.
- O banco (credor) recebe o pagamento em dólares que compram menos do que aqueles que emprestou: ele perde. O tomador do empréstimo ganha, pois paga com dinheiro de menor valor. Se os 9% tivessem sido previstos, o banco teria cobrado cerca de 13%.
A taxa de juros nominal é de 6% e a inflação é de 2%. Qual é a taxa de juros real, em %?
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
Real ≈ nominal − inflação = 6 − 2 = 4%.
Uma pessoa aposentada com uma aposentadoria de valor fixo é prejudicada pela inflação inesperada.
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
A aposentadoria compra menos à medida que os preços sobem.
Inflação Antecipada faz pouco dano; inflação Não Antecipada redistribui riqueza — devedores ganham, credores perdem. Adiciona custos de cardápio e custos de couro de sapato e erosiona poupanças em espécie. Em extremo, hiperinflação destrói o valor do dinheiro.
Escreva com base nos dados: encontre o valor real do pagamento
- Um credor é reembolsado em 900.
- A inflação sobre o empréstimo foi de 20 por cento.
Um credor recebe 900 após uma inflação de 20 por cento. Quanto poder de compra esse 900 tem, em dólares iniciais, e quem é prejudicado?
1.20 vezes 750 é 900.
Qual é o valor real do pagamento de 900?
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
900 dividido por 1.20 é 750 do poder de compra inicial. Outras opções — 972 (o valor real da lição); 900 (porque o número de dólares não mudou).