語彙
| English | 意味 |
|---|---|
| profitability/ˌprɒfɪtəˈbɪlɪti/ | 収益性 |
| liquidity/lɪˈkwɪdɪti/ | 流動性 |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | 粗利益率 |
| net profit margin/net ˈprɒfɪt ˈmɑːdʒɪn/ | 純利益率 |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | 流動比率 |
決算書の読み方
- 粗利の数字だけでは、ビジネスの規模に対する健全さが分からない。比率 がそれを示す。
- 重要なのは2つの家族: 収益性 と 流動性 。
探索
会計比率による診断
ビジネスに関する質問に回答する比率に基づいて分類します。
実践
粗利益が80、売上高が200の場合、粗利益率(%)はいくらですか?
難易度 2/5 · 140 コイン + 今日初回完了時に小ボーナス付与
80 ÷ 200 × 100 = 40%.
実践
当期純利益率は次のように計算されます:
難易度 1/5 · 100 コイン + 今日初回完了時に小ボーナス付与
純利益率 = 当期純利益 ÷ 売上高 × 100。
収益性比率
- 総利益率 = 総利益 ÷ 売上高 × 100。
- 純利益率 = 純利益 ÷ 売上高 × 100。
- マージンが高いほど、各売上から手元に残る利益が増える。
Example
計算例. 粗利60、売上高150 → 粗利率 = 60 ÷ 150 × 100 = 40% 。純利益25 → 純利益率 = 25 ÷ 150 × 100 ≈ 17% 。
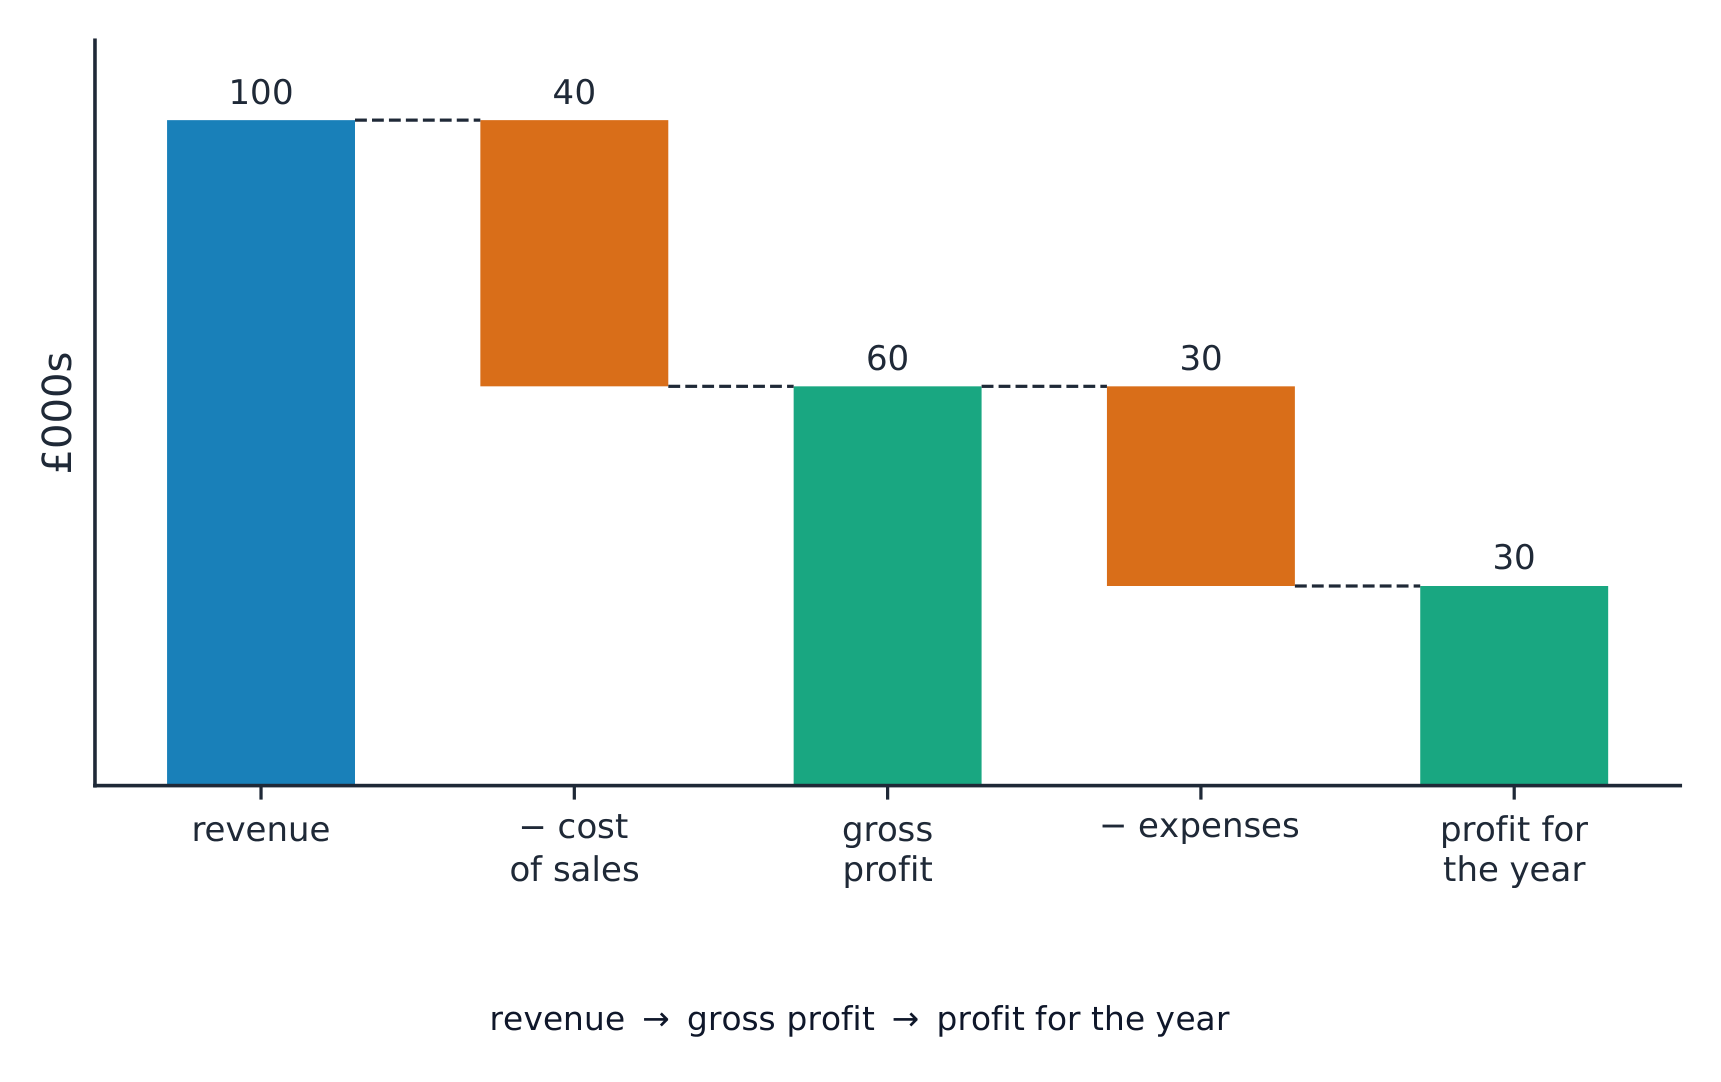
インカムステートメントは売上高から純利益までを下行して表示し、収益性比率の基礎となる
実践
流動資産が90、流動負債が45の場合、流動比率はいくらですか?
難易度 2/5 · 140 コイン + 今日初回完了時に小ボーナス付与
90 ÷ 45 = 2 (i.e. 2:1).
実践
流動比率は、企業の ______ (短期債務の支払能力)を示す指標です。
難易度 1/5 · 100 コイン + 今日初回完了時に小ボーナス付与
流動性は短期の債務支払能力を測定します。
流動性
- 流動比率 = 流動資産 ÷ 流動負債。
- 一般的に 1.5〜2 程度が健全とされ、短期債務の返済に十分である。
実践
比率は、過去のデータ、競合他社、または目標値と比較したときに最も有用です。
難易度 1/5 · 100 コイン + 今日初回完了時に小ボーナス付与
孤立した状態では比率の意味はほとんどありません。
比率の利用者とその限界
- 所有者、貸出機関、経営者 は、比率を時間軸および競合他社と比較する。
- 比率は 過去 のデータを使用するため、品質要素を見落とす傾向があり、比較した時にのみ意味を持つ。
Watch out
比率単体では何の意味もない。 流動比率1.5は、昨年、競合他社、または目標値と比較した場合に初めて「良い」と言える。常に文脈の中で比率を解釈すること。
理解できましたか
Key idea
- 収益性: 粗利率と純利益率(利益 ÷ 売上高 × 100)
- 流動性: 流動比率(流動資産 ÷ 流動負債)
- 比率は 過去 のデータを使用し、 比較 した時にのみ意味を持つ