語彙
| English | 意味 |
|---|---|
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | 損益計算書 |
| revenue/ˈrevənjuː/ | 収益 |
| cost of sales/kɒst ɒv seɪlz/ | 売上原価 |
| gross profit/ɡrəʊs ˈprɒfɪt/ | 粗利 |
| expenses/ekˈspensɪz/ | 経費 |
| lenders/ˈlendəz/ | 貸手 |
利益が出たか?
- 年末になると、すべての企業が質問する:私たちは利益を出したか?
- 損益計算書は、収益と費用を対比させることでこれに答える。
探索
財務諸表の流れ
ビジネスイベントがユーザーが読む諸表になる様子を確認する
実践
売上高が200、売上原価が130の場合、粗利益はいくらですか?
難易度 2/5 · 140 コイン + 今日初回完了時に小ボーナス付与
粗利益 = 200 − 130 = 70。
実践
粗利益が70、経費が45の場合、利益はいくらですか?
難易度 2/5 · 140 コイン + 今日初回完了時に小ボーナス付与
利益 = 70 − 45 = 25。
実践
売上高から売掛原価を差し引くと ______ 利益になります。
難易度 1/5 · 100 コイン + 今日初回完了時に小ボーナス付与
費用を控除する前の粗利益。
収益から利益へ
- 収益は売上からの資金である。
- 収益 − 売上原価 = 粗利益。
- 粗利益 − 経費 = 利益(その期間分)。
Example
** worked example(演習例)。** 収益150、売上原価90 → 粗利益 = 60。経費35 → 利益 = 60 − 35 = 25。
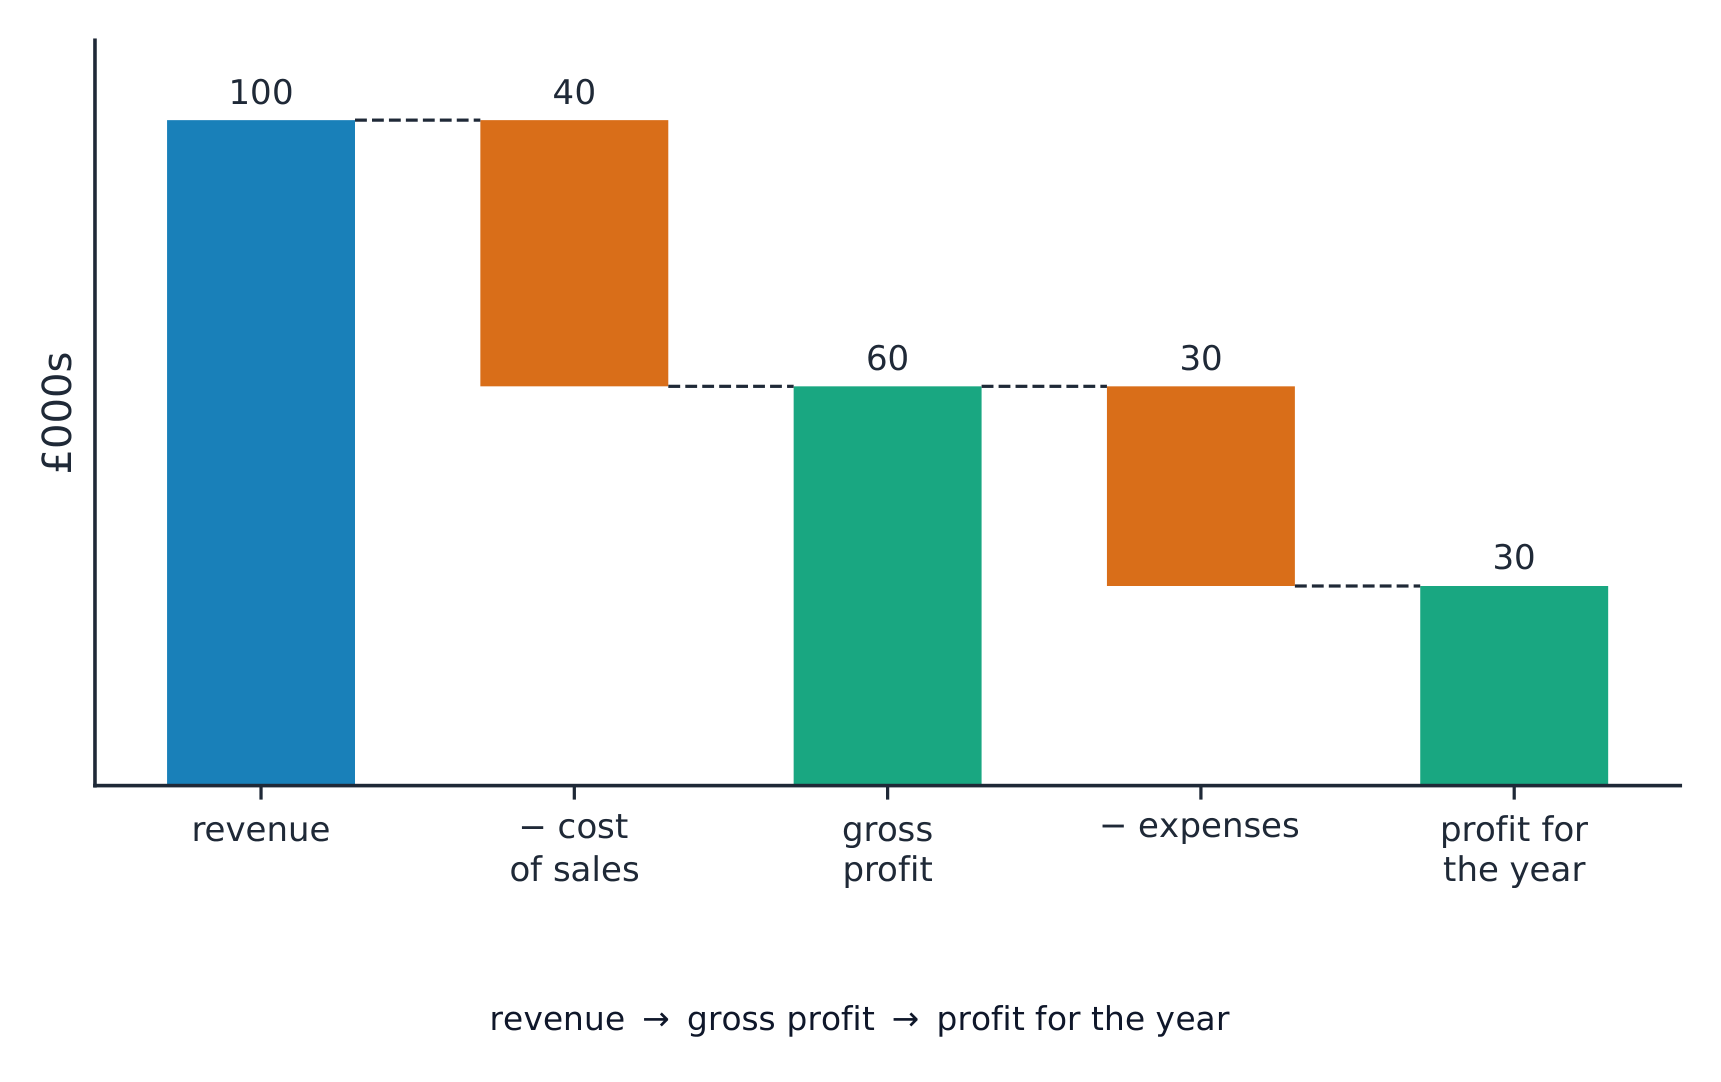
損益計算書は収益から年度別利益へと下がる構造を示す
実践
売上原価とは:
難易度 1/5 · 100 コイン + 今日初回完了時に小ボーナス付与
売上原価は、販売した商品を生産するための直接原価です。
売上原価と経費
- 売上原価: 販売品の直接コスト(材料、製造コスト)。
- 経費: その他の運用コスト(家賃、給料、マーケティング)。
実践
粗利益は、すべての費用を差し引いた後の最終利益です。
難易度 1/5 · 100 コイン + 今日初回完了時に小ボーナス付与
真の利益を得るには、粗利益から経費をさらに差し引く必要があります。
使用者
- 所有者は利益を確認し、貸手は返済能力を判断し、経営者は将来を見据えて計画を立てる。
Watch out
粗利益は最終利益ではない。 粗利益は売上原価のみを差し引いたものである。家賃や給料などの経費をさらに差し引いて初めて真の利益となる。
理解できましたか
Key idea
- 収益 − 売上原価 = 粗利益
- 粗利益 − 経費 = 期間別の利益
- 損益計算書は企業が利益を出したかどうかを示し、多くのステークホルダーによって読まれる