語彙
| English | 意味 |
|---|---|
| total cost/ˈtəʊtl kɒst/ | 総コスト |
| fixed costs/fɪkst kɒsts/ | 固定費 |
| variable costs/ˈveərɪəbl kɒsts/ | 変動費 |
| economies of scale/ɪˈkɒnəmiz ɒv skeɪl/ | 規模の経済 |
| average cost/ˈævrɪdʒ kɒst/ | 平均原価 |
| contribution/ˌkɒntrɪˈbjuːʃn/ | 貢献益 |
| break-even output/breɪk ˈiːvən ˈaʊtpʊt/ | 損益分岐点 |
| margin of safety/ˈmɑːdʒɪn ɒv ˈseɪfti/ | 安全余地 |
コスト、規模と損益分岐点
- 企業が製品に価格を付けたり利益を評価したりする前に、コストを理解しなければならない。
- 重要なツールは損益分岐点である。これは企業が赤字をやめて黒字になる販売レベルのこと。
実践
哪一种が固定費か?
難易度 1/5 · 100 コイン + 今日初回完了時に小ボーナス付与
生産量に関わらず変わらないのは家賃であり、固定費である。
固定費、変動費、総コスト
- 固定費は生産量に関わらず変わらない:家賃、給料。
- 変動費は生産量の増加に伴って増える:材料、電力。
- 総コスト = 固定費 + 変動費。大規模化は規模の経済(平均コストの低下)をもたらす可能性がある。

生産量の増加に伴う固定費、変動費、総コスト
探索
損益分岐点(Breakeven)
損益分岐点とは、総収益が総原価と交差する地点である。
実践
販売単価が12、単価あたりの変動費が8の場合、単価あたりの寄与額はいくらですか?
難易度 2/5 · 140 コイン + 今日初回完了時に小ボーナス付与
寄与額 = 12 − 8 = 4。
実践
固定費が1,600、単価あたりの寄与額が4の場合、損益分岐点の生産量(単位数)はいくらですか?
難易度 2/5 · 140 コイン + 今日初回完了時に小ボーナス付与
損益分岐点 = 1,600 ÷ 4 = 400単位。
実践
損益分岐点において、企業は:
難易度 1/5 · 100 コイン + 今日初回完了時に小ボーナス付与
収益が総コストと完全に一致する点。
寄与と損益分岐点
- 単位あたり貢献額 = 販売価格 − 単位あたりの変動費。
- 損益分岐点の生産量 = 固定費 ÷ 単位あたりの寄与額。この地点では収益=総コストとなる。
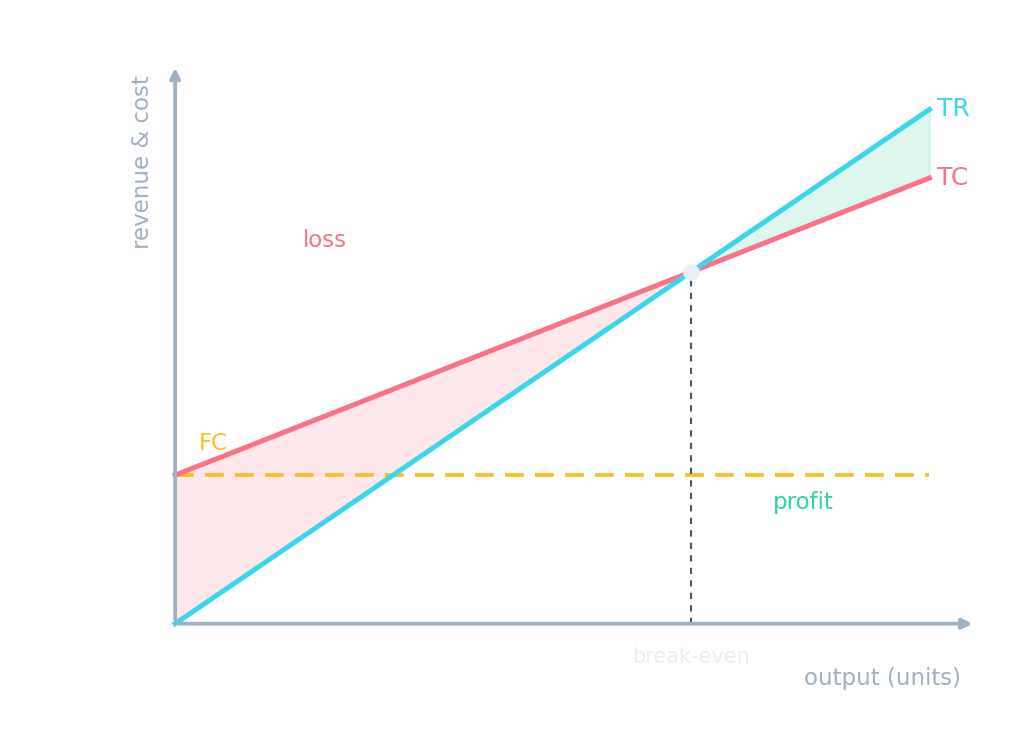
損益分岐点以下では赤字、以上では利益となる。
実践
実際の生産量から損益分岐点の生産量を引いた値を______マージンといいます。
難易度 1/5 · 100 コイン + 今日初回完了時に小ボーナス付与
売上がどれだけ減少しても赤字にならないかを示します。
安全マージン
- 安全マージン = 実際生産量 − 損益分岐点生産量。
- これは、企業が赤字になるまで販売がどれだけ落ち込めるかを示している。
Example
** worked example.** 価格10、変動費6 → 寄与額=4。固定費2,000 → 損益分岐点=2,000 ÷ 4=500個。700個を販売した場合、安全余剰は200個となる。
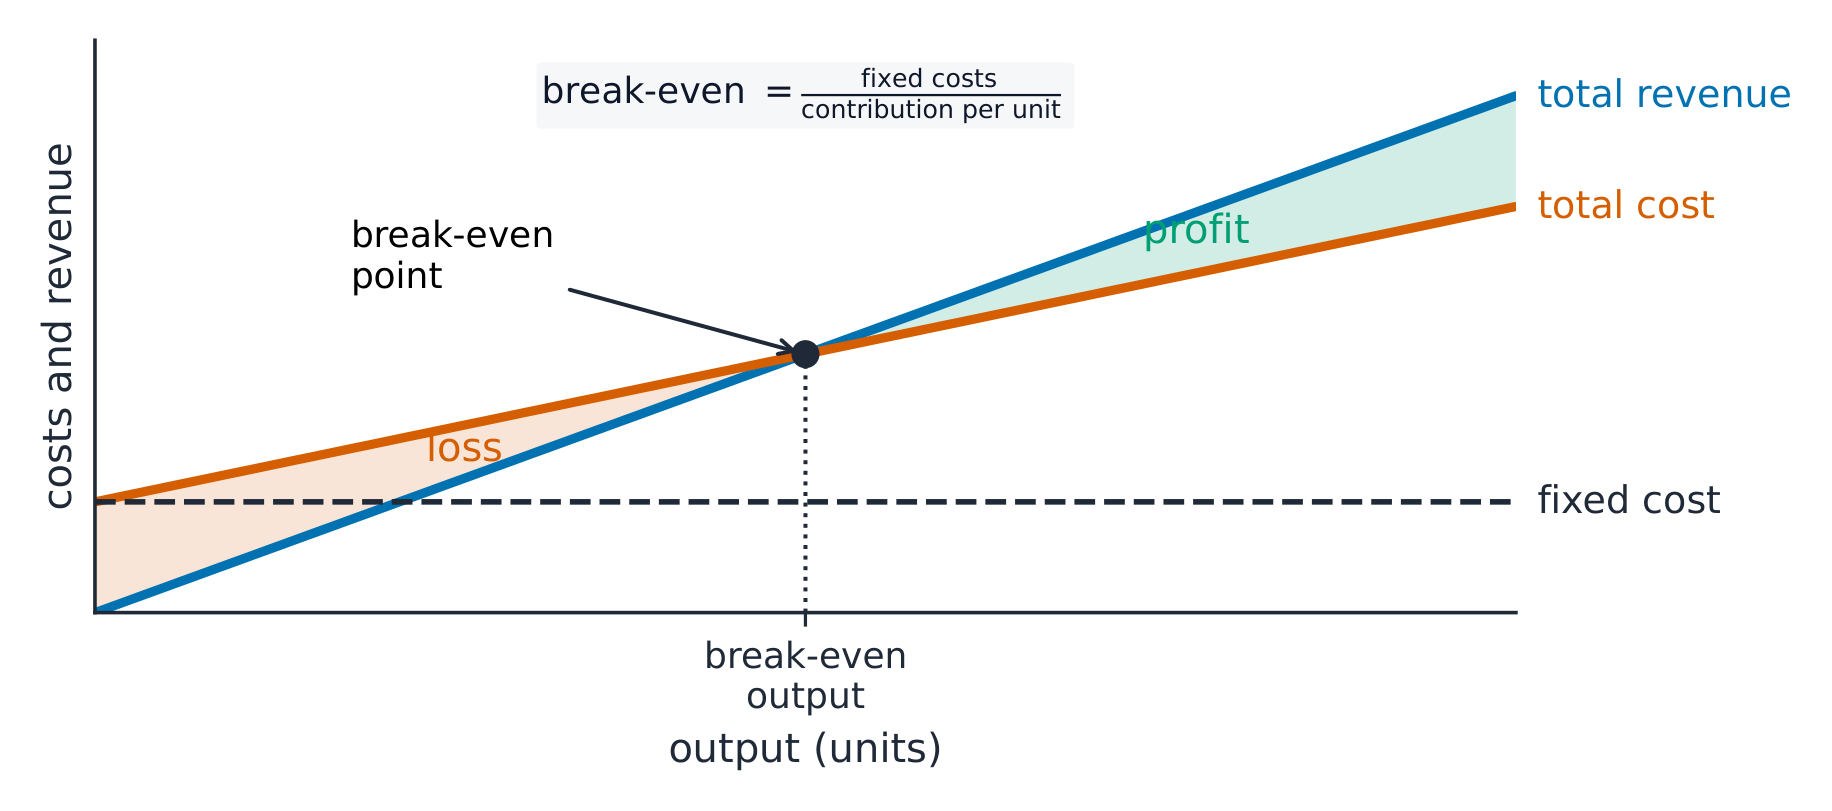
損益分岐点は総収益が総コストに等しい点である
理解できましたか
Key idea
- 総コスト=固定費+変動費;大規模化は平均コストを下げられる
- 寄与額=価格-単位あたりの変動費;損益分岐点=固定費÷寄与額
- 安全余剰=実際生産量-損益分岐点生産量