語彙
| English | 意味 |
|---|---|
| variable costs/ˈveərɪəbl kɒsts/ | 変動費 |
| fixed costs/fɪkst kɒsts/ | 固定費 |
| output/ˈaʊtpʊt/ | 生産量 |
| raw materials/rɔː məˈtɪərɪəlz/ | 原材料 |
| total cost/ˈtəʊtl kɒst/ | 総原価 |
| marginal cost/ˈmɑːdʒɪnl kɒst/ | 限界原価 |
| average cost/ˈævrɪdʒ kɒst/ | 平均原価 |
製造にはいくらかかるか?
- 企業が価格設定、予算編成、利益判定を行う前に、コストを理解する必要があります — コストの振る舞いはすべて同じではありません。
- 一部のコストは一定で、他のコストは生産量に応じて増加します。
実践
哪一种が固定費か?
難易度 1/5 · 100 コイン + 今日初回完了時に小ボーナス付与
生産量に関わらず変わらないのは家賃であり、固定費である。
実践
固定費500、変動費単価4、生産量200の場合、総原価はいくらか?
難易度 2/5 · 140 コイン + 今日初回完了時に小ボーナス付与
TC = 500 + 4 × 200 = 1300。
実践
総原価は固定費に ______ 費を加えたものと同じである。
難易度 1/5 · 100 コイン + 今日初回完了時に小ボーナス付与
TC = FC + VC。
固定費と変動費
- 固定費: 生産量の変化に伴わず一定 — 家賃、給料、保険料。
- 変動費: 生産量の増加に伴い増減 — 原材料、歩合給、電気代。
- 総コスト = 固定費 + 変動費
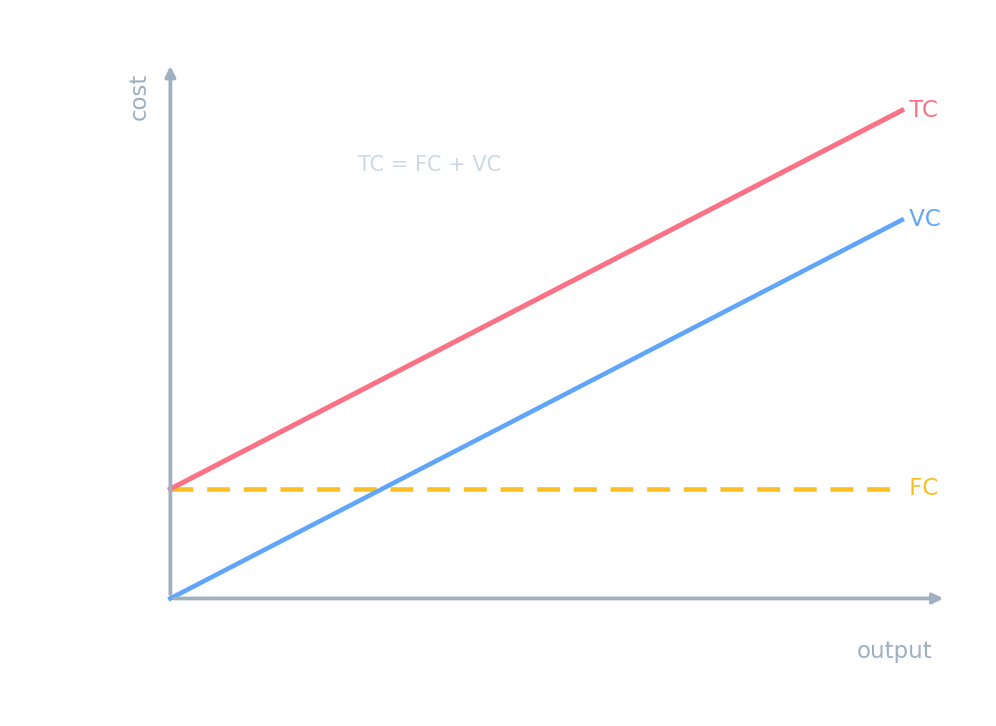
総コストは固定費と変動費の和であり、変動費と同様程度上昇します。
探索
原価
y = ax + b
総原価 = 固定費(切片)+ 変動費単位数(勾配)。
実践
総原価が1200、生産量が150個の場合、単価あたりの平均原価はいくらか?
難易度 2/5 · 140 コイン + 今日初回完了時に小ボーナス付与
AC = 1200 ÷ 150 = 8 (単価あたり)。
実践
限界原価とは、______ の原価のことである。
難易度 1/5 · 100 コイン + 今日初回完了時に小ボーナス付与
限界原価は、追加の1個あたりの増加分である。
平均コストと限界コスト
- 平均コスト = 総コスト ÷ 生産量 — 単価あたりのコスト。
- 限界コスト = 1個分追加生産するためのコスト。
Example
** worked example(計算例)** 固定費400、単価あたりの変動費6、生産量100。総費用 = 400 + 6×100 = 1000。平均コスト = 1000 ÷ 100 = 単価あたり10。

生産量の増加に伴う固定費、変動費、総コスト
探索
損益分岐点チャート
固定原価線と総原価線に収益線を追加する。収益線と総原価線の交点が損益分岐点であり、そこから先では企業は利益を得る。
コストが重要な理由
- コストは価格設定の底値を決め、利益を決定します。
- 固定費と変動費の区別を知ることは、損益分岐点と意思決定に不可欠です。

資本的支出は固定資産の購入に、経常的支出は運営費の賄いに使われる
理解できましたか
Key idea
- 固定費は生産量に関わらず一定、変動費は変化し、総コスト = 固定費 + 変動費
- 平均コスト = 総費用 ÷ 生産量;限界コスト = 追加1単位の生産にかかるコスト
- コストの理解は価格設定、利益、および損益分岐点の基礎となる。