Coûts, échelle de production et seuil de rentabilité
Introduit| English | Sens |
|---|---|
| fixed costs/fɪkst kɒsts/ | fixed costs : coûts fixes |
| variable costs/ˈveərɪəbl kɒsts/ | variable costs : coûts variables |
| total cost/ˈtəʊtl kɒst/ | total cost : coût total |
| average cost/ˈævrɪdʒ kɒst/ | coût moyen |
| contribution/ˌkɒntrɪˈbjuːʃn/ | contribution : marge sur coûts variables |
| break-even output/breɪk ˈiːvən ˈaʊtpʊt/ | break-even output : seuil de rentabilité |
| margin of safety/ˈmɑːdʒɪn ɒv ˈseɪfti/ | margin of safety : marge de sécurité |
| diseconomies of scale/ˌdɪsɪˈkɒnəmiz ɒv skeɪl/ | diseconomies d'échelle |
| economies of scale/ɪˈkɒnəmiz ɒv skeɪl/ | économies d'échelle |
Can selling more still leave a bakery making a loss?
- A bakery sells each cake for £10, but flour, packaging and other variable inputs cost £6 per cake. It also pays £80 of fixed costs 固定成本 each day.
- The difference between sales and costs determines profit. A break-even calculation helps the owner test a plan before producing more.
Classify costs for the same period
- Fixed costs do not change with output within the stated period and capacity, such as an agreed shop rent. Variable costs 可变成本 change with output, such as ingredients used per cake. A cost can change when capacity or the period changes.
- Total cost 总成本 = fixed costs + total variable costs. Average cost 平均成本 = total cost ÷ output. If variable cost is £6 per cake, the total variable cost of 25 cakes is £150; it is not £6.
Quel est un coût fixe ?
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
Un loyer convenu est fixé sur la période et la capacité indiquées ; il n'a pas besoin de rester identique pour chaque bâtiment ou bail futur.
Les coûts fixes sont de £120 par jour et le coût variable est de £3 par unité. Trouver le coût total pour 40 unités, en £.
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
Coût variable total = 3 × 40 = £120. Coût total = £120 + £120 = £240.
Une entreprise a un coût total de £360 pour 60 unités. Trouver le coût moyen par unité, en £.
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
Coût moyen = 360 ÷ 60 = £6 par unité.
Find contribution 贡献 and break-even output 盈亏平衡产量
- Contribution per unit = selling price − variable cost per unit. Each cake contributes £10 − £6 = £4 towards fixed costs, then profit.
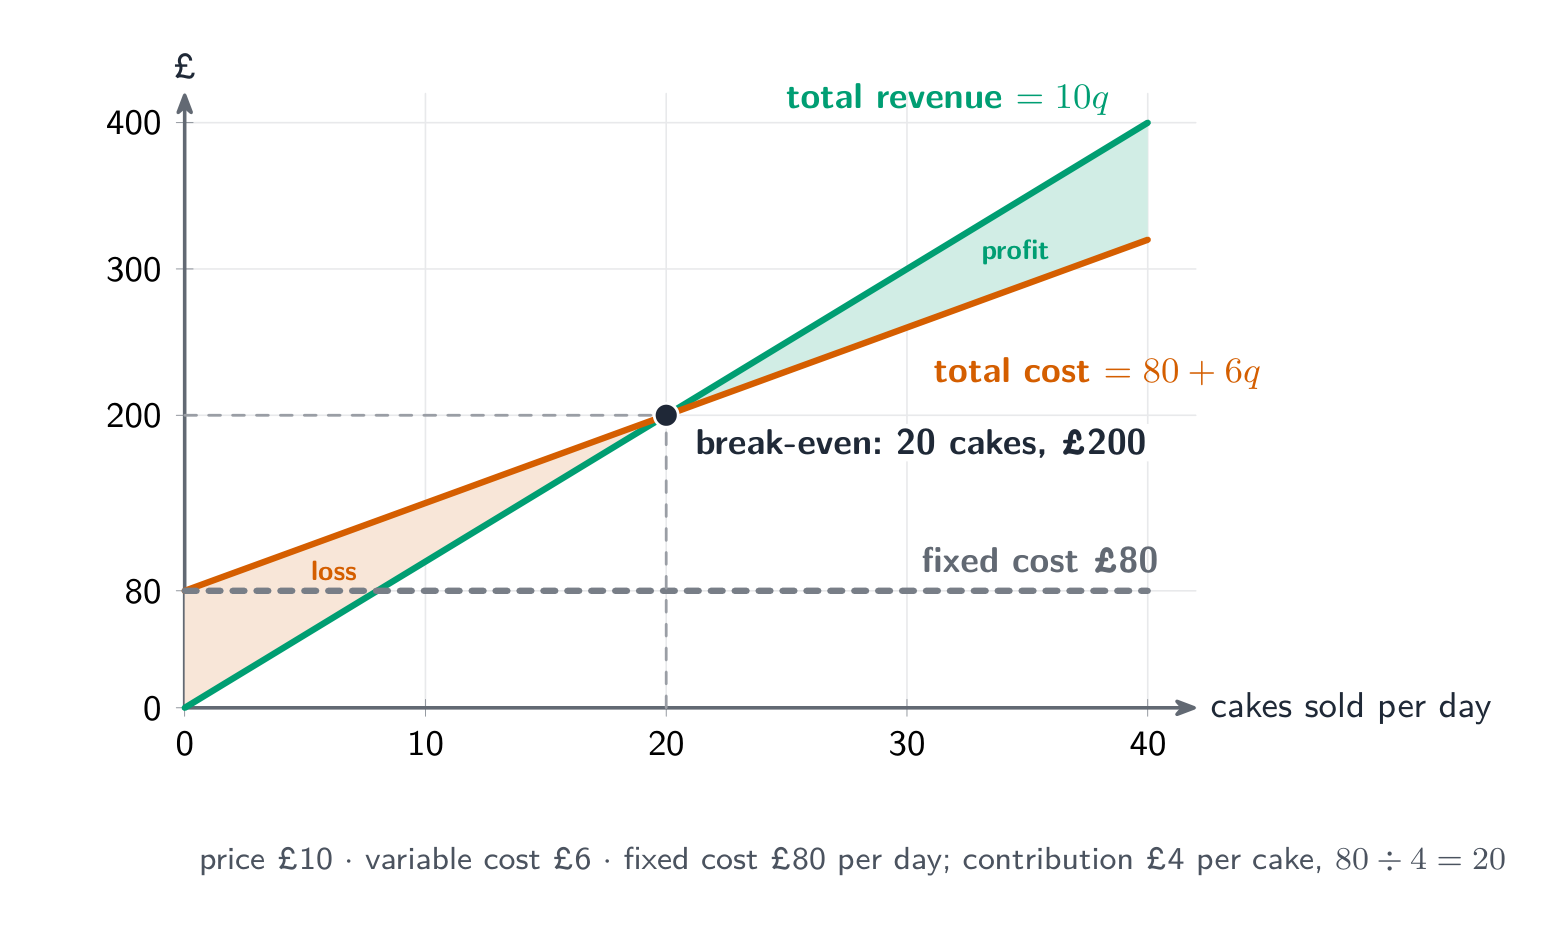
- Break-even output = fixed costs ÷ contribution per unit. For this bakery, £80 ÷ £4 = 20 cakes a day. At 20 cakes, revenue and total cost both equal £200, so profit is zero.
If all 25 cakes are sold, revenue = 25 × £10 = £250. Total cost = £80 + (25 × £6) = £230. Profit = £250 − £230 = £20. Alternatively, total contribution £100 minus fixed costs £80 gives the same £20. Contribution per cake is not profit per cake before fixed costs are covered.
Le prix de vente est 12 et le coût variable par unité est 8. Quelle est la marge contributive par unité ?
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
Marge contributive = 12 − 8 = 4.
Les coûts fixes sont 1,600 et la contribution par unité est 4. Quel est le seuil de rentabilité (unités) ?
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
Seuil de rentabilité = 1,600 ÷ 4 = 400 unités.
Au seuil de rentabilité, l'entreprise réalise :
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
Le revenu égale exactement le coût total.
Construct and interpret the chart
- Put output on the horizontal axis and money for the same period on the vertical axis. Plot fixed cost as a horizontal line, total cost starting at fixed cost, and total revenue starting at zero.
- Use two points to draw each straight line. Here, at 0 cakes, total cost is £80 and revenue £0; at 40 cakes, total cost is £320 and revenue £400. The intersection is break-even. At any output, the vertical gap between revenue and total cost is profit or loss.
Test the assumptions behind break-even
$Q_{BE}=\frac{F}{p-v};\quad \pi=(p-v)Q-F$
Changing sales volume changes profit while fixed costs remain. The starting values match the lesson example.
Une entreprise vend toutes les 50 unités à £12 chacune. Le coût variable est de £7 par unité et les coûts fixes sont de £150. Trouver le profit en £.
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
Chiffre d'affaires = 50 × 12 = £600. Coût total = 150 + 50 × 7 = £500. Profit = £100.
Un graphique du seuil de rentabilité affiche un prix de £8 par unité. À une production de 30 unités, quelle est le chiffre d'affaires total en £ si toutes les unités sont vendues ?
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
Chiffre d'affaires=prix×unités vendues=8×30=£240. La droite des revenus passe par l'origine.
Interpret the margin of safety 安全边际
- Margin of safety = actual sales output − break-even output, assuming output is sold. At 25 cakes sold, it is 25 − 20 = 5 cakes. Sales could fall by 5 before the bakery reaches break-even.
- If the bakery sells only 15 cakes, the difference is −5: sales are 5 below break-even, not protected by a positive safety margin. Use the chart or calculate revenue and cost to find the loss.
La production réelle moins la production au seuil de rentabilité est la marge de ______.
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
Cela montre de combien les ventes peuvent baisser avant une perte.
Les ventes au seuil de rentabilité sont 240 unités et les ventes réelles sont 310 unités sur la même période. Calculez la marge de sécurité en unités.
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
310−240=70 unités.
Test a change before accepting it
- If the price rises to £11 and the variable cost stays £6, contribution becomes £5 and break-even falls to £80 ÷ £5 = 16 cakes. This does not prove profit will rise: customers may buy fewer cakes.
- If price equals variable cost, contribution is zero. With positive fixed costs, no sales quantity covers them in this model. When contribution is positive but sales are below break-even, continuing may still cover some unavoidable fixed costs; compare the actual alternatives before recommending closure.
The simple model assumes constant price and variable cost per unit, unchanged fixed costs within capacity, and that output is sold. Discounts, waste, extra equipment or lower demand can change the result. A break-even forecast is a planning guide, not a guarantee of sales or profit.
Les coûts fixes sont de £100 et la contribution est de £6 par unité. Les unités ne peuvent pas être fractionnées. Quel est le nombre minimum d'unités vendues pour éviter une perte ?
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
Le seuil de rentabilité est 100÷6=16⅔ unités. À 16 unités, la contribution n'est que de £96 ; 17 unités génèrent une contribution de £102, suffisante pour couvrir les coûts fixes.
Le prix est £5, le coût variable est £5 par unité et les coûts fixes sont £200. Quelle conclusion découle de ce modèle simple ?
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
Chaque vente contribue à zéro aux £200 de coûts fixes. Diviser le coût fixe par zéro ne donne pas de production au seuil de rentabilité finie.
Explain economies and diseconomies of scale 规模不经济
- Economies of scale 规模经济 reduce average cost as a business grows. Examples include bulk-buying discounts, spreading advertising over more units, cheaper borrowing, specialist managers, and more efficient machinery. Explain how the chosen change lowers cost per unit; total cost can still rise.
- Diseconomies of scale raise average cost as size grows. Poor communication, weaker employee commitment and coordination problems can create mistakes or delays. Growth therefore does not always reduce average cost.
Une boulangerie double sa production mensuelle de 1000 à 2000 articles. Le coût total augmente de £6000 à £10000 car l'achat en gros réduit le coût des ingrédients par article. Expliquez s'il s'agit d'une économie d'échelle et donnez une possible diseconomie d'échelle au fur et à mesure que l'entreprise grandit.
Comparez votre calcul et votre raisonnement avec les critères. D'autres recommandations peuvent être valides si elles sont soutenues par les éléments du cas et une condition réaliste.
Make a decision using the evidence
- Calculate the relevant contribution, break-even output, profit or margin of safety with fresh data. State the period, units and assumptions.
- For a recommendation, use the business's demand, capacity and costs. Explain a benefit, a risk and what extra evidence could change the decision.
Break-even means revenue equals total cost. Contribution helps cover fixed costs; the margin of safety measures the sales buffer. Scale and price decisions need cost evidence and realistic demand assumptions.
Le prix est 15, le coût variable unitaire est 9 et les charges fixes sont 1800. Les ventes s'élèvent à 420 unités. Quel est le coefficient de contribution, le seuil de rentabilité et la marge de sécurité ?
La contribution est le prix moins le coût variable unitaire. Le seuil de rentabilité est le coût fixe divisé par la contribution. La marge de sécurité est les ventes moins ce seuil.
Une entreprise a des coûts fixes de 1800, un prix unitaire de 15 et un coût variable de 9 par unité. Quel est son chiffre d'affaires d'équilibre ?
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
La contribution est 6, et 1800 divisé par 6 donne 300 unités. Autres options — 400 unités (résultat de l'exemple du cours lorsque les coûts fixes sont 1600 et la contribution est 4) ; 120 unités (la marge de sécurité).
Un café vend 500 repas à £12, avec un coût variable de £7 par repas et des coûts fixes de £1800 par semaine. Une hausse de prix à £13 est prévue pour réduire les ventes à 400 repas. Comparez les profits prévus et recommandez s'il faut augmenter le prix, en expliquant une limite.
Comparez votre calcul et votre raisonnement avec les critères. D'autres recommandations peuvent être valides si elles sont soutenues par les éléments du cas et une condition réaliste.
Sur papier, tracez un graphique de point mort pour un prix de £8 par unité, un coût variable de £3 par unité et des coûts fixes de £100. Utilisez un axe de production allant de 0 à 40 unités. Étiquetez les coûts fixes, le coût total, le revenu total et le point mort, puis expliquez la situation à 30 unités.
Comparez votre calcul et votre raisonnement avec les critères. D'autres recommandations peuvent être valides si elles sont soutenues par les éléments du cas et une condition réaliste.