Plan financier
Introduit| English | Sens |
|---|---|
| financial plan/faɪˈnænʃl plæn/ | plan financier |
| variable cost/ˈveərɪəbl kɒst/ | Coût variable |
| fixed cost/fɪkst kɒst/ | Coût fixe |
| revenue/ˈrevənjuː/ | chiffre d'affaires |
| cash-flow forecast/kæʃ fləʊ ˈfɔːkæst/ | prévision de trésorerie |
| sensitivity analysis/ˌsensɪˈtɪvɪti əˈnæləsɪs/ | analyse de sensibilité |
Les chiffres peuvent-ils porter l'idée ?
- Un plan financier évalue les fonds nécessaires, gagnés, dépensés et conservés par une entreprise au fil du temps.
- Il relie l'idée commerciale aux chiffres : capital initial, prix, ventes prévues, coûts variables, coûts fixes, timing des flux de trésorerie et seuil de rentabilité.
- Un tableau Excel bien fait n'est pas un plan si ses hypothèses ne sont pas visibles et contestables.
Un tableau Excel peut être propre et contenir quand même une hypothèse très confuse.
Séparer les coûts
- Un coût fixe ne change généralement pas avec le nombre d'unités vendues à court terme, comme un permis mensuel ou un loyer.
- Un coût variable change selon chaque unité, comme un pneu intérieur de remplacement pour chaque réparation.
- Le chiffre d'affaires est le prix multiplié par la quantité vendue. Le bénéfice est le chiffre d'affaires moins toutes les charges, pas seulement le coût des matériaux.
Associez l'élément à son type de coût habituel.
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
L'un reste similaire sur le mois ; l'autre augmente avec chaque réparation.
Tester les hypothèses fragiles
- Une prévision de trésorerie examine quand l'argent entre et sort, pas seulement si l'année se termine en bénéfice.
- L'analyse de sensibilité modifie une hypothèse clé — telle que le volume des ventes ou les coûts — pour mesurer la fragilité du plan.
- Une contingency (mesure d'urgence) est une réponse préparée à un risque réaliste, comme maintenir une petite réserve de trésorerie ou trouver un second fournisseur.
L'analyse de sensibilité teste ce qui se passe lorsqu'une hypothèse importante change.
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
Elle révèle si le plan est fragile dans un cas de ventes inférieures ou de coûts supérieurs.
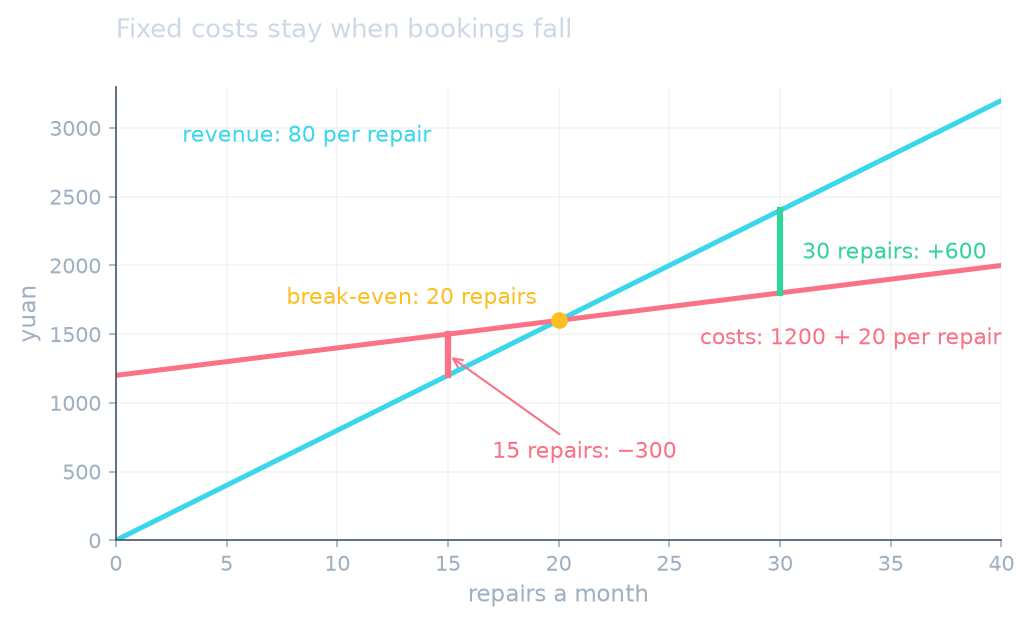
Le service de réparation facture 80 yuan par réparation de crevaison. Chaque réparation utilise 20 yuan de matériaux. Ses coûts fixes mensuels sont de 1,200 yuan. S'il effectue 30 réparations, les revenus sont de 2,400 yuan, les coûts variables sont de 600 yuan et le bénéfice avant tout autre coût est de 600 yuan.
Si seulement 15 réparations sont réservées, les mêmes coûts fixes demeurent. Tester ce cas de ventes plus faibles montre si l'entreprise a assez de trésorerie pour continuer.
Test the assumptions behind break-even
$Q_{BE}=\frac{F}{p-v};\quad \pi=(p-v)Q-F$
Changing sales volume changes profit while fixed costs remain. The starting values match the lesson example.
À 80 yuans par réparation, quel chiffre d'affaires provient de 30 réparations ?
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
80 × 30 = 2400 yuans de chiffre d'affaires.
Le chiffre d'affaires est de 2400 yuans, les coûts variables sont de 600 yuans et les coûts fixes sont de 1200 yuans. Quel est le bénéfice en yuans ?
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
2400 − 600 − 1200 = 600 yuans.
Écrivez une phrase en anglais expliquant pourquoi 15 réparations peuvent être plus risquées que 30 réparations pour l'entreprise.
Difficulté 3/5 · 200 pièces + un petit bonus lors de la première réussite aujourd'hui
Exemple : « Avec seulement 15 réparations, le chiffre d'affaires baisse, mais les coûts fixes de 1200 yuans doivent quand même être payés. »
Chiffre d'affaires − coûts variables − coûts fixes = bénéfice. Montrez chaque catégorie. Ne qualifiez pas le chiffre d'affaires de « bénéfice » tant que les coûts n'ont pas été déduits.
Ne cachez pas un nombre incertain dans un total. Étiquetez-le comme une hypothèse et testez ce qui se passe s'il est faux.