Aléa moral
Introduit| English | Sens |
|---|---|
| moral hazard/ˈmɒrəl ˈhæzəd/ | aléa moral |
| deductible/dɪˈdʌktɪbl/ | franchise |
| too big to fail | trop grand pour faire faillite |
Sauvé parce qu’il était trop grand
- En 2008, l’assureur américain AIG était sur le point de s’effondrer. Le gouvernement américain lui a prêté environ $180 milliards pour éviter une crise plus vaste.
- De tels sauvetages peuvent sauver l’économie aujourd’hui, mais ils enseignent aux grandes entreprises que quelqu’un les rattrapera si elles prennent des risques considérables.
- Ce danger s’appelle l’aléa moral.
Qu’est-ce que l’aléa moral ?
- Il y a aléa moral lorsqu’une personne prend plus de risques parce qu’elle ne supportera pas la totalité du coût si les choses tournent mal.
- Il survient après la conclusion d’un accord, lorsque l’autre partie ne peut pas surveiller entièrement le comportement. La sélection adverse se produit avant.
Il y a aléa moral lorsque —
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
La personne protégée contre les pertes change de comportement après la conclusion du contrat.
Exemples quotidiens
- Un élève dont le téléphone est assuré en prend moins soin.
- Un conducteur bénéficiant d’une assurance automobile tous risques peut conduire moins prudemment.
- Une banque qui s’attend à être sauvée par l’État peut prêter à des emprunteurs plus risqués, car elle conserve les bénéfices tandis que les contribuables supportent les pertes.
Quels sont des exemples d'aléa moral ?
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
La souscription d'une assurance par des personnes malades relève de l'antisélection : une information est cachée avant la conclusion du contrat.
Exemple corrigé : pourquoi les assureurs appliquent une franchise
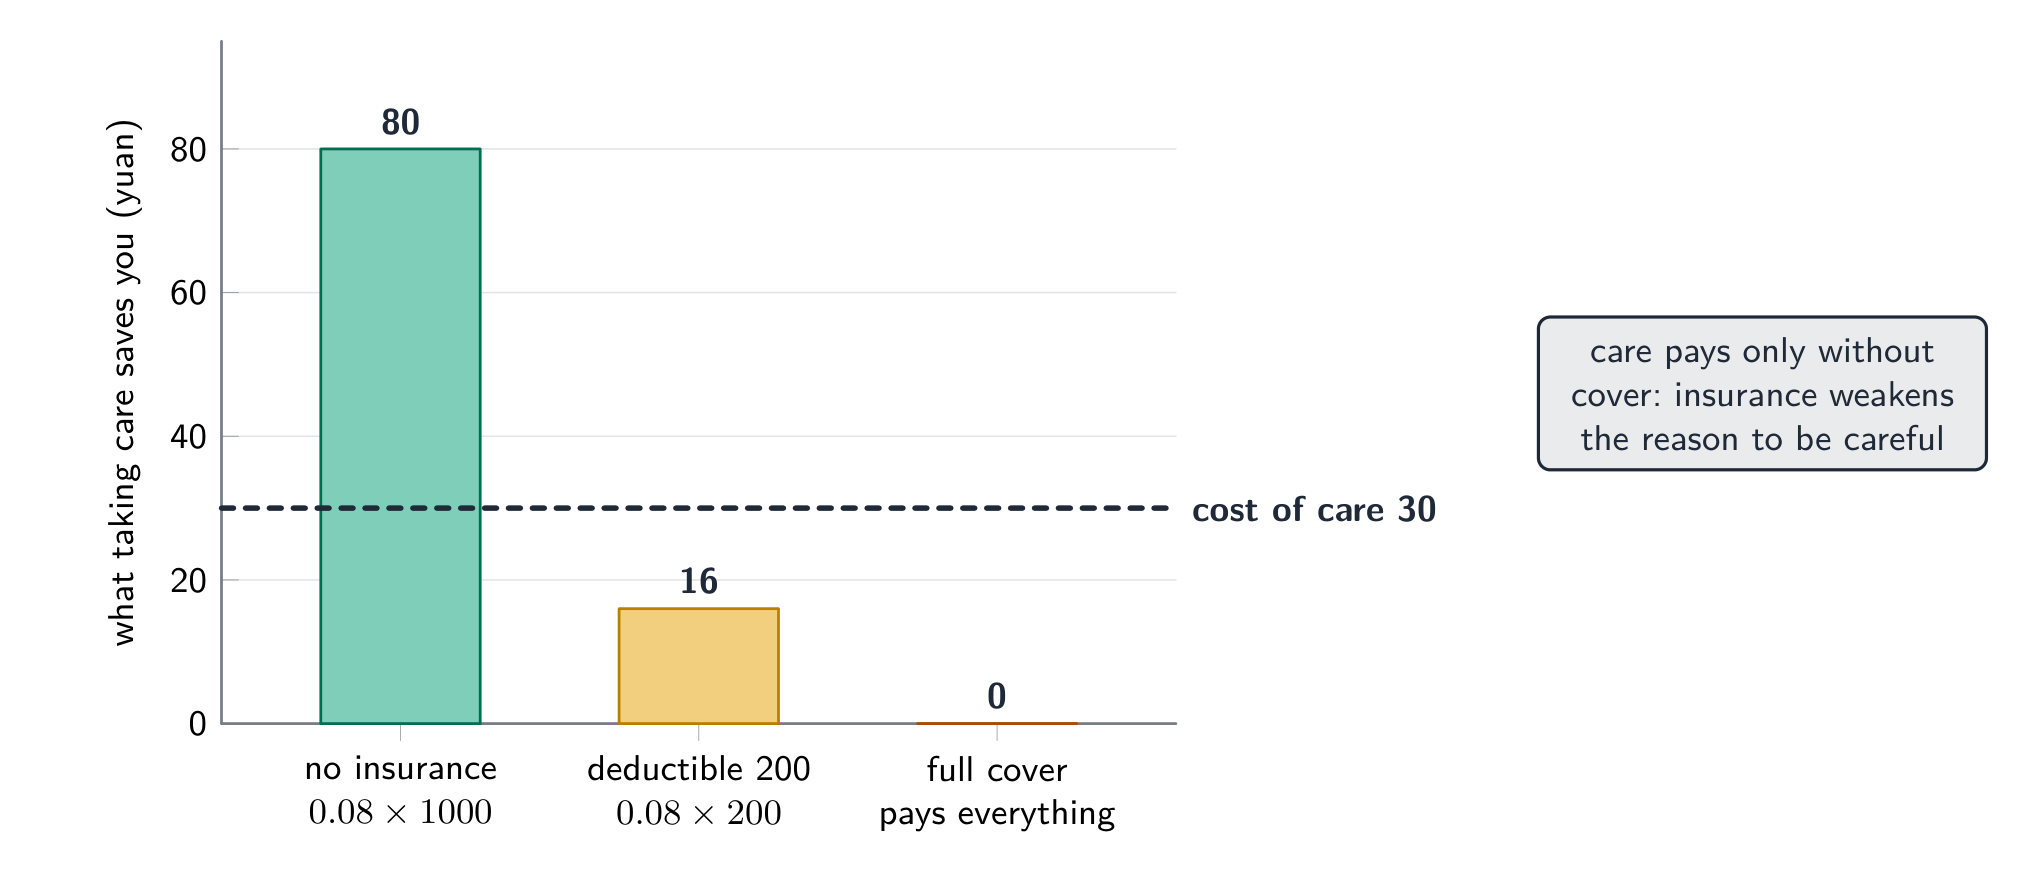
Un téléphone coûte ¥3000. Sans assurance, une chute due à une imprudence coûte ¥3000 au propriétaire. Avec une assurance complète, elle lui coûte ¥0.
- Incitation avec une couverture complète : le propriétaire ne supporte aucune partie de la perte et a donc peu de raisons de faire attention.
- Ajoutons une franchise de ¥500 : le propriétaire paie les premiers ¥500 de chaque sinistre.
- Résultat : le propriétaire supporte toujours un coût réel en cas d’imprudence et fait donc plus attention, tandis que l’assureur couvre toujours les ¥2500 restants.
Un ordinateur portable d'une valeur de ¥6000 est assuré avec une franchise de ¥800. Il est endommagé de manière irréparable. Combien l'assureur verse-t-il ?
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
Le propriétaire paie les premiers ¥800, donc l'assureur verse $6000 - 800 = ¥5200$.
L’aléa moral dans le système financier
- Si de grandes banques estiment qu’elles sont trop grandes pour faire faillite, elles peuvent prendre des risques avec l’argent des déposants : les bénéfices élevés leur reviennent en période favorable ; les pertes retombent sur l’État.
- Les prêts risqués peuvent alors augmenter jusqu’à provoquer une crise financière, portant préjudice à des tiers qui n’ont jamais traité avec la banque.
Une banque « trop grande pour faire faillite » peut prendre davantage de risques parce qu'elle s'attend à ce que les contribuables couvrent les pertes importantes.
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
Les bénéfices restent à la banque tandis que les pertes sont supportées par l'État : un exemple classique d'aléa moral.
Ne confondez pas l’aléa moral et la sélection adverse. Sélection adverse : une information cachée avant l’accord modifie qui achète (les personnes les plus risquées souscrivent une assurance). Aléa moral : une action cachée après l’accord modifie comment les personnes se comportent (les personnes assurées font moins attention).
Associez chaque cas au concept correspondant.
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
Avant le contrat, une information cachée ; après le contrat, une action cachée.
Réduire l’aléa moral
- Assurance : les franchises, les réductions pour absence de sinistre et les primes plus élevées après un sinistre laissent une partie du coût à la charge de l’assuré.
- Banques : des exigences de fonds propres plus élevées, pour que les actionnaires subissent les pertes en premier, et des règles permettant de fermer les banques en difficulté sans les sauver aux frais des contribuables.
Quelle politique réduit le plus directement l'aléa moral parmi les banques ?
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
Avec davantage de fonds propres, les actionnaires subissent les pertes en premier ; les banques supportent donc une plus grande part du coût de leurs propres risques.
L’aléa moral est une prise de risque accrue de la part de personnes ou d’entreprises qui ne supportent pas la totalité du coût d’un échec. Il apparaît après la souscription d’une assurance ou une promesse de sauvetage et peut provoquer des crises financières. Les franchises, les réductions pour absence de sinistre et les règles de fonds propres laissent une partie du coût à la charge de la personne qui prend le risque.
Expliquez comment le sauvetage public d'une banque en difficulté peut entraîner un aléa moral à l'avenir.
L'élément clé est la modification des incitations après le sauvetage.