Costos de la Inflación
Introducido| English | Significado |
|---|---|
| anticipated/ænˈtɪsɪpeɪtɪd/ | anticipado |
| unanticipated/ʌnænˈtɪsɪpeɪtɪd/ | no anticipado |
| lenders/ˈlendəz/ | prestatarios |
| interest/ˈɪntrest/ | interés |
| redistributes purchasing power/ˌriːˈdɪstrɪbjuːts ˈpɜːtʃɪsɪŋ ˈpaʊə/ | redistribuye el poder adquisitivo |
| borrowers/ˈbɒrəʊəz/ | deudores |
| shoe-leather costs/ʃuː ˈleðə kɒsts/ | costos de calzado |
| menu costs/ˈmenjuː kɒsts/ | costos de menú |
| savings/ˈseɪvɪŋz/ | ahorro |
| pension/ˈpenʃn/ | pensión |
| hyperinflation/ˌhaɪpərɪnˈfleɪʃn/ | hiperinflación |
La inflación crea ganadores y perdedores
- La inflación no afecta a todos por igual —y algunas personas incluso se benefician.
- El factor clave es si la gente la vio venir.
- Una inflación inesperada transfiere silenciosamente riqueza de un grupo a otro.
- Entender quién gana y quién pierde es el núcleo de este tema.
Inflación anticipada vs. no anticipada
- La inflación anticipada se espera, por lo que las personas planifican: los trabajadores solicitan aumentos y los prestamistas cobran mayor interés. El daño es pequeño.
- La inflación no anticipada es una sorpresa que no se puede planificar.
- Una sorpresa inflacionaria redistribuye el poder adquisitivo entre deudores y prestamistas.
- Los deudores ganan (repagan con dinero menos valioso); los acreedores pierden (los dólares recibidos compran menos).
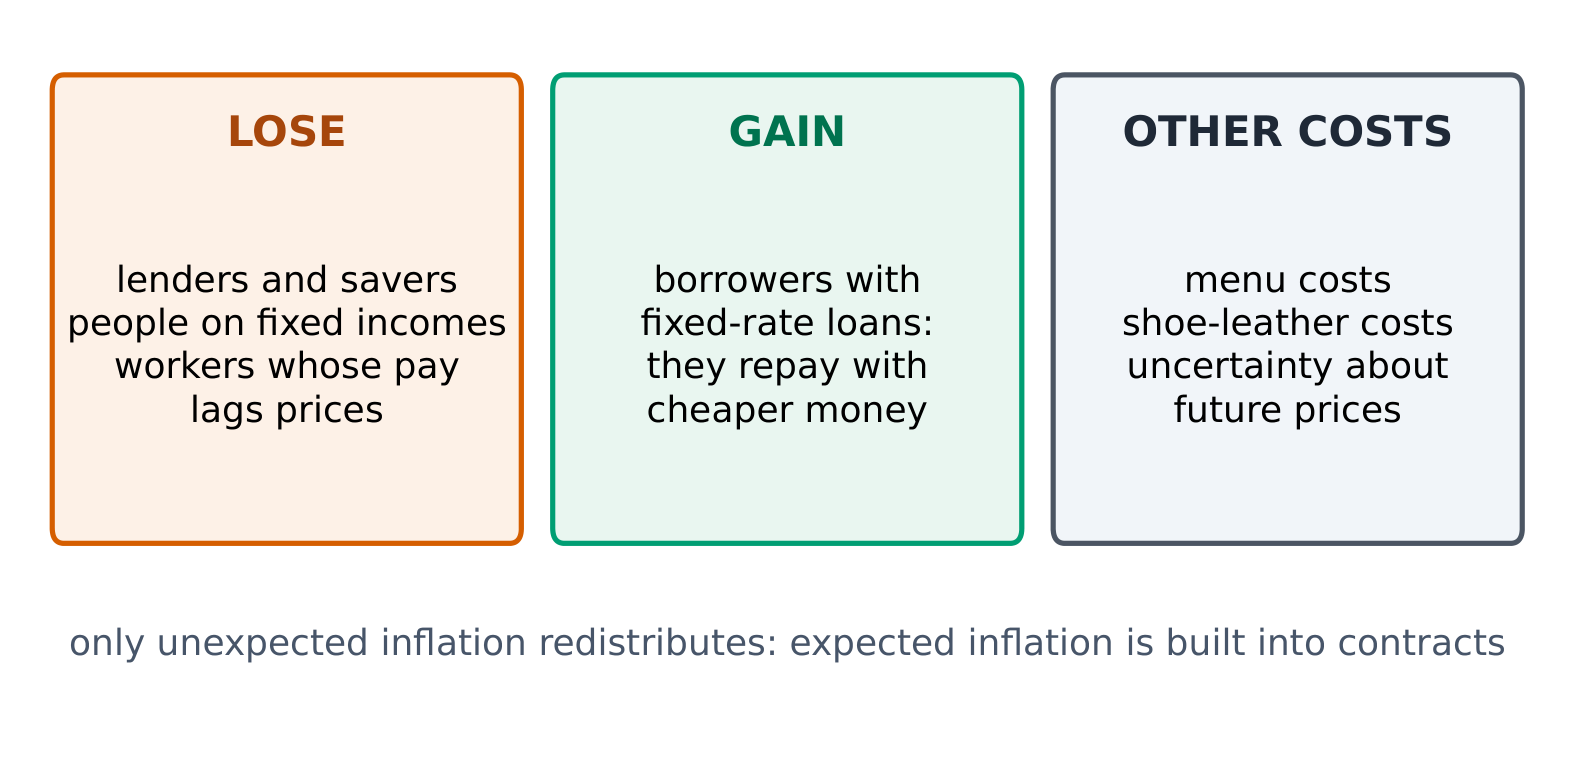
La inflación inesperada daña a los prestamistas e ingresos fijos y ayuda a los deudores; también genera costos de menú y de cuero de zapatos
¿Quién gana, quién pierde?
La inflación inesperada beneficia a los prestatarios y perjudica a los prestamistas y a los ahorradores en efectivo, e introduce costos reales como los costos de menú y los costos de desgaste de calzado.
¿Qué tipo de inflación causa menos daño porque las personas pueden planificar para ella?
Dificultad 1/5 · 100 monedas + un pequeño bono en el primer intento de hoy
Cuando la inflación es esperada, los trabajadores y los prestamistas la incorporan en los salarios y las tasas de interés.
La inflación inesperada tiende a:
Dificultad 1/5 · 100 monedas + un pequeño bono en el primer intento de hoy
Los prestatarios devuelven con dinero que vale menos; los prestamistas reciben dólares que compran menos.
Los costos corrientes
- Costos de menú — el esfuerzo de cambiar precios: reimprimir menús, etiquetas y catálogos.
- Costos de cuero de zapatos — mantener menos efectivo y realizar más viajes al banco, porque el dinero pierde valor.
- La inflación también erosiona los ahorros mantenidos en efectivo y los ingresos fijos como una pensión.
El costo de reimprimir menús, etiquetas y catálogos cuando cambian los precios se llama costos ______.
Dificultad 1/5 · 100 monedas + un pequeño bono en el primer intento de hoy
Los costos de menú son el esfuerzo real de actualizar los precios expuestos durante la inflación.
Selecciona todos los costos reales que la inflación impone.
Dificultad 2/5 · 140 monedas + un pequeño bono en el primer intento de hoy
Los costos de menú, los costos de desgaste de calzado y los ahorros erosionados son daños reales; la inflación no aumenta la producción real.
Cuando la inflación corre descontrolada
- Idea resuelta. Prestas 1,000 a una tasa de 5%, esperando recibir 1,050. Pero la inflación inesperada es de 8%, por lo que el 1,050 compra aproximadamente $1{,}050 / 1.08 \approx 972$ — menos de lo que prestaste.
- Tú (el acreedor) pierdes; tu amigo (el deudor) gana.
- En el extremo, la hiperinflación (a menudo superior al 50% mensual) hace que el dinero sea casi sin valor.
- La gente se apresura a gastar, los ahorros desaparecen y la confianza en el dinero colapsa.
Esperas recibir 1,050 de un préstamo, pero la inflación es del 8%. En términos reales, los 1,050 compran aproximadamente 1,050 ÷ 1.08 = ¿cuánto? (redondea al dólar más cercano)
Dificultad 2/5 · 140 monedas + un pequeño bono en el primer intento de hoy
1,050 ÷ 1.08 ≈ 972 — menos que los 1,000 que prestaste, por lo que el prestamista pierde.
Bajo una hiperinflación, las personas tienden a gastar el dinero rápidamente porque este pierde valor rápido.
Dificultad 1/5 · 100 monedas + un pequeño bono en el primer intento de hoy
El dinero pierde valor tan rápido que conservarlo representa una pérdida, por lo que la gente corre a gastarlo.
Ejemplo resuelto: la tasa de interés real
Un banco presta a una tasa nominal del 7%, esperando una inflación del 3%. La inflación resulta ser del 9%. ¿Quién gana y quién pierde?
- Tasa real esperada = tasa nominal − inflación esperada = 7 − 3 = 4%. Tasa real efectiva = 7 − 9 = −2%.
- Al banco (prestamista) se le devuelve el dinero en dólares que compran menos que los que prestó: pierde. El prestatario gana, al devolver dinero de menor valor. Si se hubiera previsto el 9%, el banco habría cobrado alrededor del 13%.
La tasa de interés nominal es del 6% y la inflación es del 2%. ¿Cuál es la tasa de interés real, en %?
Dificultad 2/5 · 140 monedas + un pequeño bono en el primer intento de hoy
Real ≈ nominal − inflación = 6 − 2 = 4%.
La inflación imprevista perjudica a una persona jubilada con una pensión fija.
Dificultad 1/5 · 100 monedas + un pequeño bono en el primer intento de hoy
La pensión permite comprar menos a medida que suben los precios.
La inflación anticipada causa poco daño; la inflación no anticipada redistribuye la riqueza — los deudores ganan, los acreedores pierden. Añade costos de menú y de desgaste de zapatos, y erosiona los ahorros en efectivo. En el extremo, la hiperinflación destruye el valor del dinero.
Escribe a partir de los datos: calcula el valor real del reembolso
- Un prestamista recibe 900.
- La inflación durante el préstamo fue de 20 por ciento.
Un prestamista recibe un reembolso de 900 tras una inflación de 20 por ciento. ¿Cuánto poder adquisitivo tiene aproximadamente ese 900 en dólares iniciales, y quién resulta perjudicado?
1.20 multiplicado por 750 es igual a 900.
¿Cuál es el valor real del reembolso de 900?
Dificultad 1/5 · 100 monedas + un pequeño bono en el primer intento de hoy
900 dividido por 1.20 es 750 del poder de compra inicial. Otras opciones — 972 (el valor real de la lección); 900 (porque el número de dólares no cambió).