แผนการเงิน
แนะนำใหม่| English | ความหมาย |
|---|---|
| financial plan/faɪˈnænʃl plæn/ | แผนการเงิน |
| variable cost/ˈveərɪəbl kɒst/ | ต้นทุนแปรผัน |
| fixed cost/fɪkst kɒst/ | ต้นทุนคงที่ |
| revenue/ˈrevənjuː/ | รายได้รวม |
| cash-flow forecast/kæʃ fləʊ ˈfɔːkæst/ | การคาดการณ์กระแสเงินสด |
| sensitivity analysis/ˌsensɪˈtɪvɪti əˈnæləsɪs/ | การวิเคราะห์ความไว |
ตัวเลขจะรองรับไอเดียนี้ได้หรือไม่?
- แผนการเงิน ประมาณการจำนวนเงินที่ธุรกิจต้องการ รับใช้จ่าย และคงเหลือตามระยะเวลา
- เชื่อมโยงไอเดียธุรกิจเข้ากับตัวเลข: ทุนเริ่มต้น ราคา ยอดขายที่คาดไว้ ต้นทุนแปรผัน ต้นทุนคงที่ การไหลเวียนเงินสด และจุดคุ้มทุน
- ตารางคำนวณที่เรียบร้อยไม่ใช่แผนหากสมมติฐานไม่แสดงออกและสามารถทบทวนได้
ตารางข้อมูลอาจดูเรียบร้อยแต่ก็อาจมีสมมติฐานที่ยุ่งเหยิงได้
แยกประเภทต้นทุน
- ต้นทุนคงที่ ไม่เปลี่ยนแปลงตามจำนวนหน่วยที่ขายได้ในระยะสั้น เช่น ใบอนุญาตรายเดือนหรือค่าเช่า
- ค่าใช้จ่ายแปรผัน เปลี่ยนแปลงตามจำนวนหน่วย เช่น ยางในสำหรับเปลี่ยนใหม่สำหรับการซ่อมแต่ละครั้ง
- รายได้ คือ ราคาคูณกับจำนวนขาย Profit (กำไร) คือ รายได้ลบด้วยต้นทุนทั้งหมด ไม่ใช่แค่ค่าวัสดุเท่านั้น
จับคู่รายการกับประเภทต้นทุนทั่วไป
ความยาก 2/5 · 140 เหรียญ + บอนัสน้อยๆ เมื่อทำสำเร็จครั้งแรกในวันนี้
อย่างหนึ่งคงที่ตลอดเดือน ส่วนอีกอย่างเพิ่มขึ้นทุกครั้งที่มีการซ่อม
ทดสอบสมมติฐานที่อ่อนแอ
- การคาดการณ์กระแสเงินสด ถามถึงเวลาที่มีเงินเข้าและออก ไม่ใช่เพียงว่าปีนั้นจบลงด้วยกำไรหรือไม่
- การวิเคราะห์ความไว เปลี่ยนสมมติฐานสำคัญหนึ่งอย่าง เช่น ปริมาณการขายหรือต้นทุน เพื่อดูว่าแผนมีความเปราะบางแค่ไหน
- มาตรการสำรอง คือ แผนตอบสนองต่อความเสี่ยงที่เป็นจริง เช่น การมีเงินสดสำรองเล็กน้อยหรือการจัดหาผู้จัดจำหน่ายรายที่สอง
การวิเคราะห์ความไวทดสอบสิ่งที่เกิดขึ้นเมื่อสมมติฐานสำคัญเปลี่ยนไป
ความยาก 1/5 · 100 เหรียญ + บอนัสน้อยๆ เมื่อทำสำเร็จครั้งแรกในวันนี้
มันเผยให้เห็นว่าแผนเปราะบางภายใต้กรณียอดขายลดลงหรือต้นทุนสูงขึ้นหรือไม่
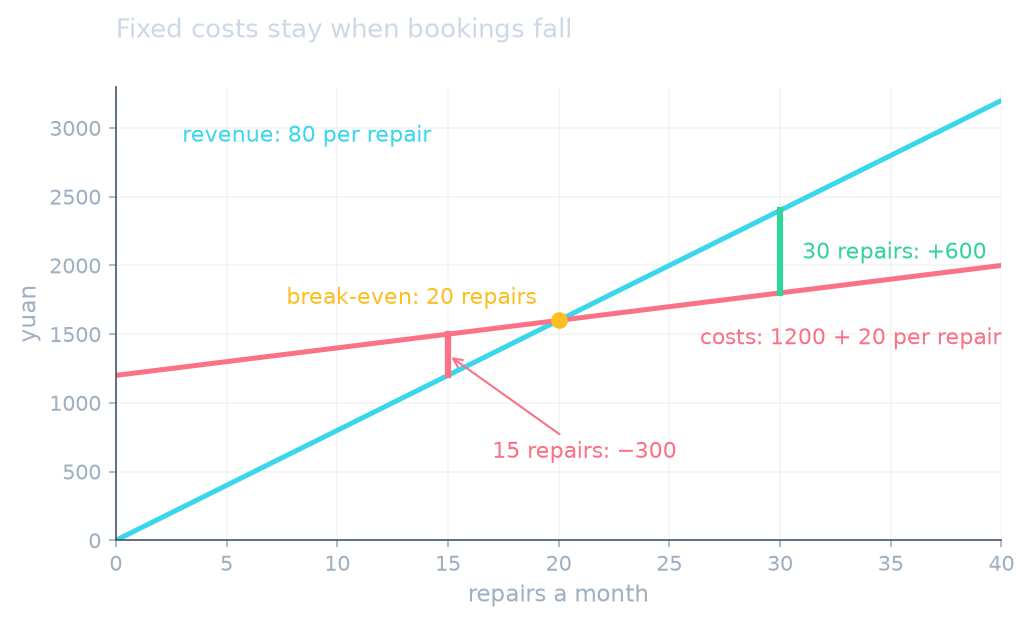
บริการซ่อมคิดค่าซ่อม 80 หยวนต่อการซ่อมยางรั่ว Each repair ใช้วัสดุ 20 หยวน ค่าคงตัวรายเดือนอยู่ที่ 1,200 หยวน หากซ่อมได้ 30 ครั้ง รายได้คือ 2,400 หยวน ค่าแปรผันคือ 600 หยวน และกำไรก่อนหักค่าใช้จ่ายอื่นใดคือ 600 หยวน
หากมีการจองซ่อมเพียง 15 ครั้ง ค่าคงตัวเดียวกันก็ยังคงอยู่ การทดสอบกรณียอดขายต่ำนี้แสดงว่าธุรกิจมีเงินสดเพียงพอที่จะดำเนินต่อไปหรือไม่
Test the assumptions behind break-even
$Q_{BE}=\frac{F}{p-v};\quad \pi=(p-v)Q-F$
Changing sales volume changes profit while fixed costs remain. The starting values match the lesson example.
หากค่าซ่อมแต่ละครั้งอยู่ที่ 80 หยวน รายได้จากการซ่อม 30 ครั้งจะเป็นเท่าไหร่?
ความยาก 2/5 · 140 เหรียญ + บอนัสน้อยๆ เมื่อทำสำเร็จครั้งแรกในวันนี้
80 × 30 = 2400 หยวน (รายได้)
รายได้เท่ากับ 2400 หยวน ต้นทุนแปรผันอยู่ที่ 600 หยวน และต้นทุนคงที่อยู่ที่ 1200 หยวน กำไรคือกี่หยวน?
ความยาก 2/5 · 140 เหรียญ + บอนัสน้อยๆ เมื่อทำสำเร็จครั้งแรกในวันนี้
2400 − 600 − 1200 = 600 หยวน
เขียนประโยคภาษาอังกฤษอธิบายว่าเหตุใดการซ่อม 15 ครั้ง จึงอาจเสี่ยงกว่าการซ่อม 30 ครั้งสำหรับกิจการ
ความยาก 3/5 · 200 เหรียญ + บอนัสน้อยๆ เมื่อทำสำเร็จครั้งแรกในวันนี้
ตัวอย่าง: “เมื่อมีการซ่อมเพียง 15 ครั้ง รายได้จะลดลง แต่ต้นทุนคงที่จำนวน 1200 หยวน ก็ยังต้องถูกชำระอยู่ดี”
รายได้ − ค่าแปรผัน − ค่าคงตัว = กำไร แสดงแต่ละหมวดหมู่ อย่าเรียกรายได้ว่า "กำไร" ก่อนจะหักต้นทุนออกหมดแล้ว
อย่าซ่อนตัวเลขที่ไม่แน่นอนไว้ภายในยอดรวมเดียว ให้ระบุว่าเป็นสมมติฐานและทดสอบว่าเกิดอะไรขึ้นหากมันผิด