Plano financeiro
Introduzido| English | Significado |
|---|---|
| financial plan/faɪˈnænʃl plæn/ | plano financeiro |
| variable cost/ˈveərɪəbl kɒst/ | custo variável |
| fixed cost/fɪkst kɒst/ | custo fixo |
| revenue/ˈrevənjuː/ | receita bruta |
| cash-flow forecast/kæʃ fləʊ ˈfɔːkæst/ | previsão de fluxo de caixa |
| sensitivity analysis/ˌsensɪˈtɪvɪti əˈnæləsɪs/ | análise de sensibilidade |
Os números sustentam a ideia?
- Um plano financeiro estima o dinheiro que um empreendimento precisa, ganha, gasta e retém ao longo do tempo.
- Ele conecta a ideia de negócio aos números: capital inicial, preço, vendas esperadas, custos variáveis, custos fixos, timing de caixa e ponto de equilíbrio.
- Uma planilha arrumada não é um plano se suas premissas não forem visíveis e puderem ser questionadas.
Uma planilha pode estar arrumada e ainda conter uma premissa muito bagunçada.
Separe os custos
- Um custo fixo geralmente não muda com o número de unidades vendidas no curto prazo, como uma licença mensal ou aluguel.
- Um custo variável muda com cada unidade, como um tubo interno de reposição para cada reparo.
- A receita é preço multiplicado pela quantidade vendida. O lucro é receita menos todos os custos, não apenas o custo dos materiais.
Combine o item com seu tipo de custo habitual.
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
Um permanece similar durante o mês; o outro aumenta com cada reparo.
Teste as premissas fracas
- Uma previsão de fluxo de caixa questiona quando o dinheiro entra e sai, não apenas se o ano termina lucrativo.
- A análise de sensibilidade altera uma premissa importante — como volume de vendas ou custo — para ver quão frágil é o plano.
- Uma contingência é uma resposta preparada para um risco realista, como manter uma pequena reserva de caixa ou arranjar um segundo fornecedor.
Análise de sensibilidade testa o que acontece quando uma premissa importante muda.
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
Revela se o plano é frágil sob um caso de vendas menores ou custos maiores.
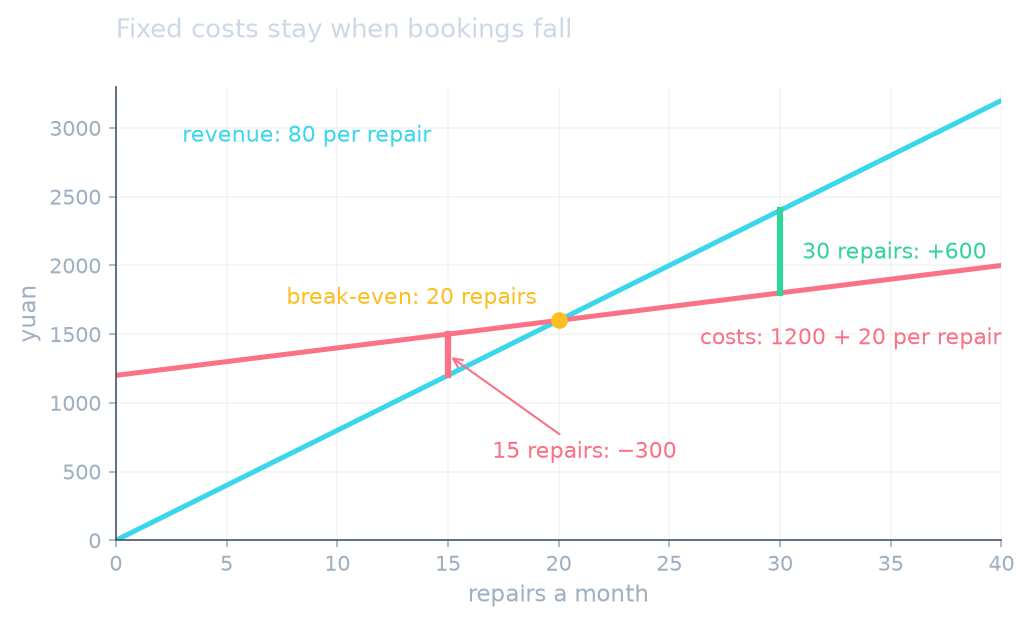
O serviço de reparo cobra 80 yuan por reparo de furo. Cada reparo utiliza 20 yuan em materiais. Seus custos fixos mensais são de 1,200 yuan. Se forem realizados 30 reparos, a receita será de 2,400 yuan, os custos variáveis serão de 600 yuan e o lucro antes de quaisquer outros custos será de 600 yuan.
Se apenas 15 reparos forem reservados, os mesmos custos fixos permanecem. Testar esse cenário de vendas menores mostra se o empreendimento tem caixa suficiente para continuar.
Test the assumptions behind break-even
$Q_{BE}=\frac{F}{p-v};\quad \pi=(p-v)Q-F$
Changing sales volume changes profit while fixed costs remain. The starting values match the lesson example.
A 80 yuan por reparo, qual receita vem de 30 reparos?
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
80 × 30 = 2400 yuan de receita.
A receita é 2400 yuan, os custos variáveis são 600 yuan e os custos fixos são 1200 yuan. Qual é o lucro em yuan?
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
2400 − 600 − 1200 = 600 yuan.
Escreva uma frase em inglês explicando por que 15 reparos podem ser mais arriscados do que 30 reparos para o empreendimento.
Dificuldade 3/5 · Moedas 200 + pequeno bônus na primeira conclusão hoje
Exemplo: “Com apenas 15 reparos, a receita cai, mas os custos fixos de 1200 yuan ainda precisam ser pagos.”
Receita − custos variáveis − custos fixos = lucro. Mostre cada categoria. Não chame receita de “lucro” antes que os custos tenham sido removidos.
Não esconda um número incerto dentro de um total. Roteire-o como uma premissa e teste o que acontece se estiver errado.