Depreciação e partes interessadas
Introduzido| English | Significado |
|---|---|
| depreciation/dɪˌpriːʃɪˈeɪʃn/ | depreciação |
| non-current asset/nɒn ˈkʌrənt ˈæset/ | ativo não circulante |
| useful life/ˈjuːsfl laɪf/ | vida útil |
| straight-line/streɪt laɪn/ | linha reta |
| residual value/rɪˈsɪdʒuːəl ˈvæljuː/ | valor residual |
| stakeholders/ˈsteɪkhəʊldəz/ | partes interessadas |
Por que uma van nova vale menos no próximo ano
- Compre uma van de entrega por 30,000 e, em cinco anos, ela valerá uma fração desse valor. As contas devem refletir essa queda.
- Essa perda gradual de valor é depreciação.
Laboratório de interesse das partes interessadas
Veja como diferentes partes interessadas julgam a mesma decisão empresarial.
Depreciação espalha o custo de um(a):
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
Depreciação aplica-se a ativos não circulantes de longa duração.
O que é depreciação
- A depreciação distribui o custo de um ativo não circulante ao longo de sua vida útil.
- Ela iguala o custo do ativo aos anos que dele se beneficiam, em vez de reconhecer tudo no primeiro ano.
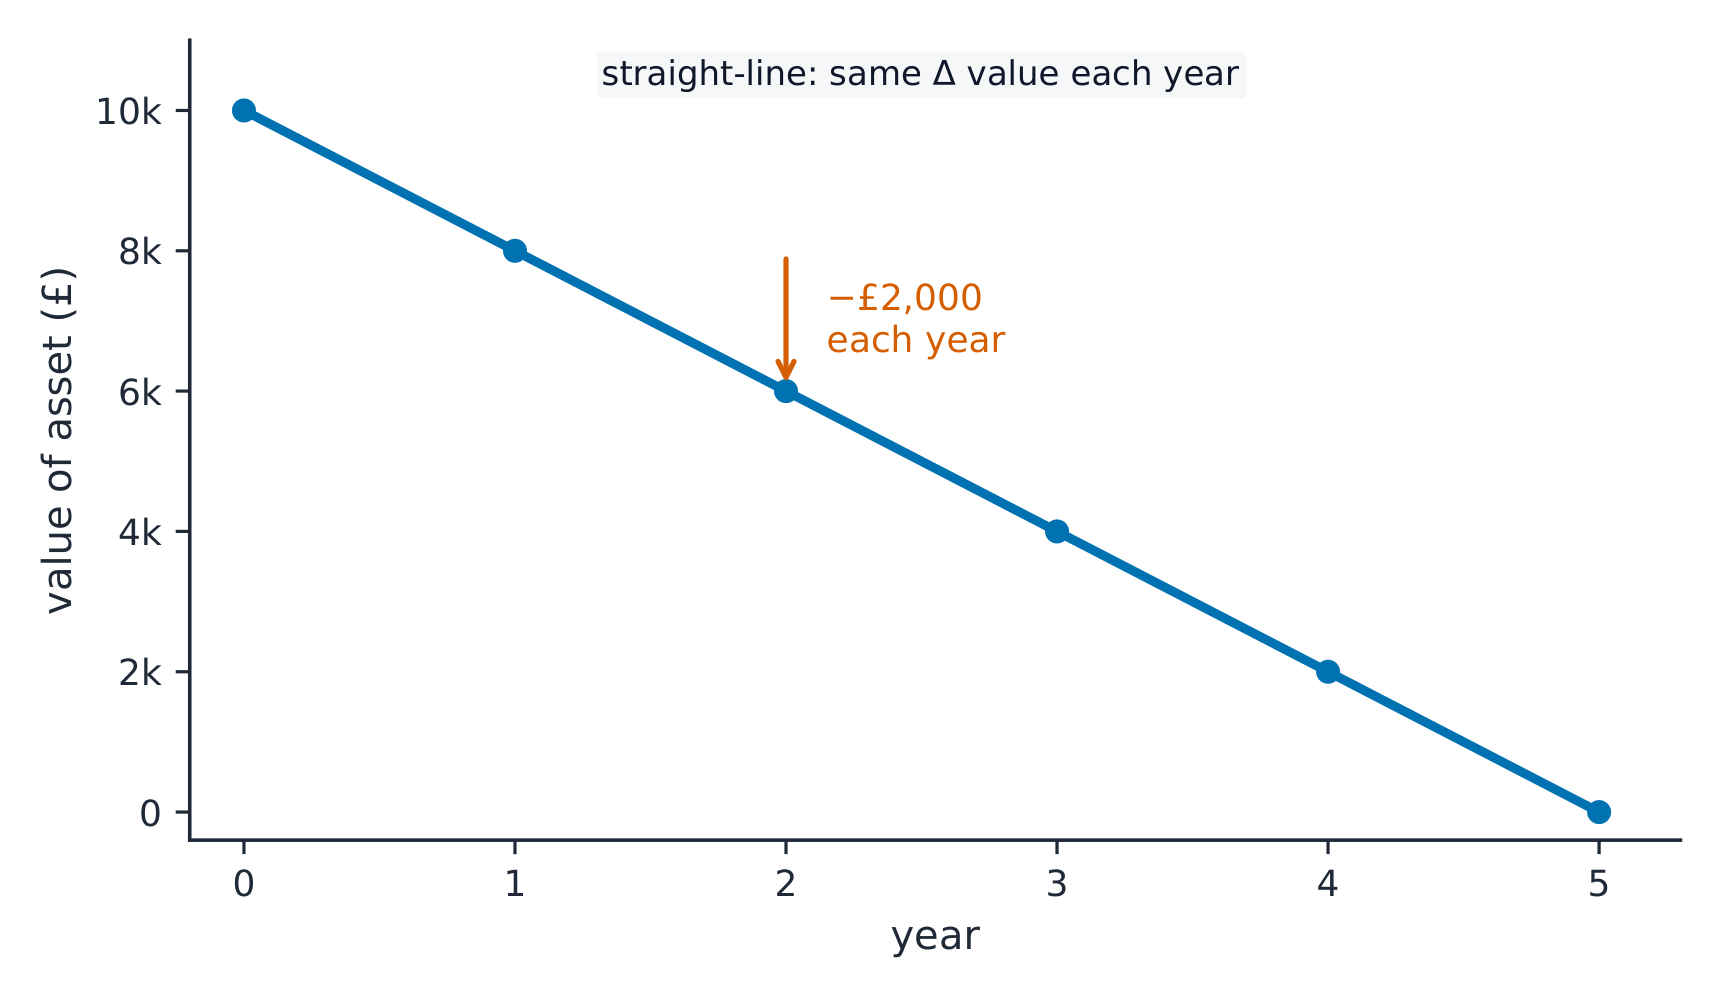
A depreciação linear reduz o valor do ativo em uma mesma quantia a cada ano
Um ativo custa 50,000, tem um valor residual de 5,000 e uma vida útil de 9 anos. Qual é a depreciação anual pelo método linear?
Dificuldade 2/5 · Moedas 140 + pequeno bônus na primeira conclusão hoje
(50,000 − 5,000) ÷ 9 = 45,000 ÷ 9 = 5,000.
O método de depreciação que cobra uma quantia igual todos os anos é o método de ______-linear.
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
Linear = (custo − residual) ÷ vida útil.
O método linear
- Depreciação linear = (custo − valor residual) ÷ vida útil.
- Carrega a mesma quantia a cada ano.
Exemplo resolvido. Uma máquina custa 20,000, tem um valor residual de 2,000 e uma vida útil de 6 anos. A depreciação anual = (20,000 − 2,000) ÷ 6 = 3,000 por ano.
A depreciação é um fluxo de caixa de saída em cada ano da vida útil do ativo.
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
Falso. O dinheiro saiu da empresa quando o ativo foi comprado. A depreciação distribui esse custo como uma despesa sem fluxo de caixa que reduz o lucro, mas não o caixa.
Um banco decidindo emprestar olhará principalmente as contas para julgar:
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
Credores avaliam a capacidade de pagamento e alavancagem.
Partes interessadas e as contas
- Diferentes partes interessadas leem as contas por razões diferentes:
- Acionistas verificam lucro; credores verificam capacidade de pagamento; gerentes planejam; funcionários avaliam segurança; governo avalia impostos.
Depreciação é um custo, não um fluxo de caixa. Reduz o lucro no demonstrativo de resultado, mas nenhum dinheiro sai efetivamente da empresa naquele ano — o dinheiro saiu quando o ativo foi comprado.
Entendeu?
- depreciação distribui o custo de um ativo não circulante ao longo de sua vida útil
- linear = (custo − valor residual) ÷ vida útil — igual a cada ano
- muitas partes interessadas leem as contas para fins diferentes; depreciação é um custo não monetário
Calcule a partir da depreciação anual de 4000
- Um ativo custa 24000, tem valor residual de 4000 e vida útil de 5 anos.
- Encontre a depreciação linear por ano.
Um ativo custa 24000, tem valor residual de 4000 e vida útil de 5 anos. Qual é a depreciação linear anual?
20000 do custo depreciável sobre 5 anos resulta em 4000 por ano.
Qual é a depreciação linear anual?
Dificuldade 1/5 · Moedas 100 + pequeno bônus na primeira conclusão hoje
Custo menos valor residual, dividido pela vida útil, é 4000. Outras opções — 5000 (o charge anual do exemplo); 24000 (todo o custo cobrado no primeiro ano).