語彙
| English | 意味 |
|---|---|
| profitability/ˌprɒfɪtəˈbɪlɪti/ | 収益性 |
| liquidity/lɪˈkwɪdɪti/ | 流動性 |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | 粗利率 |
| ROCE/ˌɑː əʊ siː ˈiː/ | 総資本利益率(ROCE) |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | 投入資本 |
| operating margin/ˈɒpəreɪtɪŋ ˈmɑːdʒɪn/ | 営業利益率 |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | 流動比率 |
| acid-test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | 速動比率 |
数字の裏側を読む
- 純利益の数値だけでは、企業の規模に対する相対的な成功与否は分かりません。比率分析がそれを見せます。
- 最も重要な2つのカテゴリーは:収益性と流動性です。
探索
会計比率による診断
ビジネスに関する質問に回答する比率に基づいて分類します。
実践
粗利は90、売上高は300です。粗利利益率(%)はいくつですか?
難易度 2/5 · 140 コイン + 今日初回完了時に小ボーナス付与
90 ÷ 300 × 100 = 30%.
実践
営業利益は40、投下資本は200です。ROCE(%)はいくつですか?
難易度 2/5 · 140 コイン + 今日初回完了時に小ボーナス付与
40 ÷ 200 × 100 = 20%.
収益性比率
- 総利益率 = 総利益 ÷ 売上高 × 100。
- 営業利益率(純利益率) = 営業利益 ÷ 売上高 × 100。
- ROCE(自己資本使用効率) = 営業利益 ÷ 投入資本 × 100 — 主要なリターン指標。
Example
** worked example.** 営業利益30、売上高200 → 営業利益率 = 30 ÷ 200 × 100 = 15%。投入資本が150の場合、ROCE = 30 ÷ 150 × 100 20%。
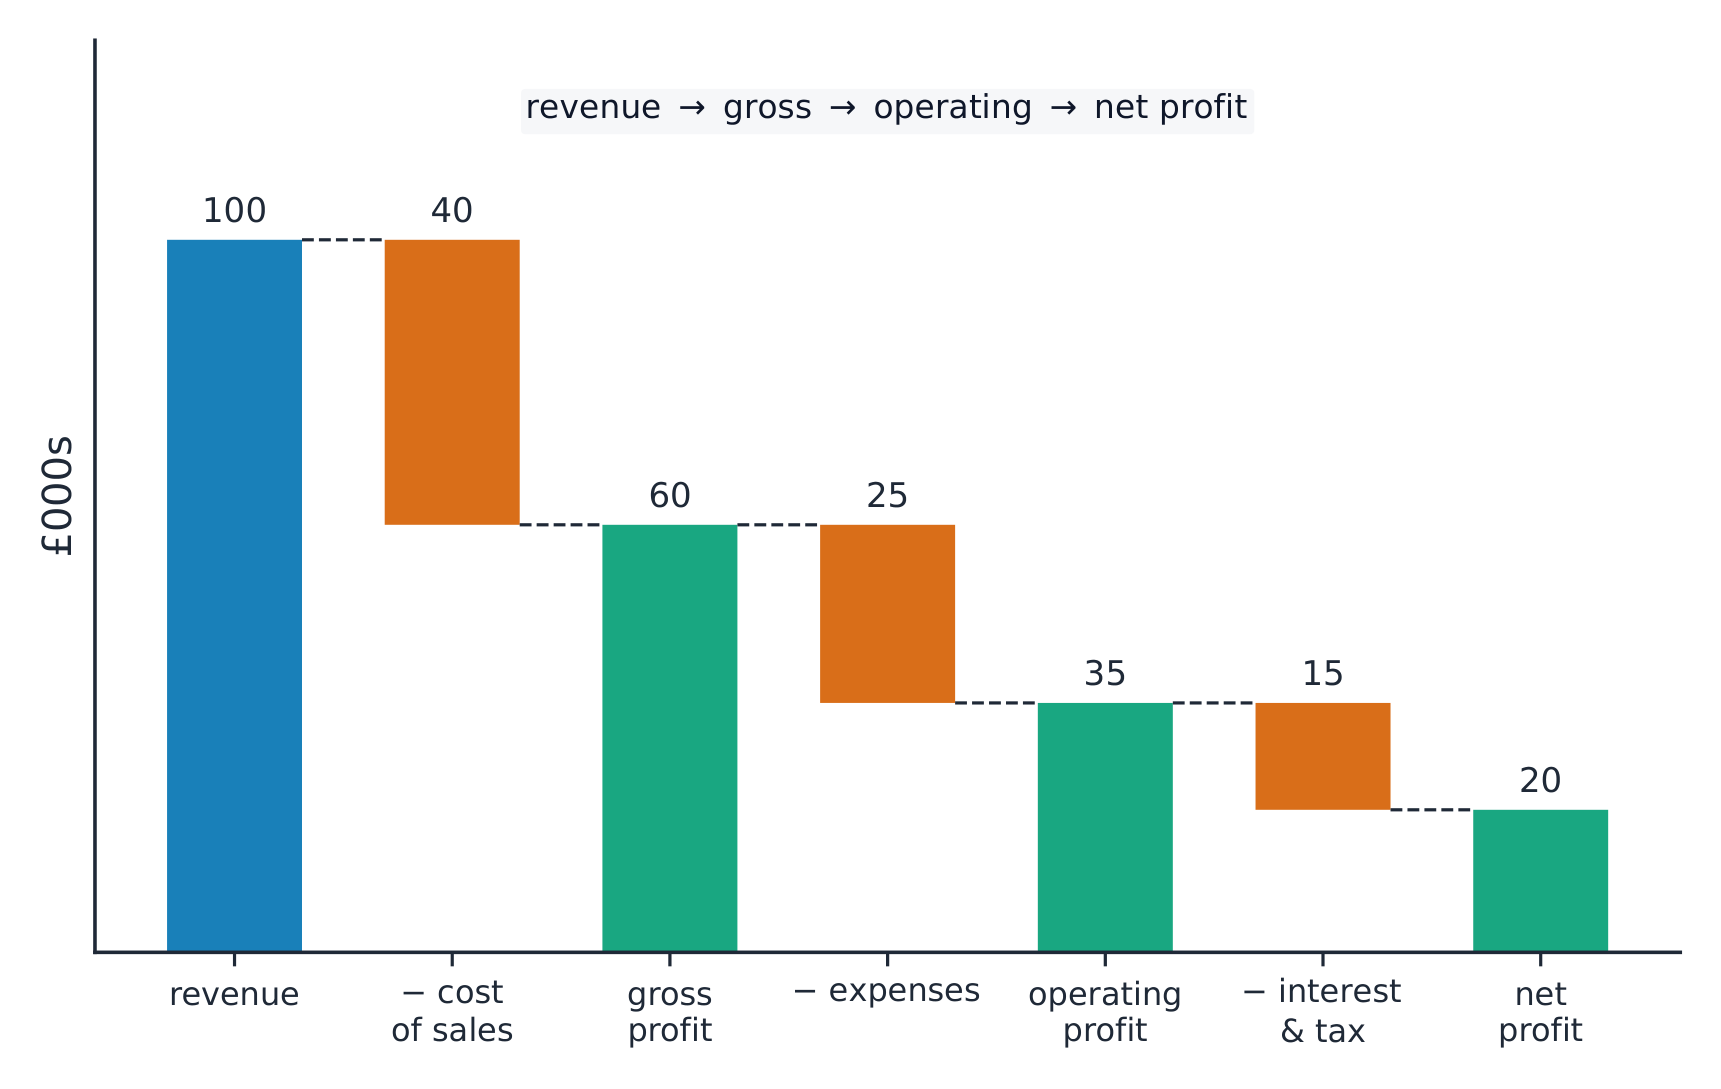
損益計算書は売上高から純利益へと下がる構造を示す
実践
流動資産は120、流動負債は60です。流動比率はいくつですか?
難易度 2/5 · 140 コイン + 今日初回完了時に小ボーナス付与
120 ÷ 60 = 2 (i.e. 2:1).
実践
在庫を除外する流動性比率は、______-テスト比率と呼ばれます。
難易度 1/5 · 100 コイン + 今日初回完了時に小ボーナス付与
酸価テスト比率 = (流動資産 - 在庫) ÷ 流動負債
流動性比率
- 流動比率 = 流動資産 ÷ 流動負債(約1.5〜2が健全)。
- 速動比率(Acid-test ratio) = (流動資産 − 棚卸資産)÷ 流動負債 — より厳格なテスト。
実践
黒字企業であっても、現金が在庫や売掛金に tied up されている場合は、流動性が低いことがあります。
難易度 1/5 · 100 コイン + 今日初回完了時に小ボーナス付与
利益と現金は異なるため、流動性は別個に確認してください。
比率が示すもの
- 収益性比率は、企業が販売と資本をいかにして利益に変換できるかを示します。
- 流動性比率は、短期債務を支払えるかどうかを示します。
Watch out
高い利益が良好な流動性を保証するわけではありません。 在庫や未収金に資金が拘束されている場合、企業は非常に利益を生み出しても今月の請求書を支払えないことがあります。両方の比率タイプを確認してください。
理解できましたか
Key idea
- 収益性: 総利益率、営業利益率、および ROCE(営業利益 ÷ 投入資本)
- 流動性: 流動比率およびより厳格な速動比率(棚卸資産を除く)
- 収益性と流動性は異なる — 利益を生む企業でも現金不足になることがある