Riesgo moral
Introducido| English | Significado |
|---|---|
| moral hazard/ˈmɒrəl ˈhæzəd/ | riesgo moral |
| deductible/dɪˈdʌktɪbl/ | deducible |
| too big to fail | demasiado grande para quebrar |
Rescatada por ser demasiado grande
- En 2008 la aseguradora estadounidense AIG estaba a punto de quebrar. El gobierno de Estados Unidos le prestó alrededor de $180 mil millones para evitar una crisis más amplia.
- Rescates como este pueden salvar la economía hoy, pero enseñan a las grandes empresas que alguien acudirá en su ayuda si asumen riesgos enormes.
- Ese peligro se llama riesgo moral.
Qué es el riesgo moral
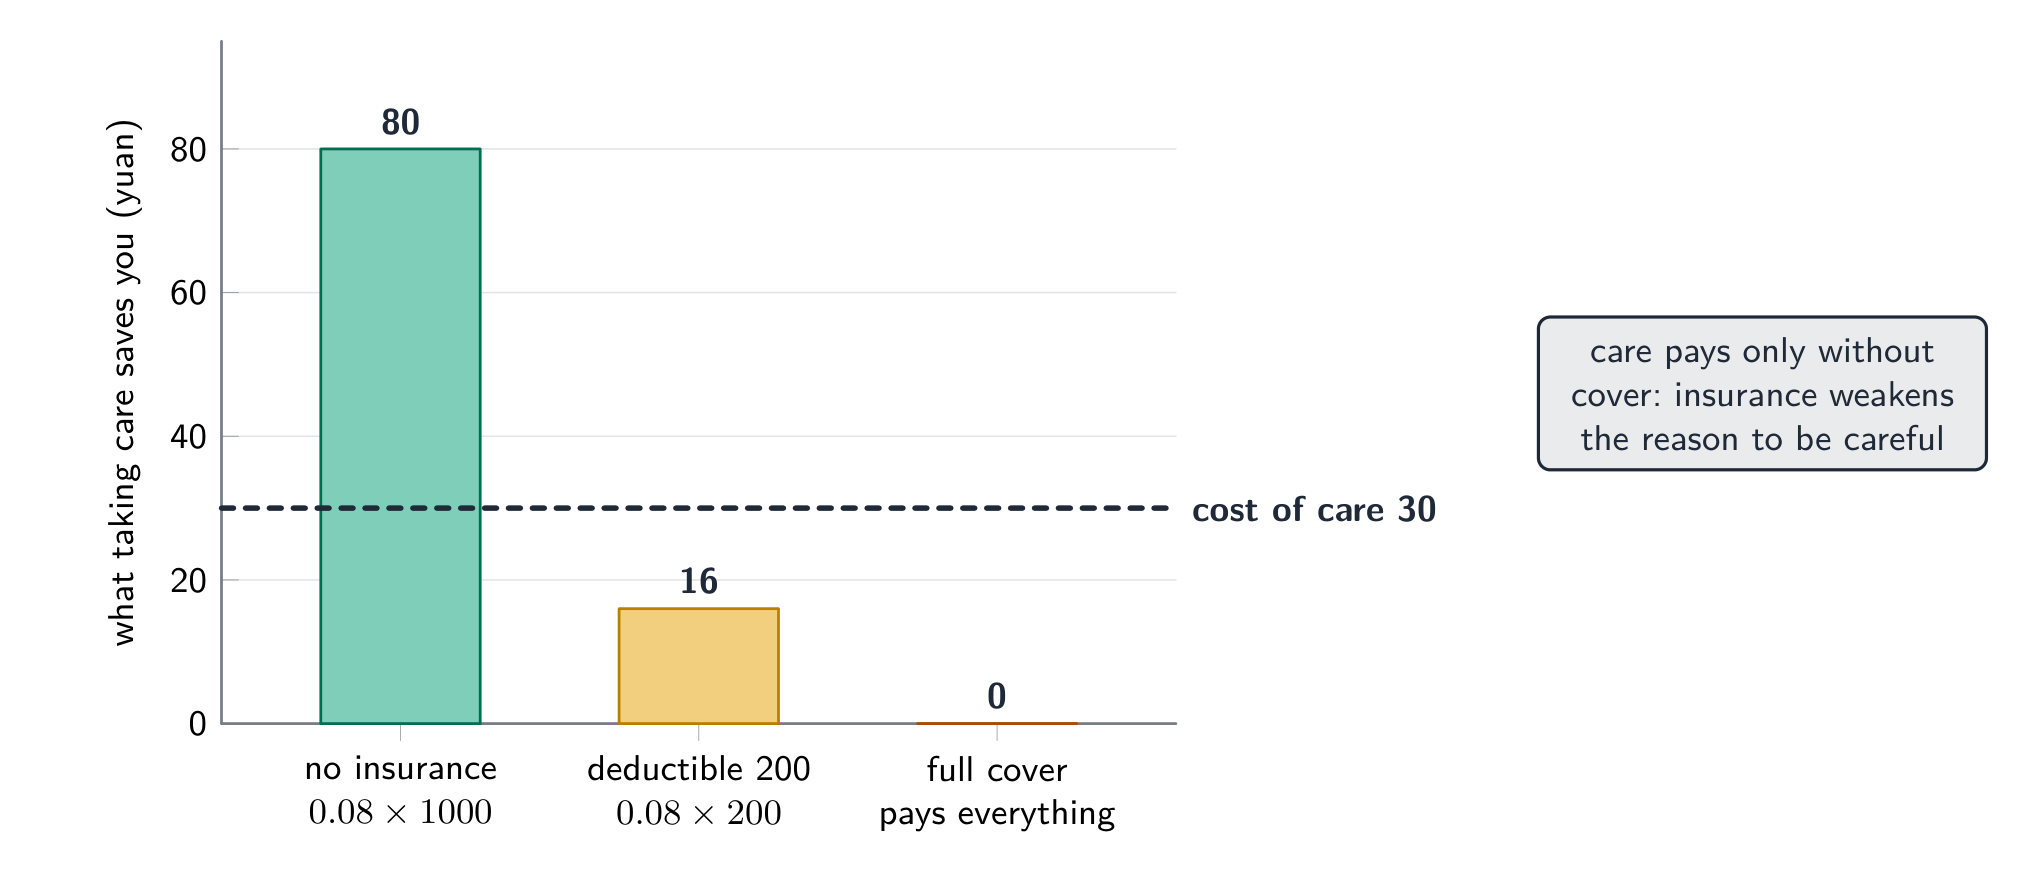
- El riesgo moral ocurre cuando alguien asume más riesgos porque no tendrá que soportar el costo total si las cosas salen mal.
- Ocurre después de cerrar un acuerdo, cuando la otra parte no puede supervisar completamente el comportamiento. (La selección adversa ocurre antes).
El riesgo moral ocurre cuando —
Dificultad 1/5 · 100 monedas + un pequeño bono en el primer intento de hoy
La persona protegida frente a las pérdidas cambia su comportamiento después del acuerdo.
Ejemplos cotidianos
- Un estudiante con seguro para su teléfono lo cuida menos.
- Un conductor con seguro de automóvil de cobertura total puede conducir con menos cuidado.
- Un banco que espera un rescate del gobierno puede prestar a personas con mayor riesgo de impago, porque se queda con las ganancias mientras los contribuyentes asumen las pérdidas.
¿Cuáles son ejemplos de riesgo moral?
Dificultad 2/5 · 140 monedas + un pequeño bono en el primer intento de hoy
Que las personas enfermas compren un seguro es selección adversa: información oculta antes del acuerdo.
Ejemplo resuelto: por qué las aseguradoras usan un deducible
Un teléfono cuesta ¥3000. Sin seguro, una caída por descuido le cuesta al propietario ¥3000. Con un seguro de cobertura total le cuesta ¥0.
- Incentivo con cobertura total: el propietario no asume ninguna parte de la pérdida, por lo que tiene pocos motivos para tener cuidado.
- Añadir un deducible de ¥500: el propietario paga los primeros ¥500 de cada reclamación.
- Resultado: el propietario sigue asumiendo un costo real por el descuido, por lo que tiene más cuidado, mientras la aseguradora sigue cubriendo los ¥2500 restantes.
Una computadora portátil valorada en ¥6000 está asegurada con una franquicia de ¥800. Se rompe y no se puede reparar. ¿Cuánto paga la aseguradora?
Dificultad 2/5 · 140 monedas + un pequeño bono en el primer intento de hoy
El propietario paga los primeros ¥800, por lo que la aseguradora paga $6000 - 800 = ¥5200$.
El riesgo moral en el sistema financiero
- Si los grandes bancos creen que son demasiado grandes para quebrar, pueden asumir riesgos con el dinero de los depositantes: las grandes ganancias en épocas favorables son para ellos; las pérdidas recaen en el Estado.
- Los préstamos arriesgados pueden entonces aumentar hasta provocar una crisis financiera, perjudicando a terceros que nunca tuvieron relación con el banco.
Un banco que es "demasiado grande para quebrar" puede asumir más riesgos porque espera que los contribuyentes cubran las grandes pérdidas.
Dificultad 1/5 · 100 monedas + un pequeño bono en el primer intento de hoy
Las ganancias quedan en manos del banco mientras que las pérdidas recaen sobre el Estado: un caso clásico de riesgo moral.
No confundas el riesgo moral con la selección adversa. Selección adversa: la información oculta antes del acuerdo cambia quién compra (las personas de mayor riesgo compran seguros). Riesgo moral: una acción oculta después del acuerdo cambia cómo se comportan las personas (las personas aseguradas tienen menos cuidado).
Relaciona cada caso con el concepto.
Dificultad 2/5 · 140 monedas + un pequeño bono en el primer intento de hoy
Antes del acuerdo, información oculta; después del acuerdo, acción oculta.
Cómo reducir el riesgo moral
- Seguros: los deducibles, los descuentos por no presentar reclamaciones y las primas más altas después de una reclamación hacen que el asegurado asuma parte del costo.
- Bancos: mayores requisitos de capital, para que los accionistas sean los primeros en asumir pérdidas, y normas que permitan cerrar bancos en quiebra sin rescatarlos con dinero de los contribuyentes.
¿Qué política reduce de manera más directa el riesgo moral entre los bancos?
Dificultad 1/5 · 100 monedas + un pequeño bono en el primer intento de hoy
Un mayor capital significa que los accionistas son los primeros en sufrir pérdidas, por lo que los bancos asumen una mayor parte del costo de sus propios riesgos.
El riesgo moral es la asunción de riesgos adicionales por personas o empresas que no soportan el costo total del fracaso. Surge después de contratar un seguro o recibir una promesa de rescate, y puede causar crisis financieras. Los deducibles, los descuentos por no presentar reclamaciones y las normas de capital hacen que quien asume el riesgo soporte parte del costo.
Explica cómo el rescate gubernamental de un banco en quiebra puede generar riesgo moral en el futuro.
La clave es el cambio de incentivos después del rescate.