تحليل القوائم المالية
مُقدَّم| English | المعنى |
|---|---|
| profitability/ˌprɒfɪtəˈbɪlɪti/ | الربحية |
| liquidity/lɪˈkwɪdɪti/ | السيولة |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | هامش إجمالي الربح |
| net profit margin/net ˈprɒfɪt ˈmɑːdʒɪn/ | هامش صافي الربح |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | نسبة السيولة الجارية |
قراءة القوائم المالية
- لا تُظهر أرقام الربح الخام ما إذا كان العمل التجاري يتقدم بشكل جيد بالنسبة لحجمه. النسب المئوية تفعل ذلك.
- فئتان مهمتان: الربحية والسيولة.
تشخيص النسب المحاسبية
صنّف النسب حسب السؤال الذي تجيبه عن الشركة.
الربح الإجمالي 80 والإيرادات 200. ما هو هامش الربح الإجمالي (%)؟
Difficulty 2/5 · 140 coins + a small bonus on first completion today
80 ÷ 200 × 100 = 40%.
يُحسب هامش الربح الصافي كالتالي:
Difficulty 1/5 · 100 coins + a small bonus on first completion today
هامش الربح الصافي = الربح الصافي ÷ الإيرادات × 100.
نسب الربحية
- هامش الربح الإجمالي = الربح الإجمالي ÷ الإيرادات × 100.
- هامش صافي الربح = صافي الربح ÷ الإيرادات × 100.
- الهوامش الأعلى تعني احتفاظًاً بمزيد من الربح مقابل كل عملية بيع.
مثال محلول. ربح إجمالي 60، إيرادات 150 → هامش الإجمالي = 60 ÷ 150 × 100 = 40%. ربح صافي 25 → هامش الصافي = 25 ÷ 150 × 100 ≈ 17%.
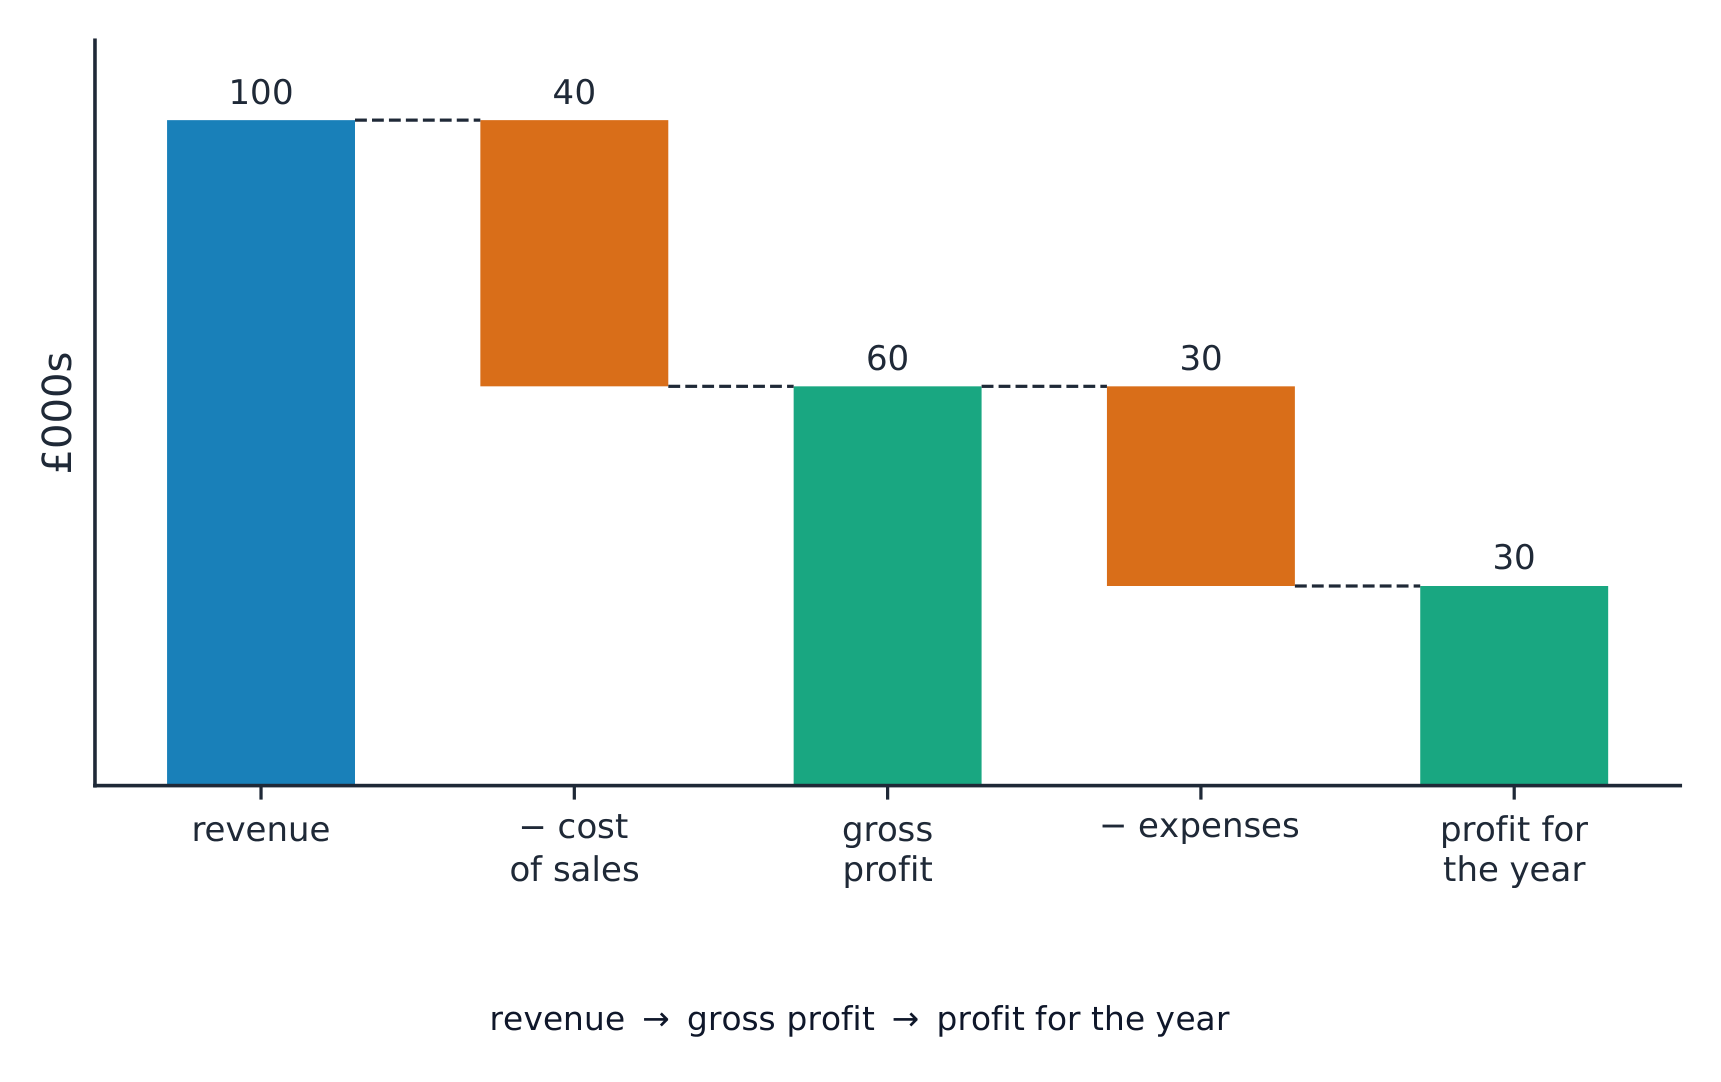
تبدأ قائمة الدخل من الإيرادات وتنزل إلى صافي الربح — وهو الأساس لنسب الربحية
الأصول المتداولة 90 والالتزامات المتداولة 45. ما هو النسبة المتداولة؟
Difficulty 2/5 · 140 coins + a small bonus on first completion today
90 ÷ 45 = 2 (i.e. 2:1).
النسبة المتداولة هي مقياس لـ ______ الشركة (القدرة على سداد الديون قصيرة الأجل).
Difficulty 1/5 · 100 coins + a small bonus on first completion today
السيولة تقاس القدرة قصيرة الأجل على سداد الديون.
السيولة
- نسبة السيولة الحالية = الأصول المتداولة ÷ الخصوم المتداولة.
- يتراوح عادةً بين 1.5 و2 وهو مؤشر صحي — يكفي لسداد الديون قصيرة الأجل.
تكون النسب مفيدة أكثر عند مقارنتها بالسنوات الماضية أو المنافسين أو الأهداف.
Difficulty 1/5 · 100 coins + a small bonus on first completion today
النسب لا قيمة لها بشكل منفصل.
من يستخدم النسب، وما هي حدودها
- الملاك، الدائنون والمديرون يقارنون النسب عبر الزمن ومقابل المنافسين.
- تستخدم النسب بيانات ماضي وتتجاهل عوامل الجودة — فهي مفيدة فقط عند مقارنتها.
النسبة ليس لها معنى بذاتها. نسبة سيولة حالية قدرها 1.5 تُعتبر "جيدة" مقارنة بالسنة الماضية أو منافس أو هدف معين. يجب تفسير النسب دائمًا ضمن السياق.
لقد فهمت الأمر
- الربحية: هامش الإجمالي وهامش الصافي (الربح ÷ الإيرادات × 100)
- السيولة: نسبة السيولة الحالية (الأصول المتداولة ÷ الخصوم المتداولة)
- تستخدم النسب بيانات ماضي ولا تحمل معنى إلا عند مقارنتها